
Cómo se calcula la imputación de rentas inmobiliarias: guía rápida
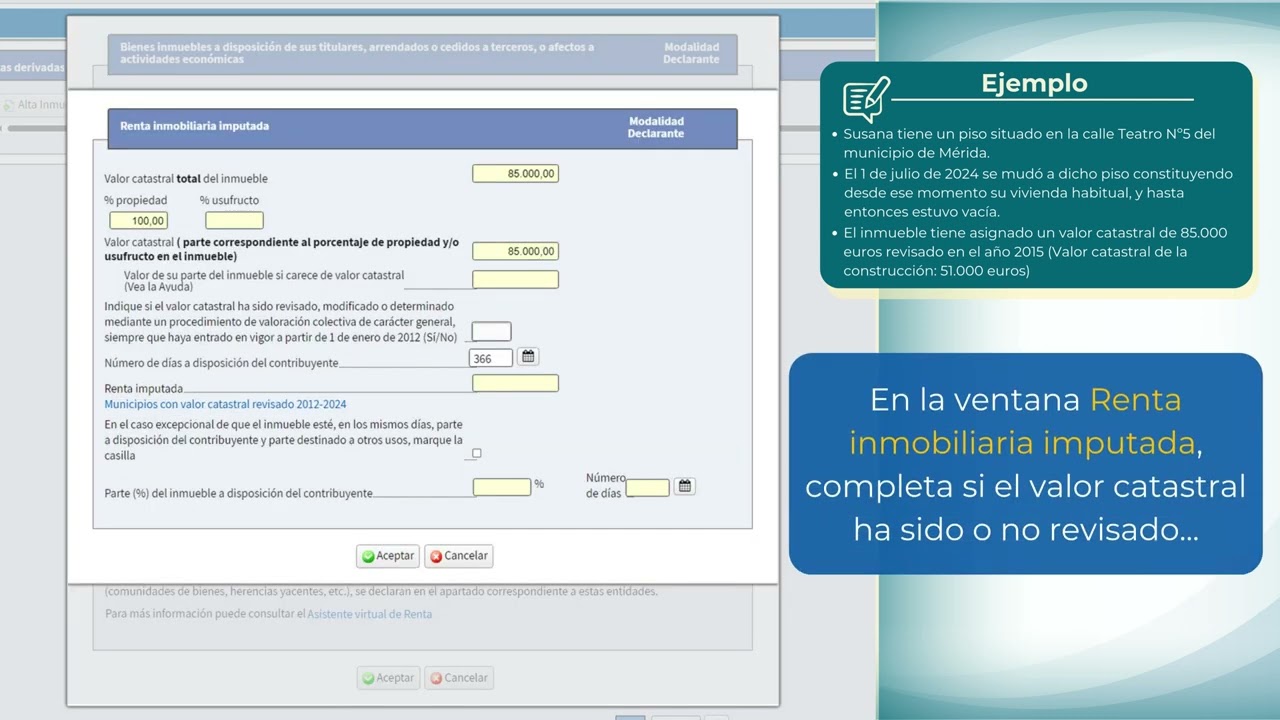
Cómo se calcula la imputación de rentas inmobiliarias: guía rápida
Encabezado relacionado: conceptos clave y por qué conviene entenderlos
Muchos se preguntan qué significa exactamente imputar rentas cuando uno es propietario de un inmueble que no está viviendo o alquilando. La imputación de rentas inmobiliarias es como una lluvia fina que cae sobre la mesa de tu declaración de la renta: no es dinero que recibas, pero sí una renta teórica que debes considerar para efectos fiscales. En este artículo vamos a desglosarlo paso a paso, sin jerga innecesaria, para que puedas entender qué se calcula, qué supuestos se aplican y cómo impacta en tu situación personal. Si alguna vez has sentido que las reglas fiscales parecen un código secreto, te prometo que lo vamos a traducir de forma clara y práctica, con ejemplos simples y una conversación directa, como si estuviéramos tomando un café y resolviendo dudas a mano alzada.
Imagina que tienes una casa que no está alquilada ni nadie vive en ella, y aún así el legislador te pide que calcules una rentabilidad teórica sobre ese inmueble. No se trata de dinero que entra a tu bolsillo, sino de un valor imaginario que sirve para ajustar tu base imponible. Por eso es crucial entender qué rentas se imputan, qué método se usa para calcular esas rentas y en qué escenarios la imputación cambia la forma en que pagas impuestos. En las siguientes secciones te voy a guiar como si fueses tú quien toma las decisiones, con preguntas sensatas, ejemplos prácticos y un lenguaje directo. ¿Listo para empezar?
H2: Qué implica la imputación de rentas inmobiliarias y por qué importa
La imputación de rentas inmobiliarias es un concepto que se aplica principalmente en ciertos regímenes fiscales para propietarios de bienes inmuebles. No todos los países o sistemas lo tienen igual; algunos utilizan bases de imputación distintas, otros no imponen renta imputada si el inmueble está desocupado. Pero la idea central es similar: se calcula una rentabilidad teórica sobre un inmueble y se incluye en la base imponible, como si esa rentabilidad se hubiera obtenido en una operación real. Esto puede afectar a la cuantía de los impuestos, incluso si no hay flujo de caja positivo.
– Por qué se impone: el razonamiento suele ser evitar ventajas fiscales por no usar un inmueble o por reducir artificialmente la renta declarada. Al imputar una rentabilidad, se intenta que el propietario contribuya al sistema tributario de forma equitativa, teniendo en cuenta el valor del activo.
– A quién afecta: principalmente a titulares de inmuebles urbanos no arrendados, a propietarios que usan el inmueble para uso personal por más del 50% del año, o a determinadas situaciones de alquiler vacacional que no generan ingresos contables completos.
– Cómo se suele calcular: a partir de bases como el valor catastral o el valor de adquisición, multiplicadas por un tipo de imputación establecido por la ley.
H2: Paso a paso para calcular la imputación de rentas inmobiliarias
Paso 1: identificar el tipo de inmueble y la situación de uso
Antes de sacar cualquier calculadora, pregunta clave: ¿el inmueble está desocupado, es vivienda habitual del propietario, o se utiliza para una actividad empresarial? La respuesta define el marco de la imputación. Si no es vivienda habitual y no hay alquiler, la imputación suele aplicar de manera más directa. Si hay uso mixto (parte para negocio, parte para vivienda), entonces hay prorrateos y criterios específicos. Piensa en ello como en una receta: primero escoges el ingrediente base (tipo de inmueble y uso), luego añades el resto de condimentos (valores, tasas, deducciones).
Paso 2: elegir la base de imputación
La mayoría de sistemas fiscales utilizan una base de imputación que puede ser:
– El valor catastral del inmueble.
– El valor de adquisición o el valor contable.
– Un porcentaje fijo aplicado al valor del inmueble.
La elección depende de la normativa de tu país o región. Si el valor catastral sube, la rentabilidad imputada también puede subir. Si el valor de adquisición es bajo, podría haber menos carga, pero ojo: hay límites y reglas de actualización. Es importante revisar la guía oficial o consultar a un asesor para confirmar cuál base se aplica en tu caso concreto.
Paso 3: aplicar la tasa o el rendimiento imputado
Una vez que tienes la base, necesitas aplicar la tasa de imputación establecida por la ley. Esta tasa puede ser fija (por ejemplo, 1% o 2% anual) o puede depender de otros factores como el uso del inmueble o su ubicación. Aquí la matemática es simple, pero el contexto es clave:
– Rentabilidad anual teórica = base de imputación × tasa de imputación.
– Si el inmueble se utiliza parcial o totalmente para usos no contemplados como imputables, la tasa o la base pueden ajustarse.
Paso 4: realizar el prorrateo cuando corresponde
Si el inmueble tiene uso mixto (por ejemplo, una vivienda que también se alquila en parte), debes prorratear la imputación en función del porcentaje de uso que corresponde a la imputación. Este paso es crucial: un error común es aplicar la imputación completa cuando solo corresponde una parte. La forma de prorratear suele basarse en:
– Porcentaje de uso para la vivienda no arrendada.
– Porcentaje de superficie del inmueble dedicada a usos no generadores de ingresos.
– Tiempo de uso del inmueble en relación al año fiscal.
Paso 5: considerar deducciones y ajustes
Dependiendo del sistema, pueden existir deducciones, reducciones o compensaciones. Algunas jurisdicciones permiten restar gastos directamente vinculados a la vivienda o al inmueble cuando se calculan rentas imputadas (por ejemplo, mantenimiento básico, IBI, o gastos administrativos). En otros casos, las deducciones se aplican contra la renta real obtenida de otras fuentes y no contra la imputación. Este paso requiere atención porque puede convertir una obligación en una carga menor o, al contrario, hacer que la imputación sea más severa.
Paso 6: comparar con la renta real y planificar
El siguiente paso práctico es comparar la renta imputada con cualquier ingreso real generado por el inmueble (si lo hubiera, como alquileres o actividades comerciales). Si la renta imputada es mayor que la renta real, probablemente haya un impacto directo en la base imponible. Si es menor, puede que no haya gran diferencia, pero la normativa podría requerir ajustar el cálculo para evitar ciertas distorsiones. Este paso es clave para planificar tu estrategia fiscal y evitar sorpresas en la declaración de la renta.
H2: Cálculos prácticos y ejemplos sencillos
Ejemplo A: inmueble desocupado, valor catastral alto
– Valor catastral: 150,000 euros
– Tasa de imputación: 1.5% anual
– Rendimiento imputado: 150,000 × 1.5% = 2,250 euros
Supón que no hay uso mixto y no hay deducciones aplicables. La renta imputada para ese año sería 2,250 euros, que se sumaría a la base imponible. Es una cantidad teórica, pero que afecta el total a pagar.
Ejemplo B: vivienda ocupada parcialmente por uso personal y parcial alquilado
– Superficie total: 120 m2
– Uso personal: 60 m2 (50%)
– Valor catastral: 180,000 euros
– Tasa: 1.8% anual
– Base imputable: 50% de la base total = 180,000 × 1.8% × 50% = 1,620 euros
En este caso, solo la mitad de la imputación corresponde a la porción no destinada a alquiler o uso personal. Si existiera alquiler parcial, habría que ajustar de nuevo para evitar doble conteo.
Ejemplo C: uso mixto con base de adquisición y deducciones
– Valor de adquisición: 120,000 euros
– Tasa de imputación: 2%
– Deducciones de mantenimiento: 300 euros
– Incurre una imputación de 2,400 euros (120,000 × 2%)
– Deductive: 300 euros
– Imputación neta: 2,100 euros
Este último ejemplo ilustra cómo las deducciones pueden reducir la carga final. En la práctica, la clave está en documentar cada gasto y entender qué se puede restar frente a la renta imputada, no solo en papel sino en la declaración oficial.
H2: Diferentes escenarios y particularidades
H3: Si el inmueble es vivienda habitual del propietario
La imputación puede variar cuando el propietario vive en la casa como vivienda habitual. Algunas jurisdicciones permiten reducción o eliminación de la imputación si la vivienda es efectivamente ocupada por su dueño como residencia permanente. En otros lugares, la imputación sigue aplicándose, pero con límites o requisitos de ocupación.
H3: Cuando hay venta o mejoras significativas
Si el inmueble se vende durante el año fiscal, la imputación puede experimentar cambios basados en la ganancia de capital o en la manera de valorar el inmueble al cierre del ejercicio. Las mejoras importantes que aumenten el valor catastral o de adquisición pueden modificar la base de imputación para el año siguiente.
H3: Inmuebles comerciales frente a residenciales
La imputación de rentas para inmuebles comerciales suele estar sujeta a reglas distintas a las de viviendas. Por ejemplo, algunos sistemas diferencian entre uso para oficinas, locales comerciales o almacenes. En ciertos casos, la tasa de imputación es mayor para uso comercial, o puede haber reglas específicas para propiedades alquiladas a terceros.
H3: Casos de reforma o cambio de uso
Si en un año el uso del inmueble cambia (por ejemplo, de vivienda a alquiler o viceversa), conviene recalibrar la imputación desde cero, con una revisión de la base, la tasa y los porcentajes de uso. Un cambio de uso a mitad de año puede requerir prorrateos más finos, para que la imputación sea justa y conforme a la normativa.
H2: Errores comunes y cómo evitarlos
– No prorratear correctamente en usos mixtos: es uno de los errores más habituales. Si el inmueble se usa 40% para algo distinto a lo imputable, la base y la tasa deben ajustarse con precisión.
– Omitir deducciones permitidas: hay casos en los que se pueden abatir gastos directamente vinculados al inmueble. Ignorarlos puede inflar la imputación de forma injustificada.
– No revisar actualizaciones de la normativa: las reglas cambian con frecuencia. Un cambio en la tasa o en la base puede alterar significativamente la cantidad imputada.
– Usar valores desfasados: el valor catastral y otros valores base deben estar actualizados a la fecha de cálculo. Usar valores antiguos genera errores y posibles recargos.
– No documentar: guardar recibos y justificantes de gastos puede evitar problemas en caso de una revisión por la autoridad fiscal.
H2: Consejos prácticos para gestionar la imputación de rentas inmobiliarias
– Mantén un registro claro del uso del inmueble: cuántos días se utiliza para vivienda del propietario, cuántos para alquiler, cuántos para otros usos.
– Revisa anualmente la base de imputación: verifica si el valor catastral o la base de adquisición ha cambiado y ajusta tu cálculo en consecuencia.
– Consulta las deducciones disponibles: antes de cerrar tu declaración, revisa posibles deducciones o reducciones que puedas aplicar.
– Haz simulaciones periódicas: realiza cálculos de imputación en diferentes escenarios para entender el impacto en tu situación fiscal.
– Considera asesoría profesional: una consulta rápida con un asesor fiscal puede ahorrarte tiempo y reducir el riesgo de errores costosos.
H2: Casos prácticos avanzados
Caso 1: inmueble con alquiler parcial y uso personal
– Valor catastral: 200,000 euros
– Alquiler parcial generado: 8,000 euros anuales
– Uso personal: 60% de la superficie
– Tasa de imputación: 1.5%
– Imputación base: 200,000 × 1.5% = 3,000 euros
– Prorrateo por uso personal: 60% no imputable, así que imputación neta: 40% de 3,000 = 1,200 euros
– Deducciones aplicables: 200 euros
– Imputación neta final: 1,000 euros
Caso 2: inmueble nuevo con valor de adquisición y dedicación mixta
– Valor de adquisición: 350,000 euros
– Tasa: 1.2%
– Deducción por mejoras de mantenimiento: 1,000 euros
– Imputación inicial: 350,000 × 1.2% = 4,200 euros
– Imputación neta: 4,200 – 1,000 = 3,200 euros
Caso 3: vivienda ocupada por propietario como residencia principal
– Valor catastral: 180,000 euros
– Tasa de imputación: 0% si la residencia es permanente y cumple los criterios
– Imputación: 0 euros
– Observación: si no se cumplen los criterios, podría aplicar una imputación reducida o diferente, según la normativa local.
H2: Impacto fiscal y planificación a largo plazo
La imputación de rentas inmobiliarias influye en la renta imponible, lo que a su vez afecta a la cuota de impuestos y a la planificación financiera general. El objetivo no es hacer la vida más compleja, sino entender cómo se genera ese gasto teórico para optimizar tu situación. A veces, pequeños ajustes en la forma de usar el inmueble o en la documentación pueden marcar una gran diferencia en la factura fiscal anual.
– Planificación a tres años: evalúa cómo cambios en valor catastral, tasas o uso del inmueble podrían variar tu imputación en el mediano plazo.
– Estrategias de uso del inmueble: si tienes flexibilidad, evalúa si conviene destinar más tiempo de uso personal o más tiempo de alquiler para alcanzar un equilibrio fiscalmente eficiente.
– Documentación y transparencia: conserva todos los justificantes de gastos y de uso, para demostrar, ante la autoridad fiscal, cómo se aplicaron los porcentajes de imputación.
H2: Conclusión: entender para decidir
En última instancia, comprender la imputación de rentas inmobiliarias no es solo para cumplir con una obligación, sino para tomar decisiones informadas sobre tus activos. Si te preguntas “¿cuánto voy a pagar este año por una renta imputada?”, la respuesta depende de varios factores: el uso real del inmueble, la base de imputación aplicable, la tasa que manda la ley, y si existen deducciones posibles. Tomarte el tiempo para revisar cada componente de manera consciente te permitirá evitar sorpresas y, si es posible, optimizar tu carga fiscal sin perder el control de tu situación patrimonial.
Preguntas frecuentes únicas
– ¿La imputación de rentas se aplica si mi inmueble está desocupado todo el año? En muchos sistemas sí, a menos que exista una excepción por la normativa local. Revisa si hay umbrales de uso, o si la ley permite una exención para inmuebles vacíos.
– ¿Puede la imputación cambiar si el valor catastral se actualiza durante el año? Sí, puede afectar la base de imputación y, por tanto, la renta imputada. Mantén actualizados los valores en tus cálculos.
– ¿Qué pasa si el inmueble es heredado y el valor de adquisición es diferente? En herencias, suele haber reglas específicas para la base de imputación; consulta la normativa de tu país para entender si se aplica un ajuste por valor de adquisición heredado.
– ¿Existen límites prácticos para deducciones vinculadas a la imputación? Sí, las deducciones suelen tener límites y condiciones, por ejemplo, gastos de mantenimiento que deben estar directamente vinculados a la imputación o al uso del inmueble.
– ¿Cómo afecta la imputación a una persona que coopera con un inmueble en una comunidad de bienes? En comunidades, suele haber reglas específicas para cada copropietario y cómo se prorratea la imputación entre ellos. Es crucial definir porcentajes y bases por cada titular.
– ¿Qué debo hacer si mi situación cambia durante el año (venta, reforma, cambio de uso)? Debes recalcular la imputación con la nueva base, tasa y proporciones, y presentar los ajustes correspondientes en la declaración de la renta del año afectado.
– ¿La imputación es la misma en todos los países? No. Cada país tiene su propio marco legal, con tasas, bases y criterios distintos. Consulta la normativa local o un asesor para conocer la versión exacta aplicable en tu caso.
– ¿Puedo planificar la imputación sin tener que hacer cálculos complejos cada año? Sí. Con una plantilla de simulación anual y registros de uso, puedes estimar la imputación con antelación y ajustar tu estrategia fiscal con mayor previsión.
Si quieres, puedo ayudarte a adaptar este contenido a la normativa específica de tu país o región, revisar tus números con un ejemplo detallado de tu inmueble, o convertir este artículo en un formato descargable para consulta rápida. ¿Qué parte te gustaría profundizar más o adaptar a tu situación fiscal particular?





