Nivel contributivo y no contributivo de la Seguridad Social: guía y diferencias clave
Nivel contributivo y no contributivo de la Seguridad Social: guía y diferencias clave
Encabezado relacionado: entender la mecánica de las prestaciones y quién entra en cada tipo
Qué es el nivel contributivo y el no contributivo de la Seguridad Social
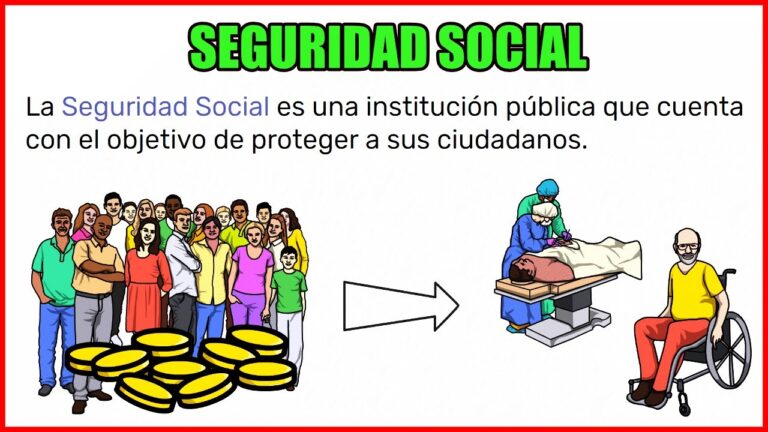
Cuando pensamos en la Seguridad Social, suele surgir la palabra “contributivo” como algo técnico y abrumador. Pero, si te detienes a mirarlo con calma, es más razonable de lo que parece: el sistema se organiza en dos verticales que, aunque pueden parecer paralelas, se entrelazan para cubrir a millones de personas. El nivel contributivo es aquel en el que las cotizaciones que tú y tu empresa —o tú mismo si eres autónomo— aportan durante tu vida laboral se transforman en derechos y prestaciones futuras. En pocas palabras, lo que pagas ahora se traduce en protección cuando te jubilas, adquieres una incapacidad temporal o permanente, o necesitas prestaciones por desempleo. Por otro lado, el nivel no contributivo funciona como una red de seguridad para quienes, por distintas razones, no alcanzan a cotizar lo suficiente para generar esas prestaciones. Es decir, aquel respaldo que se financia con fondos generales del estado o con presupuestos específicos para garantizar que nadie quede fuera por una falta de historial laboral completo.
¿Qué tipo de situaciones corresponden a cada uno? En lo contributivo entran los escenarios típicos: jubilación, incapacidad laboral permanente, incapacidad temporal, viudedad, orfandad y prestaciones por desempleo, entre otras. En lo no contributivo, por su parte, se encuentran apoyos que buscan cubrir carencias de ingresos y necesidades básicas, como la pensión no contributiva de jubilación o de invalidez para personas que no han acumulado suficientes años de cotización, así como ayudas para dependientes o familias con menos recursos. Es fácil confundirlos, porque ambos persiguen un objetivo común: proteger la vida de las personas ante riesgos como la enfermedad, la vejez o la pérdida de ingresos. Pero la forma en que se financian, los requisitos para acceder y el monto de las prestaciones son diferentes. A veces, una persona puede necesitar una combinación de ambas vías a lo largo de su vida, y entender el mapa completo te ayuda a planificar mejor. ¿Te has preguntado alguna vez cómo te afectaría una caída de ingresos si estás cotizando pero, por alguna razón, no llega a cubrir todas tus necesidades? Esa es la clave de comprender estas dos corrientes.
Cómo funciona el sistema contributivo
En el terreno contributivo, el motor son las cotizaciones. Cada mes, tú y tu empleador (o tú si eres autónomo) aportáis una parte de tu salario a la Seguridad Social. Estas aportaciones no son un pago único; son aportaciones continuas que se acumulan en tu historial de cotización. Ese historial es lo que se mira cuando se solicita la pensión de jubilación, o cuando se solicita una incapacidad, entre otras prestaciones. En esencia, el nivel contributivo premia la constancia: cuanto más tiempo hayas cotizado y mayor haya sido tu base de cotización, mayor suele ser la prestación que recibirás en el futuro. Pero ojo: el rendimiento de esa contribución depende de la normativa vigente, la edad de jubilación y los años de cotización mínimos exigidos para cada prestación. Por ello, es esencial mantener al día tus cotizaciones y revisar regularmente tu situación para evitar sorpresas cuando llegue el momento de pedir ayuda.
La lógica no es solo “pago para cobrar después”; también hay límites y reglas. Existen topes de cotización que condicionan cuánto se ingresa y, a su vez, cuánto se recibe. Además, la base de cotización puede ajustarse por mejoras salariales, cambios de puesto o incrementos en la jornada laboral. Es común que las personas se pregunten: “¿Qué ocurre si cambio de empleo o si dejo de trabajar?” La respuesta es que, en general, si sigues cotizando, tu historial se mantiene activo. Si pasas un periodo sin trabajo, es probable que pierdas temporalmente parte de la cobertura de desempleo, pero las bases de cotización anteriores siguen siendo la referencia para futuras prestaciones. En resumen, el sistema contributivo te acompaña durante la vida laboral, y su protección está estrechamente ligada a cuánto y durante cuánto tiempo has aportado. ¿Te preguntas cuánto se calcula exactamente tu pensión en base a tus cotizaciones? El cálculo puede parecer complicado, pero la idea central es simple: la duración y la calidad de tus aportes marcan la magnitud de la recompensa futura.
Cómo funciona el sistema no contributivo
El sistema no contributivo funciona como una red de seguridad para quienes, por distintas circunstancias, no acumulan suficiente historial de cotización para generar derechos vía las aportaciones. Este tipo de prestaciones se financia principalmente con fondos generales del Estado, y su objetivo es garantizar una base mínima de protección social para los sectores más vulnerables. Entre las prestaciones más representativas están las pensiones no contributivas de jubilación o invalidez, que se otorgan a personas con ingresos muy bajos o con capacidad de cotización reducida, y que, por su situación, no pueden acumular el número de años de cotización necesarios para acceder a una pensión contributiva. Además, existen ayudas específicas para dependientes, cuidados informales y otras situaciones de necesidad que se gestionan fuera del marco estrictamente contributivo.
Una característica clave del ámbito no contributivo es el umbral de ingresos. En general, para acceder a estas prestaciones, no se exige historial de cotización, pero sí se evalúan los ingresos y la situación de dependencia, discapacidad o envejecimiento. Esto significa que una persona que ha trabajado poco o que ha pasado periodos prolongados sin trabajo puede seguir recibiendo apoyo si sus condiciones cumplen con los criterios establecidos. Sin embargo, la cuantía de estas ayudas suele ser menor que la de las pensiones contributivas y puede estar sujeta a revisiones periódicas. ¿Te has preguntado alguna vez cuánto cambia si una persona, a lo largo de su vida, tiene periodos sin empleo y, por tanto, sin cotizar? Esa franja de la población se ve principalmente favorecida por el componente no contributivo, que busca evitar la exclusión social ante chasquidos de la vida laboral.
Diferencias clave entre contributivo y no contributivo
Para dejarlo claro, aquí tienes una lista de diferencias fundamentales, que, si las entiendes, ya te puedes construir una brújula para tomar decisiones a lo largo de tu vida laboral:
- Financiación: el contributivo se financia principalmente a través de cotizaciones laborales (empleados y empleadores); el no contributivo se financia con fondos generales del presupuesto público.
- Requisitos de acceso: en el contributivo se requieren años de cotización y bases de cotización; en el no contributivo, se evalúan ingresos y situación de dependencia o discapacidad, sin necesidad de historial laboral amplio.
- Cálculo de la prestación: las prestaciones contributivas dependen del historial de cotización y de la base de cotización; las no contributivas se calculan en función de criterios de necesidad y umbrales de ingresos, con menores importes en general.
- Magnitud y duración: las pensiones contributivas suelen ser mayores y con duración indefinida o hasta la jubilación; las no contributivas pueden tener cuantías fijas o variables y, en algunos casos, modalidades temporales o condicionadas a la situación actual.
- Variabilidad ante cambios laborales: si cambias de trabajo, la vía contributiva acompaña tu trayectoria con historial; la vía no contributiva se activa si tu situación económica o de dependencia se mantiene por debajo de ciertos umbrales, independientemente de tu historial laboral.
Una forma de verlo es pensar en el contributivo como un “ahorro social” que se construye con cada salario y que se utiliza para cubrir varias fases de la vida; y en el no contributivo como una “garantía mínima” que evita que alguien caiga por debajo de un umbral, incluso si no ha podido acumular suficiente ahorro a través de cotizaciones. ¿Qué pasa cuando alguien ha cotizado mucho pero pierde temporalmente su empleo? En general, puede que su pensión contributiva se vea afectada solo en el plazo de su historial de cotización, mientras que las prestaciones no contributivas actúan como un apoyo inmediato para cubrir necesidades básicas mientras se regula la situación laboral. Estas diferencias son decisivas para planificar a largo plazo, especialmente si anticipas cambios de carrera, periodos de paro o flexibilidad laboral.
¿Quiénes se benefician de cada sistema?
La respuesta corta es: casi todos, en algún momento de la vida, pueden beneficiarse de uno u otro, o de ambos, dependiendo de su situación. En el terreno contributivo, trabajan mayoritariamente las personas con empleo formal y los autónomos que han mantenido periodos constantes de cotización. Si te encuentras en un trabajo por cuenta ajena, tus cotizaciones se calculan en base a tu salario y tu empleador se encarga de aportar la parte que corresponde. Si eres autónomo, eres tú quien gestiona tus cuotas y tu historial de cotización depende de lo que declares como actividad y de tu base de cotización. En cualquier caso, la idea es que, con el tiempo, estas aportaciones construyen tu derecho a una pensión de jubilación, una prestación por incapacidad o una prestación por desempleo.
En el ámbito no contributivo, la población destinataria suele incluir a personas con ingresos muy bajos, personas mayores que no cumplen con los años de cotización necesarios, personas con discapacidad y cuidadores que, por su dedicación, pueden ver reducido su historial laboral. Hay también ayudas para familias y personas en situación de dependencia que buscan garantizar una calidad de vida mínima. Es importante entender que estas prestaciones no requieren un historial de cotización largo; su objetivo es garantizar una red de seguridad para quienes, por cualquier razón, quedan fuera del radio de acción de las aportaciones regulares. Si te ves en una de estas situaciones, no dudes en informarte sobre los criterios exactos en tu país o región; pequeños cambios en la normativa pueden abrir o cerrar puertas de acceso a estas ayudas.
Ejemplos prácticos: casos para entenderlo mejor
Imagina a Marta, una trabajadora por cuenta ajena que ha cotizado durante 35 años y está a punto de jubilarse. Su base de cotización ha sido constante y, cuando llegue la jubilación, recibirá una pensión contributiva que reflejará su historial de empleo. A lo largo de su vida laboral, Marta también ha tenido periodos de baja temporal, pero el conjunto de sus aportes mantiene su derecho a la jubilación. Por otro lado, a Javier, que ha trabajado de forma irregular, le falla el historial de cotización y, aunque podría haber accedido a ciertas ayudas contributivas, en un momento de necesidad acude a una pensión no contributiva para cubrir el mínimo mientras encuentra una solución de ingresos. Estos ejemplos ilustran la interacción entre ambos sistemas: uno complementando el otro cuando la vida se pone difícil, y ambos diseñados para evitar que nadie caiga por debajo de un umbral mínimo de protección.
Otro caso puede ser el de una persona que, tras perder el empleo, agota las prestaciones contributivas de desempleo y, al mismo tiempo, no cumple con la condición de no contributivo para cubrir todas sus necesidades básicas. En esa situación, suele haber una puerta que se abre a la protección social no contributiva para evitar que caiga en la pobreza, incluso si su historial de cotización público no ha sido suficiente para cubrir todas las necesidades. En resumen, la vida real no es estática: los cambios en el trabajo, el ingreso y la salud pueden mover a una persona de una vía a otra, y comprender estas vías te ayuda a navegar mejor el sistema cuando más lo necesitas.
Cómo se determina el nivel contributivo de una persona
La determinación del nivel contributivo no es un proceso que ocurre de forma aislada; es fruto de un historial de cotización que se acumula año tras año. En muchos países, el cálculo de la pensión contributiva se basa en la base de cotización y los años de contribución. Tu historial de cotización se utiliza para estimar la cantidad que recibirás en la jubilación y para decidir si cumples con los años mínimos requeridos para acceder a ciertas prestaciones. La base de cotización suele depender de tu salario, de los topes legales y de los cambios en la normativa. Por eso es tan importante estar al día con las cotizaciones, y revisar periódicamente tu Informe de Vida Laboral o su equivalente para asegurarte de que todo esté correcto. Si has trabajado en diferentes empleadores o has cambiado de régimen de cotización (por ejemplo, de autónomo a trabajador por cuenta ajena), conviene confirmar que el historial se mantiene completo y correcto, porque pequeños errores pueden afectar el monto final de la pensión.
Para las personas que han tenido periodos sin cotizar, el sistema suele contemplar mecanismos de regularización que permiten compensar de alguna forma esas lagunas, ya sea mediante el periodo en el que se ha cotizado previamente o mediante otros criterios de la normativa. En cualquier caso, el objetivo es evitar que una temporada de desempleo o de trabajo informal prive a alguien de sus derechos en el futuro. Este equilibrio entre continuidad de cotización y estabilidad de la protección social es una de las claves para entender por qué es tan útil mantener un registro claro de tus aportaciones y, si fuera necesario, asesorarte para regularizarlas o corregirlas. ¿Has revisado alguna vez tu historial de cotización para confirmar que todos tus periodos están bien registrados?
Impacto en la pensión y otras prestaciones
La vida útil de la protección contributiva es amplia: la pensión de jubilación es su estrella, pero no es la única. Una persona con un historial robusto de cotización suele beneficiarse también de prestaciones por incapacidad temporal o permanente, de prestaciones por maternidad o paternidad que tienen una base de cotización, y de coberturas ante riesgos laborales. Además, las viudades y orfandades también suelen estar ligadas al historial de cotización. En el escenario no contributivo, la idea cambia un poco: la pensión no contributiva de jubilación o invalidez, por ejemplo, intenta asegurar un mínimo, pero el importe suele ser menor y no depende de las aportaciones previas. En cualquier caso, la interconexión entre ambos sistemas puede hacer posible que, si ya no tienes suficiente historial de cotización, accedas a ayudas no contributivas para asegurar una cobertura mínima mientras la vida vuelve a equilibrarse. En conjunto, estas prestaciones buscan evitar que un giro negativo en la vida te deje sin red de seguridad.
Además de las pensiones, existen ayudas y servicios complementarios que pueden afectar tu situación general: ayudas para cuidado de familiares, prestaciones especiales para personas con discapacidad, y programas de reinserción laboral que pueden combinarse con las prestaciones contributivas. Cuando planificas tu futuro, vale la pena pensar en estas interacciones: a veces, aumentar una cuota o ajustar tu base de cotización puede tener efectos positivos no solo en la pensión eventual, sino en la posibilidad de acceder a prestaciones específicas cuando las necesites. ¿Has considerado cómo una reforma de tu carrera podría impactar tu cobertura futura y tus opciones de protección social?
Planificar la seguridad social puede parecer un rompecabezas, pero con una visión clara puedes convertirlo en una estrategia sólida. Aquí van algunos consejos prácticos que puedes aplicar hoy mismo, sin necesidad de ser un experto en normativa:
- Revisa tu historial de cotización regularmente. El acceso a plataformas de la seguridad social de tu país suele permitir consultar tus años cotizados, bases y periodos de pago. Si detectas lagunas, pregunta o solicita correcciones cuanto antes; pequeñas discrepancias pueden afectar el monto de tu pensión a largo plazo.
- Conoce tus bases de cotización y cómo influyen en tu futura pensión. Si tienes posibilidad de incrementar tu base de cotización (por ejemplo, cambiando a un puesto con mayor remuneración o agregando horas de trabajo), evalúa el impacto a medio y largo plazo. A veces un pequeño incremento puede traducirse en una mejora significativa en la pensión final.
- Entiende la diferencia entre prestaciones contributivas y no contributivas en tu país. Identificar qué prestaciones podrían corresponderte, y en qué circunstancias, te ayudará a evitar sorpresas y a planificar la transición entre fases de la vida laboral.
- Piensa en el seguro privado como complemento. Aunque la Seguridad Social cubre una base amplia, no siempre alcanza para mantener el mismo nivel de vida que tenías. Un seguro privado o un plan de ahorro puede ser una red complementaria útil, siempre dentro de un plan financiero equilibrado.
- No esperes a encontrarte en apuros para pedir asesoría. Un profesional de la seguridad social o un asesor financiero puede ayudarte a interpretar tu situación, planificar tus cotizaciones y optimizar tus futuras prestaciones. A veces, una revisión de tu situación actual y una reestructuración de aportaciones pueden marcar una gran diferencia.
Otra recomendación útil es entender qué cambios legislativos podrían afectar tus derechos. Las reformas en la edad de jubilación, las bases mínimas de cotización y los topes de cotización pueden variar. Mantente informado de las noticias oficiales y de los anuncios de reformas para adaptar tu planificación a la normativa vigente. ¿Prefieres planificar a largo plazo con un plan concreto o prefieres adaptar tu plan sobre la marcha a las novedades legislativas?
Preguntas frecuentes únicas y útiles
¿Puedo pasar de contributivo a no contributivo si mi situación económica cambia de forma repentina?
Sí; en muchos sistemas de Seguridad Social, las condiciones para acceder a una pensión no contributiva o a ayudas similares no dependen directamente de tu historial de cotización reciente, sino de tu situación económica y de dependencia. Si tu ingreso cae por debajo de un umbral establecido y cumples otros criterios (edad, discapacidad, dependencia), podrías calificar para estas ayudas. Es clave consultar los criterios actuales, ya que pueden variar y tener umbrales específicos por región o país.
¿Qué ocurre si he cotizado mucho, pero pierdo mi empleo y no encuentro un nuevo trabajo de inmediato?
En ese caso, puedes estar cubierto por prestaciones por desempleo (contributivas) durante un periodo determinado, siempre que hayas cumplido los requisitos de cotización y el motivo de la pérdida de empleo sea elegible. Si pasa mucho tiempo y no hay ingresos suficientes, podrías recurrir a prestaciones no contributivas para garantizar una cobertura mínima. La transición entre estas vías depende de las normativas vigentes y de tu historial específico, por lo que es recomendable consultar con la seguridad social o un asesor para entender tus opciones en cada momento.
¿Cómo se calcula la pensión contributiva y cuál es la base de cotización?
La pensión contributiva se calcula a partir de la base de cotización y los años de cotización. En general, cuanto más alta sea tu base de cotización y más años hayas cotizado, mayor será la cuantía de la pensión. Además, hay reglas que pueden incluir topes máximos, coeficientes de necesidad y fórmulas de ajuste por edad. Las normativas cambian, por lo que es importante revisar tu situación personal con regularidad y, si es posible, consultar con un especialista para confirmar el cálculo correcto y las posibles opciones de mejora.
¿Qué papel juegan las prestaciones por invalidez y las bajas temporales en el esquema contributivo?
Las prestaciones por invalidez y las bajas temporales son componentes clave del sistema contributivo. Las bajas por enfermedad o accidente pueden dar lugar a prestaciones temporales que sustituyen parcial o totalmente el ingreso, abriendo la puerta para la recuperación sin perder la posibilidad de seguir cotizando y, a la vez, protegiéndote frente a periodos de inactividad. En el caso de invalidez, la situación puede evolucionar hacia una pensión permanente si la incapacidad es mayor o igual a lo que se define en la normativa. Mantener el historial de cotización y entender las condiciones de cada tipo de prestación te ayudará a planificar mejor la transición entre trabajo y recuperación.
¿Qué pasa con las pensiones no contributivas si mi situación cambia (por ejemplo, mejoría de ingresos o emancipación de un cuidador)?
Las pensiones no contributivas suelen basarse en criterios de necesidad y en la situación de dependencia. Si tu situación mejora o cambian tus ingresos de forma sostenida, podría haber cambios en la elegibilidad o en la cuantía. En muchos sistemas, la revisión de la situación es periódica, y es posible que se reduzca o se pierda la prestación si ya no cumples con los criterios. Por ello, es fundamental notificar cualquier cambio relevante a las autoridades de seguridad social para evitar ingresos indebidos y asegurarte de que el sistema refleja tu realidad actual.
La coordinación de la seguridad social entre países es un tema complejo, pero hay acuerdos que permiten sumar periodos de cotización en distintos países para calcular derechos de jubilación. Generalmente, estos acuerdos permiten reconocer el tiempo trabajado en el extranjero para que no se pierda la cobertura y se pueda acumular un historial global. Si tienes planes de mudarte, trabajar en otros países o residir en el extranjero, pregunta por el marco de coordinación vigente y los requisitos para trasladar tu historial de cotización. Con la información adecuada, puedes evitar pérdidas de derechos y aprovechar la seguridad social internacional que corresponde a tu situación.
Conclusión: cómo afrontar tu vida contributiva y no contributiva con claridad
La vida laboral moderna no es lineal. Entre cambios de empleo, periodos de desempleo, jornadas parciales y nuevas responsabilidades, es fácil perder el rastro de cuánto has cotizado y qué derechos te corresponden. Por eso es tan valioso entender la diferencia entre lo contributivo y lo no contributivo, y saber que, en muchos casos, ambos sistemas trabajan de forma complementaria para darte una red de seguridad sólida. Si te haces la pregunta de qué camino seguir, la respuesta está en tus circunstancias presentes y en tus planes para el futuro. ¿Qué te gustaría lograr con tu protección social en los próximos diez años? ¿Qué cambios podrías hacer hoy para acercarte a ese objetivo? Empieza por revisar tus cotizaciones, informa cambios relevantes y, si puedes, consulta con un profesional para dibujar una ruta personalizada que te permita disfrutar de tranquilidad hoy y seguridad mañana. Recuerda: la seguridad social no es solo una prestación; es una herramienta para vivir con confianza frente a la incertidumbre.