
Cómo rellenar el Modelo 303 Régimen General: guía paso a paso para la declaración de IVA
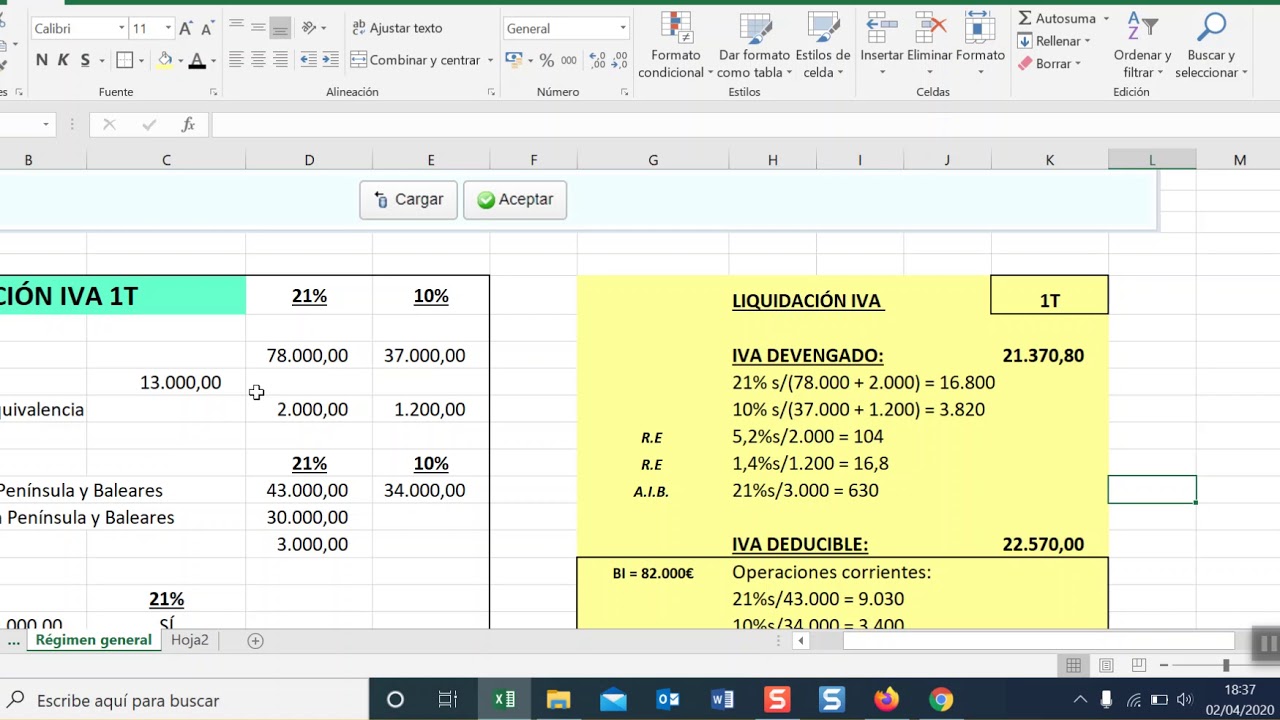
Cómo rellenar el Modelo 303 Régimen General: guía paso a paso para la declaración de IVA
Encabezado relacionado: Preparación, conceptos clave y flujo de trabajo del Modelo 303
Introducción: qué es el Modelo 303 y por qué te afecta si perteneces al Régimen General
La declaración del IVA puede parecer un embrollo, pero piensa en ella como en una factura gigante que tú gestionas cada periodo para que Hacienda sepa qué dinero entra y qué cantidad se devuelve o se ingresa. El Modelo 303 es la herramienta que utilizan las empresas y los profesionales para liquidar el IVA en España cuando están en el Régimen General. ¿Quiénes deben presentarlo? Pues casi todas las empresas, autónomos y entidades que realizan operaciones gravadas con IVA, con ciertas excepciones o regímenes especiales. ¿Cuándo hay que presentarlo? Generalmente de forma trimestral, aunque existen casos en los que la liquidación se hace de forma anual para ciertos sujetos pasivos o para ciertas operaciones. En este artículo te voy a guiar, paso a paso, para que entiendas qué datos necesitas, cómo calcular la cuota de IVA soportado y repercutido, y cómo presentar el Modelo 303 sin dramas.
Antes de nada, conviene entender los conceptos básicos. El IVA repercutido es el IVA que cobras a tus clientes en tus facturas. El IVA soportado es el que pagas a tus proveedores por tus compras y gastos. La diferencia entre ambos puede salir a pagar o a devolver. Si vendes más IVA del que compras, ingresas la diferencia; si compras mucho y el IVA soportado es mayor que el repercutido, la administración te devolverá la diferencia. En el Régimen General, la declaración se estructura en varias casillas para que puedas detallar operaciones, bases imponibles, y las cuotas correspondientes. ¿Estás listo para desglosarlo como si fuera una factura en cadena? Vamos paso a paso.
Preparación previa: documentos y datos necesarios antes de empezar
Identifica tu periodo y tu régimen concreto
Antes de tocar el ordenador, identifica claramente el periodo de liquidación correspondiente: trimestre civil o año para ciertos regímenes. Si estás en Régimen General, normalmente presentarás el Modelo 303 de forma trimestral (enero-marzo, abril-junio, julio-septiembre, octubre-diciembre). Asegúrate de que te corresponde ese calendario, porque una presentación fuera de plazo tiene sanciones o intereses. Si estás en módulos o régimen especial, puede haber diferencias, así que verifica con tu asesor o en la web de Hacienda.
Reúne tus registros de ventas, ingresos y facturas emitidas
Reúne todas las facturas emitidas a clientes durante el periodo: ventas, servicios prestados, entregas de bienes, exportaciones, y operaciones exentas con consentimiento de IVA si es el caso. No olvides las facturas intracomunitarias y las operaciones a través de plataformas digitales. Este es el corazón de la cuota repercutida: necesitas la base imponible de cada operación para calcular el IVA correspondiente.
Conserva facturas y justificantes de compras y gastos
El IVA soportado no se puede deducir sin factura o justificante del gasto. Reúne las facturas de compras, proveedores, gastos de funcionamiento, renting, suministros, y cualquier gasto deducible que esté vinculado a la actividad económica. Si trabajas con facturas recibidas por medios digitales, asegúrate de conservarlas en formato electrónico y de tenerlas correctamente fechadas y clasificadas para cada trimestre.
Conoce las tasas de IVA aplicables
En España hay distintos tipos de IVA: 21% general, 10% reducido y 4% superreducido para ciertas operaciones. Si tu actividad aplica una tasa distinta (por ejemplo en proyectos culturales, servicios médicos, o ciertos bienes), tenlo en cuenta para no confundir la cuota. También hay operaciones exentas o con inversion de sujeto pasivo; detállalas para no cometer errores al cuadrar la liquidación.
Organiza tus datos por conceptos de base y tipo de operación
Para facilitar el proceso, clasifica tus operaciones en:
– Base imponible de IVA repercutido (ventas).
– Base imponible de IVA soportado (compras, gastos, inversiones).
– Régimen de inversión del sujeto pasivo o operaciones exentas, si corresponde.
– Sumas y saldos de IVA en periodo anterior si hay regularización o ajustes.
Con esta organización, cuando llegues a la parte de la declaración, el camino será más directo que seguir un mapa con puntos de interés marcados.
Paso a paso: guía detallada para rellenar el Modelo 303
1. Accede al Modelo 303 y elige el periodo correcto
Comienza abriendo la sede electrónica de la Agencia Tributaria o el portal de la agencia correspondiente si trabajas fuera de España. El modelo 303 se presenta en línea y requiere tus credenciales: certificado digital, DNI electrónico, o Clave PIN. Elige el periodo de liquidación (por ejemplo, 2024-T1 para el primer trimestre de 2024) y verifica que el régimen sea el General. Si ya tienes una ventana de borradores, revisa que no esté antiguamente guardada; la precisión aquí evita arrepentimientos posteriores.
2. Datos generales del declarante
Introduce los datos de la empresa o autónomo: nombre o razón social, NIF, domicilio fiscal, actividad económica, y código de cuenta bancaria para la transferencia de la cuota si corresponde. También te pedirán datos de contacto y el régimen aplicable. Este bloque es como la portada de tu libro: si está mal, todo lo demás transmite información errónea.
3. IVA repercutido: bases imponibles y tipo impositivo
En esta sección detallas las operaciones gravadas con IVA que has realizado. Para cada tipo de operación, registras:
– Base imponible.
– Tipo impositivo aplicable (21%, 10%, 4% u otros si aplica).
– Cuota de IVA repercutida (base imponible multiplicada por tipo impositivo).
Si tienes facturas emitidas en el periodo, suma todas las bases imponibles y sus cuotas correspondientes. Ten en cuenta operaciones intracomunitarias o exportaciones que pueden requerir tratamiento especial (reducción de cuota, exención, o inversión del sujeto pasivo).
4. IVA soportado: bases imponibles y deducciones
Aquí introduces las bases imponibles de las facturas de compra y gastos deducibles. Debes registrar:
– Base imponible de cada factura o gasto.
– Tipo impositivo aplicado por el proveedor (si corresponde).
– Cuota soportada.
Además, hay que incluir ajustes por gastos no deducibles, gastos bloqueados por normativa o por inversión del sujeto pasivo en ciertas operaciones. Organizar estas entradas por proveedor o por tipo de gasto puede facilitar la verificación posterior.
5. Otras operaciones y ajustes
El Modelo 303 también admite ajustes por operaciones no previstas o por regularizaciones de trimestres anteriores, correcciones por errores en liquidaciones previas, o por resultantes de devoluciones de clientes. Si has tenido devoluciones, descuentos o notas de crédito, registra su impacto en la base imponible y la cuota correspondiente.
6. Cuota a ingresar o repercutir y saldo
Con las bases imponibles de repercutido y soportado, calculas la diferencia:
– Si repercutido > soportado: cuota a ingresar.
– Si soportado > repercutido: cuota a devolver o saldo a favor.
Este paso te da el resultado final de la liquidación del periodo. Es como cerrar una cuenta bancaria temporal: lo que entra y sale debe cuadrar para no dejar pendientes.
7. Revisión de importes y control de errores comunes
Antes de presentar, revisa:
– Que las bases imponibles sean coherentes con tus facturas y gastos.
– Que los tipos impositivos sean correctos para cada operación.
– Que no haya dobles contabilizaciones o importes duplicados.
– Que el periodo seleccionado coincida con tus libros contables y con la contabilidad interna.
Una segunda revisión evita sorpresas en el cierre de mes o en la revisión por parte de Hacienda.
8. Presentación y firma
Una vez verificada, envía el modelo. En muchos casos, necesitarás firma digital o certificado para confirmar la declaración. Guarda el justificante de presentación y, si es posible, genera un PDF que contenga el resumen de la liquidación. Esto te servirá para tu archivo contable y para futuras comprobaciones.
9. Justificantes y documentación de respaldo
Aunque una vez presentada puedas pensar que ya está todo hecho, Hacienda puede pedirte justificantes de determinadas deducciones o de operaciones específicas. Mantén a mano facturas, recibos y justificantes, organizados por trimestre y por tipo de operación. Un buen archivo facilita auditorías o aclaraciones sin que se convierta en un caos.
Consejos prácticos y errores comunes al rellenar el Modelo 303
Errores frecuentes al rellenar la base imponible
– No incluir operaciones exentas de IVA o con inversión del sujeto pasivo cuando corresponde.
– Olvidar deducir facturas de proveedores o gastos con derecho a deducción.
– Clasificar erróneamente una factura con tipo impositivo distinto al real.
– No ajustar las devoluciones o descuentos que afectan a la base imponible.
Cómo evitar sanciones por presentaciones tardías o incorrectas
– Presenta dentro del plazo para evitar recargos. Si no puedes, solicita un aplazamiento o un fraccionamiento conforme a la normativa.
– Realiza las revisiones con tiempo y no confíes únicamente en la memoria de tu software: verifica cada operación.
– Guarda cada justificante de forma clara y accesible en caso de inspección.
– Si dudas, consulta a un asesor fiscal para evitar errores comunes que pueden convertirse en sanciones.
Hacerlo más fácil: herramientas, sistemas y trucos para el Modelo 303
Uso de software de contabilidad y modelos en línea
Hoy en día existen herramientas que sincronizan tus facturas con el Modelo 303 y generan los extractos necesarios para cada sección. Software de contabilidad, facturación electrónica y ERP pueden exportar informes de ventas y compras en formatos compatibles con el modelo 303, reduciendo errores humanos. Además, las plataformas de Hacienda suelen permitir guardar borradores y comparar periodos para ver la evolución de tus cuotas.
Calculadoras y plantillas útiles
Si prefieres hacerlo de forma manual o acompañar tu contabilidad con plantillas, puedes usar hojas de cálculo para calcular base imponible, tipo impositivo y cuota. Crea plantillas por trimestre donde registres:
– Facturas emitidas
– Facturas recibidas
– Descuentos y devoluciones
– Nuevas operaciones exentas
Con una plantilla bien organizada, el paso a paso se convierte en una tarea rutinaria, como hacer la lista de compras semanales, pero con una finalidad fiscal.
Casos prácticos y ejemplos concretos
Ejemplo 1: empresa de servicios con facturas entre 21% y 10%
Imagina una empresa de consultoría que factura servicios con una base imponible total de 40.000 euros al 21% y 10.000 euros al 10%. El IVA repercutido sería 21% de 40.000 (8.400) más 10% de 10.000 (1.000), total 9.400 euros. En gastos deducibles, la empresa detalla compras de software y suministros por 12.000 euros con un 21% de IVA (2.520) y otros gastos menores por 3.000 euros con 10% de IVA (300). El soportado total es 2.520 + 300 = 2.820. La cuota resultante sería 9.400 – 2.820 = 6.580 a ingresar. En este ejemplo, el flujo de caja se plantea como una balanza simple: entra más de lo que sale, por lo que hay que ingresar esa diferencia a la Agencia Tributaria.
Ejemplo 2: minorista con operaciones a 21% y devoluciones
Una tienda minorista tiene ventas por 75.000 euros con 21% de IVA (16.500) y gastos deducibles por 25.000 euros con IVA soportado de 21% (5.250). Pero ha recibido devoluciones y descuentos que reducen las ventas en 5.000 euros (IVA repercutido de esa parte es 1.050). El nuevo total de IVA repercutido podría ajustarse a 15.450 (16.500 menos 1.050). El soportado total podría ser 5.250 más otros gastos de 1.000 con 21% de IVA (210), sumando 5.460. La diferencia sería 10. – 0.? El ajuste debe hacerse cuidadosamente para reflejar devoluciones y descuentos. Este tipo de escenarios subraya la importancia de mantener una contabilidad flexible para ajustar cifras cuando ocurren devoluciones o correcciones.
Sección especial: inversiones y operaciones intracomunitarias
Inversiones del sujeto pasivo y operaciones inversas
En algunas operaciones, el IVA se aplica al comprador por inversión del sujeto pasivo. En estos casos, la base imponible y la cuota deben registrarse de forma específica para evitar duplicidades o omisiones. Si trabajas con proveedores extranjeros o ventas intracomunitarias, asegúrate de usar las casillas correctas y de adjuntar los certificados o justificantes necesarios.
Operaciones exentas y diferencias regionales
Algunas operaciones pueden estar exentas de IVA o con tipo reducido, como ciertos servicios médicos, educativos, culturales o financieros. Este tipo de operaciones debe registrarse adecuadamente para no influir indebidamente en las cuotas. Si tienes dudas, revisa la normativa vigente para exenciones y no dudes en consultar a un profesional.
Conclusión y recapitulación: cierres prácticos para el Modelo 303 del Régimen General
Rellenar el Modelo 303 en el Régimen General no tiene por qué ser una montaña; con organización, datos claros y una revisión previa, puedes convertirlo en una tarea rutinaria y, incluso, predecible. Imagina que cada trimestre es como completar un rompecabezas: cada factura emitida y cada gasto soportado encaja en su casilla, y al final el cuadro cuadra. Si te organizas con antelación, usas herramientas que automaticen parte del proceso y te mantienes al día con tus registros, la liquidación se convertirá en una parte natural de tu flujo de trabajo contable.
Un punto clave es la precisión: la diferencia entre lo que repercutes y lo que soportas marca la diferencia entre pagar y recibir. Y sí, a veces el saldo final no es agradable, pero entender el porqué te da control y reduce el estrés en la fecha de cierre. ¿Te imaginas terminar cada trimestre con un informe claro y un comprobante impecable? Ese es el objetivo.
Preguntas frecuentes únicas sobre el Modelo 303 en el Régimen General
- ¿Qué pasa si cometo un error en una declaración anterior del Modelo 303? Si detectas un error, normalmente puedes presentar unarectificación en la siguiente liquidación o en un plazo razonable para corregirlo, dependiendo de la naturaleza del error y del periodo afectado. Consulta con un asesor para escoger la vía adecuada y evita sanciones por información incorrecta.
- ¿Puedo deducir el IVA soportado en gastos que no son directamente relacionados con mi actividad principal? En general, solo se admite la deducción de IVA soportado cuando está vinculada a actuaciones sujetas y no exentas. Hay particularidades según el tipo de gasto, como gastos mixtos o vinculados a servicios que no generan deducción total. Revisa cada caso y conserva las facturas para justificar la deducción.
- ¿Cómo afecta la inversión del sujeto pasivo a la declaración? En operaciones de inversión del sujeto pasivo, el destinatario debe autorepercutir el IVA, es decir, el adquirente debe imputar el IVA en la liquidación y, a su vez, deducirlo si corresponde. En el Modelo 303, estas operaciones deben registrarse en rúbricas específicas para evitar confusiones con el IVA repercutido y soportado.
- ¿Qué plazos exactamente tengo para presentar el Modelo 303? En general, el Modelo 303 se presenta de forma trimestral, dentro de los primeros días hábiles del mes siguiente al trimestre liquidado. Por ejemplo, para el primer trimestre (enero-marzo), la fecha límite suele ser a finales de abril. Si te acercas al cierre y no tienes claro el plazo, consulta la aplicación oficial de Hacienda para el calendario exacto de cada periodo.
- ¿Qué ocurre si no tengo todas las facturas a tiempo? Es mejor presentar una liquidación provisional con la información disponible y dejar constancia de las facturas pendientes o usar un periodo de ajuste cuando las obtengas. Evita dejar expedientes sin presentar o retrasarte demasiado, ya que las sanciones y recargos pueden acumularse si no se cumplen los plazos o se producen incongruencias en las bases imponibles.
- ¿Puedo usar plantillas o software para ahorrar tiempo? Sí. Las plantillas de Excel o Google Sheets con fórmulas y las herramientas de contabilidad pueden automatizar cálculos y ayudarte a organizar las bases imponibles y cuotas de IVA. El truco está en mantener la consistencia entre tu software contable y las cifras que introduces en el Modelo 303.
Si te gustó este enfoque paso a paso y quieres que lo adapte a tu tipo de negocio (por ejemplo, comercio minorista, servicios profesionales, o fabricación), dime qué tipo de operaciones tienes y te preparo una versión aún más personalizada. ¿Te gustaría ver un resumen rápido de tus próximos pasos para completar el Modelo 303 en el Régimen General? ¿Qué herramientas de contabilidad ya utilizas y qué sistema te gustaría que integráramos para facilitar la liquidación de IVA?
Si necesitas, también puedo convertir este esquema en una guía de referencia rápida que puedas imprimir y pegar en tu escritorio para tener a mano los números clave cada trimestre. ¿Qué te parece empezar con una versión resumida para tenerla de checklist? ¿Prefieres que lo personalicemos para un autónomo, una microempresa o una empresa con varios departamentos?





