Mandato SEPA y Seguridad Social: Guía Completa para Órdenes de Pago
Mandato SEPA y Seguridad Social: Guía Completa para Órdenes de Pago
EncabezadoRelacionado: Entender el marco SEPA en la Seguridad Social y sus implicaciones
Introducción: por qué este tema te interesa y qué aprenderás
Si trabajas en una empresa, en la administración pública o gestionas servicios para clientes, seguro te has preguntado cuándo y cómo usar SEPA para realizar pagos o cobros relacionados con la Seguridad Social. SEPA (Single Euro Payments Area) no es solo una sigla elegante: es un marco único que facilita transferencias y débitos automáticos en euros dentro de Europa. En el mundo real, eso se traduce en menos papeleo, menos errores y pagos que llegan puntualitos a su destino. Pero, ojo: no todo es automático. Detrás de cada mandato SEPA hay reglas, formatos y autorizaciones que conviene entender para evitar sorpresas desagradables como cargos extra, devoluciones o retrasos.
En este artículo te voy a llevar paso a paso, desde qué es exactamente un mandato SEPA y cómo se relaciona con la Seguridad Social, hasta cómo preparar, emitir y auditar órdenes de pago. Hablaremos en un lenguaje claro, con ejemplos prácticos y preguntas que suelen surgir en la práctica diaria. ¿Listo para simplificar un proceso que a veces parece un jeroglífico administrativo? Vamos allá.
¿Qué es SEPA y cuál es su vínculo con la Seguridad Social?
Primero lo básico: SEPA agrupa a países de la Unión Europea y algunos estados adheridos para que las transferencias en euros sean tan simples como enviar un correo. El objetivo es que, si tienes que pagar a un proveedor o a un empleado en un país SEPA, puedas hacerlo con un formato estandarizado y con la menor fricción posible. Entre los instrumentos más usados están las transferencias de crédito (SEPA Credit Transfer, SCT) y los débitos directos (SEPA Direct Debit, SDD).
Ahora, ¿qué tiene que ver esto con la Seguridad Social? Muchas veces las administraciones públicas y las empresas deben hacer pagos o cobros relacionados con cotizaciones, tasas o servicios vinculados a la Seguridad Social. En esos escenarios, el mandato SEPA te permite autorizar a una entidad (tu empresa, tu gestor, tu asesor) a realizar cobros o pagos en nombre de la Seguridad Social o hacia la Seguridad Social, de forma estandarizada y certificada. Es como darle a la banca una carta de autorización única para movimientos en euros, sin tener que abrir un millar de formularios cada vez.
Diferencias clave entre SCT y SDD para entender mejor el flujo
– SCT (SEPA Credit Transfer): tú emites un pago y la entidad receptora recibe el importe. Es ideal para pagos fijos, como cotizaciones o aportaciones periódicas cuando tú mandas el dinero a la Seguridad Social o a proveedores. El proceso suele ser asíncrono y requiere datos bancarios del destinatario y, en algunos casos, el identificador del acreedor.
– SDD (SEPA Direct Debit): autorizas a la entidad receptora a retirar un importe de tu cuenta. Es útil cuando tienes cobros recurrentes y necesitas que el acreedor gestione los débitos, siempre con un mandato previo firmado por ti. En el contexto de la Seguridad Social, podría aplicarse a ciertos pagos periódicos que el otorgante debe cobrar o retener, siempre bajo un consentimiento claro y vigente.
La distancia entre estos dos instrumentos no es solo de forma: es de control. SCT te da control total del cuándo se paga, mientras que SDD transfiere la cadencia al acreedor, siempre que exista el mandato adecuado. En el mundo real, elegir entre SCT y SDD depende del flujo de caja, de quién tiene la responsabilidad de iniciar el pago y de qué tan ágil debe ser la operación. ¿Qué te parece si aterrizamos esto en un ejemplo práctico?
Requisitos para emitir órdenes de pago SEPA a la Seguridad Social
Antes de mandar una orden de pago SEPA, necesitas reunir ciertos elementos para que el proceso no se detenga en la primera revisión. Piensa en ello como preparar la maleta antes de un viaje: si llevas lo indispensable (datos correctos) evitarás contratiempos en el aeropuerto financiero.
Datos y elementos clave que requieren las órdenes SEPA
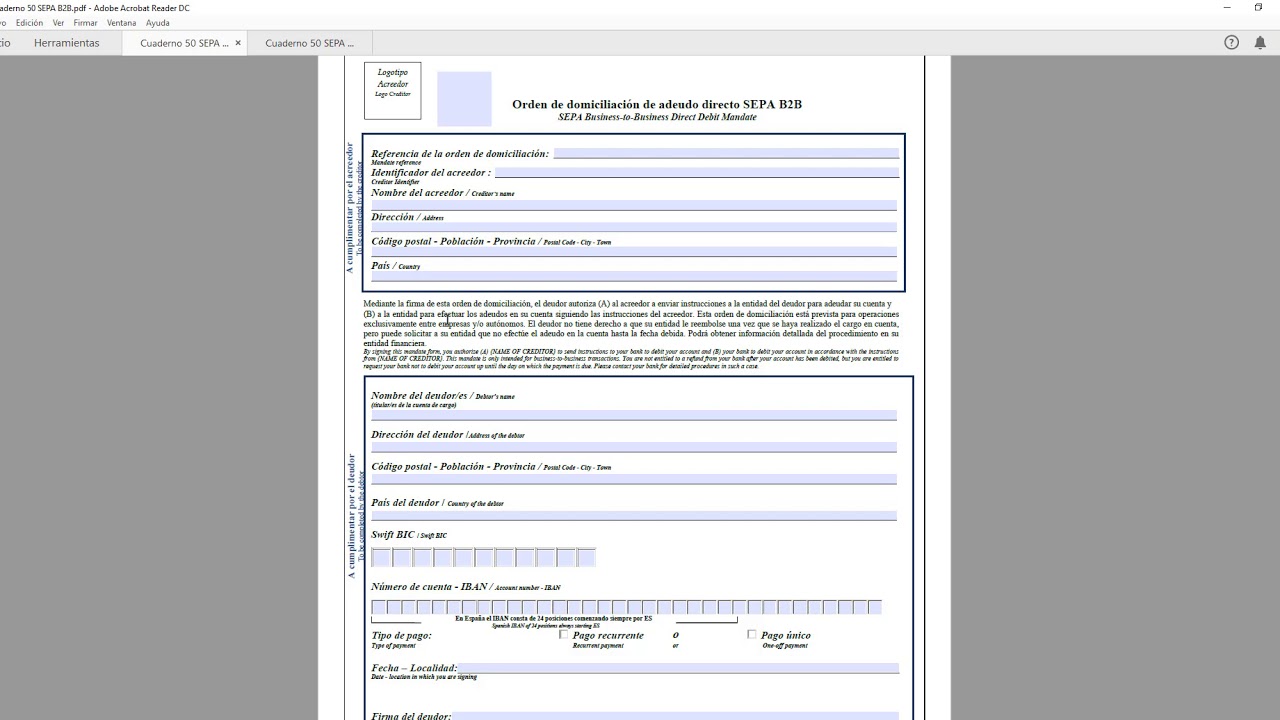
– Identificador del acreedor: un código único para la entidad que recibe el pago, útil para auditorías y trazabilidad. En la Seguridad Social suele haber un código específico para cada procedimiento o organismo.
– IBAN del acreedor y del deudor: el formato IBAN estandariza la cuenta destino y la cuenta que emite el pago. A menudo, la Seguridad Social te indicará un IBAN concreto para cada tipo de operación.
– BIC/SWIFT (opcional en muchos casos dentro de SEPA): para rutas que salgan de la zona euro o para compatibilidad con ciertos sistemas. En la mayoría de transacciones SEPA dentro de la zona euro, el BIC no es indispensable, pero conviene verificar.
– MANDATO (en el caso de débitos): si vas a usar SDD, necesitarás un mandato firmado que autorice al acreedor a retirar fondos de tu cuenta. Este mandato debe ser válido, vigente y poder ser protegido ante posibles disputas.
– Fecha de ejecución y frecuencia: cuándo debe ocurrir el pago y si es único o recurrente. Esto es crucial para evitar cargos por intereses o retrasos.
– Descripción o referencia de la operación: una nota que permita identificar el concepto (por ejemplo, “cotización Seguridad Social mes X”). Esto ayuda en la conciliación contable y en futuras auditorías.
Formatos y canales habituales
La mayoría de empresas trabajan con archivos de pago en formato XML o en ELIMINACIÓN de texto, según la plataforma bancaria o ERP utilizado. Los formatos ISO 20022 son cada vez más comunes y permiten describir con precisión cada elemento de la transacción. En algunos sistemas, también se usan archivos pain.001 (si se utiliza SCT) o pain.008 (si se utiliza SDD) para estandarizar la información que viaja entre la empresa y el banco.
Proceso paso a paso para emitir una orden de pago SEPA
Aquí tienes un esquema práctico, pensado para que puedas aplicarlo en tu flujo de trabajo real. Lo más importante es la verificación previa y una revisión doble de los datos clave. Después, ya estarás en condiciones de emitir la orden con confianza.
Paso 1: Preparación y verificación de la necesidad
Antes de generar cualquier mandato, valida que realmente necesitas realizar ese pago. Pregúntate: ¿la Seguridad Social es la destinataria correcta? ¿La cantidad está correcta? ¿La fecha de pago está alineada con el calendario de liquidaciones? Si trabajas con un equipo, coordina con el área de finanzas, tesorería y cumplimiento normativo para evitar fricciones. En este paso también conviene revisar los acuerdos contractuales o las órdenes previas para evitar duplicidades.
Paso 2: Recolección de datos y creación del mandato (si aplica)
Con SCT, asegúrate de tener el IBAN y el identificador del acreedor. Con SDD, añade el mandato firmado por el deudor. Si gestionas pagos en nombre de terceros, verifica que tienes permiso y la clasificación adecuada para cada entidad. Este paso no es meramente burocrático: es la columna vertebral que sostiene la trazabilidad y la posibilidad de auditar la transacción años después.
Paso 3: Emisión del archivo SEPA y envío al banco
Genera el archivo en el formato acordado (pain.001 para SCT o pain.008 para SDD) desde tu ERP o desde la plataforma de tu banco. Revisa cada campo con calma: importe, fecha de ejecución, referencia de operación y datos del acreedor. Luego, envía el archivo al banco a través del canal habitual (portales corporativos, FTP seguro, API bancaria, etc.). No olvides confirmar la recepción por parte del banco y conservar un registro de la transacción para futuras conciliaciones.
Paso 4: Confirmación y conciliación
Después de enviar, espera la confirmación del banco y verifica que la operación haya pasado sin incidencias. Realiza la conciliación contable: el pago debe aparecer en tu libro mayor con la referencia adecuada, y la Seguridad Social debe registrar la recepción o cobro. Si hay incidencias, documenta el error, identifica la causa (número de referencia, código de error, fecha) y comunica al banco y al área correspondiente para la resolución rápida.
Paso 5: Auditoría y cumplimiento
Guarda copias de todos los documentos: mandato, confirmaciones del banco, comprobantes de recepción y cualquier comunicación con la Seguridad Social. En auditorías, esta documentación es oro: demuestra que el proceso se ejecutó correctamente y que hay trazabilidad. Mantén un registro periódico de revisiones para evitar sorpresas durante controles internos o externos.
Aspectos de cumplimiento y seguridad que no puedes ignorar
La seguridad y el cumplimiento no son adornos: son la base de cualquier operación financiera seria. En el ámbito SEPA y Seguridad Social, hay varias áreas donde conviene prestar atención para evitar sanciones, devoluciones o pérdidas de confianza.
Protección de datos y consentimiento
Cuando manejas datos bancarios y de personal, la confidencialidad y la protección de datos personales son esenciales. Asegúrate de cumplir con la normativa de protección de datos (como el RGPD en la UE) y de contar con un consentimiento válido para realizar débitos cuando corresponda. Mantén controles de acceso y registra quién puede generar órdenes y quién puede ver la información sensible.
Conciliación y trazabilidad
La trazabilidad es tu mejor aliada. Cada operación SEPA debe ser fácilmente rastreable, desde la generación del archivo hasta la liquidación en la cuenta receptora. Si algo sale mal, la trazabilidad te dice exactamente dónde se interrumpió el flujo y qué corregir. Pensemos en ello como un mapa del tesoro: cuanto más claro, más rápido llega el oro.
Consentimiento y duración del mandato
Un mandato no es para siempre a menos que así se acuerde. Asegúrate de revisar la vigencia, la caducidad y las condiciones de terminación del mandato, y de actualizarlo cuando cambien datos de la cuenta, de la entidad o de la base legal que sustenta el cobro o pago. Evita sorpresas manteniendo una política de revisión periódica de mandatos activos.
Gestión de incidencias y devoluciones
Los sistemas SEPA pueden devolver pagos por diversas razones: cuenta cerrada, fondos insuficientes, datos erróneos, entre otros. Establece un protocolo claro para las devoluciones, con tiempos de respuesta, responsables y acciones correctivas. Cuanto más ágil sea la gestión de incidencias, menor será el impacto operativo y financiero.
Casos prácticos y escenarios comunes
Para hacer este tema más tangible, vamos a ver tres escenarios típicos que suelen aparecer en la práctica diaria. Cada caso tiene matices, pero todos comparten la idea central: la claridad de datos, la aprobación correcta y una buena revisión previa.
Caso 1: Aboriginal de nómina a Seguridad Social mediante SCT
Imagina que una empresa debe realizar la cotización de Seguridad Social correspondiente a un mes. Se prepara un archivo SCT con el importe total, IBAN del receptor (Seguridad Social), referencia de nómina y fecha de liquidación. Se verifica el mandato de la empresa para confirmar que está autorizada a realizar este pago. Se envía el archivo al banco y, en la conciliación, se verifica que la recepción aparece en el sistema de la Seguridad Social. Si todo cuadra, cierre el mes con tranquilidad; si no, se investiga el desfase y se corrige.
Caso 2: Débito directo para servicios vinculados a Seguridad Social
En un escenario donde una entidad debe cobrar una cuota periódica de un servicio autorizado (por ejemplo, un servicio de consultoría relacionado con la Seguridad Social), se utiliza SDD. Se firma un mandato, se configura la frecuencia del débito, y cada mes el banco retira el importe correspondiente. Si en algún mes hay una excepción (por ejemplo, falta de fondos), se aplica el protocolo de devolución y se comunica de inmediato para evitar interrupciones en el servicio.
Caso 3: Actualización de datos y migración de formatos
Una empresa decide migrar su flujo SEPA a un nuevo ERP. Es crucial mantener la consistencia de IBAN, identificadores de acreedor y mandatos durante la migración. Se realiza una prueba piloto con un pequeño pago, se valida la compatibilidad del formato pain.001 o pain.008 y se corrigen errores antes de ampliar a la operativa total. Este proceso minimiza el riesgo de interrupciones durante la transición.
Errores comunes y cómo evitarlos
La experiencia enseña que ciertos errores se repiten con frecuencia. Aquí tienes una lista práctica para anticiparlos y solucionarlos de forma proactiva.
Errores de datos
– IBAN o BIC incorrectos: revisa dos o tres veces y usa validaciones automáticas si es posible.
– Identificador de acreedor erróneo: confirma que corresponde al organismo correcto para cada tipo de operación.
– Fechas de pago confusas: evita ambigüedades entre fecha de emisión, fecha de valor y fecha de liquidación.
Errores de mandato
– Mandatos caducados o sin vigencia: actualiza cuando cambien datos de cuenta o del acreedor.
– Falta de consentimiento explícito en SDD: garantiza que el mandato sea firmado y almacenado adecuadamente.
Errores de formato y transmisión
– Usar formatos desactualizados: adáptate a ISO 20022 o pain.001/pain.008 según lo requiera tu banco.
– Errores de codificación o referencias: coloca referencias claras y coherentes para facilitar la conciliación.
Conclusiones prácticas para implementar con confianza
La implementación de mandatos SEPA para operaciones con la Seguridad Social no es una tarea de una sola vez. Es un proceso de mejora continua que te ayuda a ganar en precisión, trazabilidad y velocidad. Lo importante es construir un flujo que combine datos correctos, cumplimiento normativo y un canal de comunicación claro entre finanzas, tesorería y las entidades receptoras. Si te comprometes a mantener datos actualizados, a validar cada archivo antes de enviarlo y a documentar cada paso, el resultado será una operativa más ágil, menos estresante y, sobre todo, más segura.
Preguntas frecuentes únicas y prácticas (FAQ)
1) ¿Qué sucede si el mandato SEPA para SDD caduca justo cuando se debe realizar un pago importante? ¿Existe un periodo de gracia? En general, debes renovar el mandato antes de su caducidad y, si un pago se ejecuta con un mandato caducado, puede ser rechazada o ser objeto de reversión. Por ello, ten siempre procedimientos de revisión periódica y alertas de vencimiento para evitar sorpresas.
2) ¿Cómo saber si un pago SEPA a la Seguridad Social fue recibido correctamente? Debes obtener confirmación del banco y de la Seguridad Social. La conciliación debe mostrar la operación como liquidada. Si hay discrepancias, revisa la referencia de operación, el importe y la fecha de valor para identificar qué salió mal.
3) ¿Es obligatorio usar pain.001 o pain.008 en todas las operaciones SEPA? Depende de tu banco y de tu ERP. En la mayoría de escenarios SEPA moderno dentro de la zona euro, estos formatos ISO 20022 son recomendados y, a menudo, requeridos para facilitar la interoperabilidad y la automatización. Consulta con tu banco la versión exacta y los perfiles de datos que aceptan.
4) ¿Qué controles de seguridad son aconsejables al gestionar mandatos SEPA para la Seguridad Social? Implementa controles de acceso, registro de auditoría, firma digital cuando sea posible, almacenamiento seguro de mandatos y copias de seguridad. Mantén las versiones históricas de los mandatos y las confirmaciones de pago para cumplir con auditorías y controles internos.
5) ¿Cómo se gestionan los errores de devolución por fondos insuficientes en SCT o SDD? Activa un protocolo de devolución clara, define responsables y plazos de corrección, y comunica de inmediato al acreedor y al banco. Después de la devolución, reintenta el pago en la siguiente fecha acordada o actualiza el mandato si es necesario.
6) ¿Qué pasa si la Seguridad Social cambia su IBAN o código de acreedor? Debes actualizar todos los archivos de pago y mandatos relacionados, y notificar a la Seguridad Social sobre los cambios. Mantén un registro de estas modificaciones para evitar pagos dirigidos a cuentas erróneas.
7) ¿Cómo puedo reducir errores al migrar a un nuevo ERP para SEPA? Haz una migración en fases, ejecuta pruebas piloto, valida datos duplicados, revisa reglas de mapeo entre campos y realiza conciliaciones parciales antes de la migración completa. La clave es la validación cruzada entre sistemas antes de entrar en producción.
8) ¿Qué recomendaciones prácticas hay para un equipo pequeño que gestiona pagos SEPA y Seguridad Social? Mantén plantillas de archivos estandarizadas, automatiza validaciones de datos, documenta cada paso y realiza chequeos semanales de incidencias. La repetición de buenas prácticas reduce errores y mejora la eficiencia.
9) ¿Qué impacto tiene la normativa europea en la Seguridad Social fuera de España? En general, SEPA facilita las transacciones en euros entre países miembros. Sin embargo, cada país puede tener regulaciones específicas para la Seguridad Social o la recaudación. Consulta con tus asesores legales y con tu banco si operas en varios países para entender particularidades locales y requisitos de cumplimiento.
10) ¿Cuál es el beneficio más grande de centralizar las operaciones SEPA para la Seguridad Social? La trazabilidad, la reducción de errores y la capacidad de auditar cada pago. Al centralizar, ganas en consistencia, control y previsibilidad de flujos de caja, lo que facilita la toma de decisiones y la gestión de riesgos.