Prestaciones contributivas de la Seguridad Social: guía completa de requisitos, trámites y cuantía
Prestaciones contributivas de la Seguridad Social: guía completa de requisitos, trámites y cuantía
Encabezado relacionado: Marco general, criterios de acceso y diferencias frente a las prestaciones no contributivas
Qué son las prestaciones contributivas y por qué importan
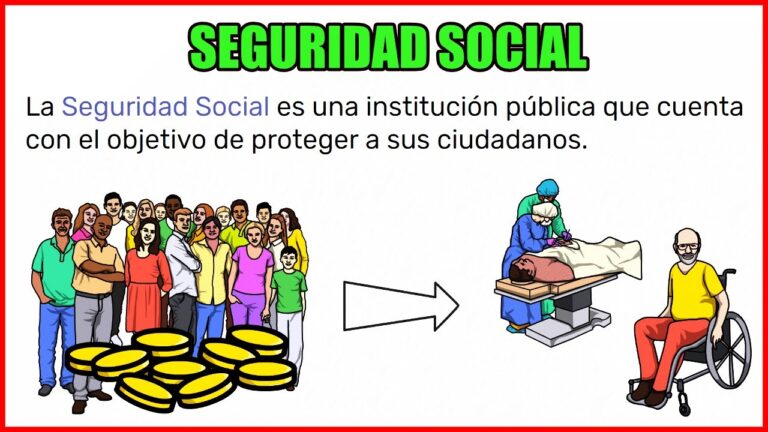
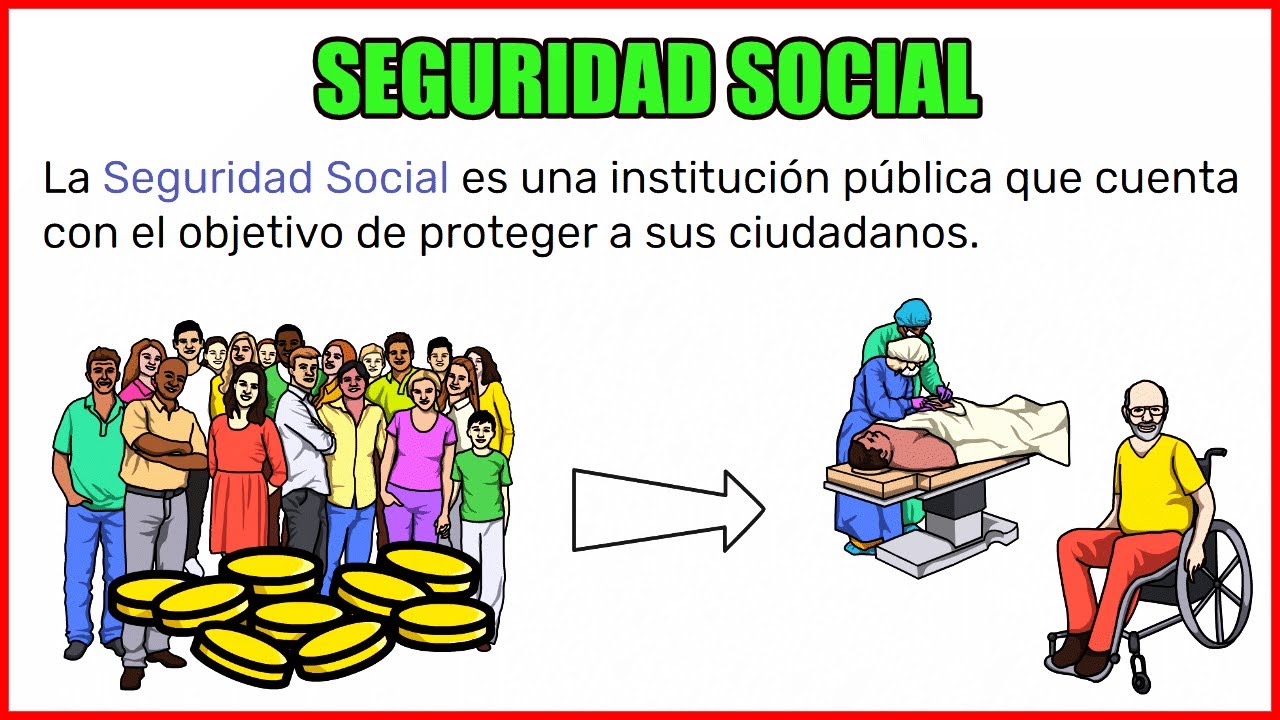
Si alguna vez te has preguntado quién paga cuando alguien se queda sin trabajar por una enfermedad, un accidente o la jubilación, aquí tienes la respuesta sencilla: las prestaciones contributivas son las que salen de tu propia cotización a la Seguridad Social. Son derechos económicos que te acompañan a lo largo de la vida laboral y que se financian con las cotizaciones de trabajadores y empleadores. En otras palabras, si has contribuido, tienes derecho a ciertos pagos cuando cumples determinadas condiciones. ¿Suena útil, verdad? Porque cuando llega un imprevisto, esa red puede marcar la diferencia entre mantener la estabilidad y quedarse en una cuenta sin ingresos. En este eje, conviene distinguirlas de las prestaciones no contributivas, que están orientadas a personas que no han podido cotizar lo suficiente pero que cumplen ciertos requisitos de vulnerabilidad económica.
En este artículo vamos a recorrer las prestaciones contributivas más habituales: desempleo, jubilación, incapacidad temporal y permanente, maternidad/paternidad y, para autónomos, cese de actividad. Te guiaré paso a paso por requisitos, trámites y cuantías aproximadas, con ejemplos prácticos y un lenguaje cercano. ¿Listo para entender tus derechos y empezar a planificar con calma? Comencemos desglosando los criterios generales que suelen aplicar a estas prestaciones.
Requisitos generales para acceder a prestaciones contributivas
1) Cotización mínima y periodos de carencia
La puerta de entrada a la mayoría de estas prestaciones se abre cuando has cotizado durante un periodo mínimo. En términos simples: cuanto más tiempo hayas contribuido, más opciones y, a veces, mayor cuantía tendrás. Por ejemplo, para algunas prestaciones, se exige haber cotizado un mínimo de 180 días (seis meses) dentro de un periodo concreto anterior a la solicitud, aunque la cifra puede variar según la prestación específica y la situación personal. Si llevas poco tiempo cotizando, no te desanimes: existen reglas de transición y/o opciones para ciertos supuestos que pueden ayudar.
2) Riesgo cubierto por la contingencia
Cada prestación está asociada a una contingencia concreta: desempleo, jubilación, incapacidad temporal o permanente, maternidad/paternidad, etc. Es decir, debes demostrar que la situación que te impide trabajar está cubierta por la cobertura de la Seguridad Social para esa contingencia. Por ejemplo, para desempleo contributivo necesitas haber perdido tu empleo por causas ajenas a ti y haber agotado periodos de prestación anteriores o cumpliendo ciertos requisitos de cotización. ¿Ves el punto? No basta con estar sin trabajo: debe existir una relación con tu historial de cotización y la situación actual.
3) Compatibilidad y requisitos específicos de cada prestación
Cada beneficio tiene su propio conjunto de requisitos: edad, periodo de cotización, situación laboral (activo, autónomo, empleado, trabajador en acuerdo conmutado, etc.), y, a veces, condiciones médicas o de responsabilidad familiar. Por ejemplo, la jubilación puede exigir una edad mínima y un número de años cotizados; la incapacidad permanente requiere una valoración médica y un grado concreto; la prestación por maternidad/paternidad depende del cuidado del menor y de la base de cotización durante un periodo determinado. En resumen: el diagrama de requisitos es único para cada caso, y es fundamental revisar las condiciones exactas en la sede electrónica de la Seguridad Social o consultar a un profesional si hay dudas.
4) Documentación habitual que facilita el proceso
Con frecuencia, los trámites se agilizan si llevas al día documentos como certificado de empadronamiento, DNI o NIE, informe médico que certifique la incapacidad, informe de cotización, vida laboral, tasas de interés de cotización, libros de familia para beneficios de maternidad/paternidad, y, dependiendo del caso, la nómina o certificado de empresa. Tener todo bien organizado reduce respuestas tardías y errores que pueden alargar el proceso. ¿Preparado para hacer una buena recopilación de papeles?
Desempleo contributivo: cómo funciona
Requisitos de cotización y acceso
La prestación por desempleo contributiva, conocida como el paro, está pensada para quienes han perdido su trabajo de forma involuntaria y han cotizado lo suficiente a la Seguridad Social. En general, se exige haber cotizado un mínimo de 360 días dentro de los 6 años anteriores a perder la situación laboral. Si has trabajado como autónomo y estás cubierto por la cuota de desempleo, también podrías tener opciones. Además, la situación debe ser de desempleo involuntario (despido, terminar contrato temporal, etc.). Si te vas a plantear un cambio de trabajo, puede ser útil saber que en algunos casos hay bonificaciones para ciertas profesiones o colectivos, así que conviene informarse.
Cuantía y duración
La cuantía de la prestación por desempleo depende de tu base reguladora, es decir, de cuánto has ganado en los últimos meses. En la práctica, se aplica un porcentaje fijo sobre esa base reguladora, con topes máximos y mínimos. Además, la duración de la prestación se determina en función del periodo de cotización acumulado: cuanto más tiempo hayas cotizado, más meses de cobertura te corresponderán. Por ejemplo, una persona con cotización suficiente podría recibir entre 4 y 24 meses de ayuda, dependiendo de la cuota acumulada. Y ojo: la cuantía puede verse ajustada por cambios legislativos y por tu situación familiar (cargas).
Trámites y pasos para solicitar
Solicitar el desempleo es un proceso bastante directo si tienes la documentación a mano. En primer lugar, debes darte de alta como demandante de empleo en el Servicio Público de Empleo (SEPE) y, luego, presentar la solicitud de la prestación aportando tu vida laboral, certificado de empresa, DNI/NIE, y cualquier otra documentación que demuestre la situación de desempleo. Puedes hacerlo online en la sede electrónica o acudir a una oficina para recibir ayuda personalizada. Es habitual que te asignen una cita para confirmar tu situación y, a partir de ahí, recibas la notificación de la resolución y la cuantía que corresponde. ¿Prefieres hacerlo desde casa o con el apoyo de un asesor? Ambas opciones están disponibles.
Jubilación contributiva: requisitos, cuantía y trámites
Edad mínima y cotización necesaria
La jubilación contributiva se activa cuando alcanzas la edad legal de jubilación y has cotizado el mínimo exigido a lo largo de tu vida laboral. En España, la edad de jubilación ha ido aumentando progresivamente y está ligada a las condiciones de cotización. Por ejemplo, para 2024, a mayor número de años cotizados, mayor posibilidad de acceder a una pensión completa. Si no llegas a la cotización completa, la pensión se reduce de forma proporcional. En la práctica, cuanto más tiempo has trabajado y cotizado, más alta será tu pensión. Y sí, la frontera entre edad y años cotizados puede ser confusa, así que vale la pena revisar la normativa vigente o consultar con un profesional para tu caso concreto.
Cálculo de la cuantía: base reguladora y porcentaje
La cuantía de la jubilación se determina a partir de la base reguladora, que suele calcularse con las bases de cotización de los últimos años (conforme a la legislación vigente, pueden ser 24, 25 o más meses, dependiendo de la normativa). A ese valor se aplica un porcentaje que depende de los años cotizados. En términos prácticos, si has cotizado mucho, la pensión puede acercarse al 100% de la base reguladora; si has cotizado menos, ese porcentaje baja. Además, existen suplementos y complementos para ciertos colectivos (permanentes, viudedad, orfandad, etc.). En resumen: la cuantía no es única para todos; se va construyendo con tu historial y cambios legislativos. ¿Te gustaría ver un ejemplo simplificado? Imagina una base reguladora que se mantiene estable y 38 años de cotización; podrías acercarte a la pensión completa, con la cifra final determinada por la tabla oficial.
Trámites de solicitud
Para pedir la jubilación, normalmente se gestiona a través de la Seguridad Social. Debes reunir documentos de identidad, historial laboral, bases de cotización, y certificados de vida laboral. En la práctica, la solicitud se realiza online, pero también se puede hacer en una oficina. Es recomendable iniciar el proceso varios meses antes de la fecha prevista de jubilación para evitar retrasos. Durante el trámite, la administración podría solicitar documentos adicionales o aclaraciones, así que mantén tus datos de contacto actualizados y responde con prontitud a cualquier requerimiento. ¿Prefieres un enfoque paso a paso para tu caso específico? Podemos adaptarlo a tu situación y país de residencia si es necesario.
Incapacidad temporal e incapacidad permanente
Incapacidad temporal (IT): qué cubre y cuánto dura
La IT cubre las situaciones en las que no puedes trabajar temporalmente por enfermedad o accidente. En general, si estás dando de alta laboral y tienes cobertura, puedes recibir ayuda económica durante el tiempo que dure la incapacidad, normalmente mediante un pago que puede estar a cargo de la Seguridad Social o de la empresa (según el tipo de contrato y convenio). La duración depende de la evolución de la enfermedad o de la resolución médica. En muchos casos, hay un periodo de revisión periódica para confirmar la continuidad o el alta médica. ¿Qué pasa si la IT se extiende? En ese caso, se evalúa la situación y, si se mantiene, se podría extender la prestación o pasar a una incapacidad permanente si la condición es irreversible o severa.
Incapacidad permanente: grados y derechos
La incapacidad permanente tiene grados: total, absoluta, Gran Invalidez y, en algunos sistemas, parcial. Cada grado tiene consecuencias distintas en la capacidad de trabajar y en la cuantía de la pensión. Por ejemplo, la incapacidad permanente total puede permitir que continúes con ciertas tareas laborales compatibles, mientras recibes la prestación correspondiente. La incapacidad absoluta impide cualquier trabajo remunerado, y la Gran Invalidez añade una necesidad de asistencia para las actividades diarias. La valoración para asignar un grado la realiza un equipo médico oficial, y el proceso suele implicar informes clínicos, pruebas y, a veces, revisión. ¿Te interesa entender cómo se evalúan estas situaciones para tu caso particular? Podemos revisar contigo el procedimiento detallado y los recursos disponibles para apelar una valoración si no estás de acuerdo.
Trámites de IT e IP
Solicitar IT o IP suele hacerse a través de la Seguridad Social (o tu mutua si corresponde). Los pasos generalizados incluyen: obtener informe médico, presentar la solicitud online o en una oficina, y seguir las revisiones médicas correspondientes. Es crucial comunicar cualquier cambio en tu estado de salud o en tu capacidad laboral, ya que podría influir en la continuidad de la prestación o en la escalada a un grado de incapacidad mayor. En ocasiones, también se solicita la entrega de documentos médicos actualizados y el historial de tratamientos recibidos. ¿Qué puedes hacer para evitar retrasos? Mantén tus informes médicos al día, usa la sede electrónica para hacer seguimientos y responde con rapidez a cualquier requerimiento de la Seguridad Social.
Maternidad, paternidad y cuidado de menores
Prestación por nacimiento y cuidado de menor
La prestación por maternidad y/o paternidad forma parte de las prestaciones contributivas y está diseñada para compensar temporalmente la ausencia laboral que genera el nacimiento o la adopción de un hijo. La cuantía y la duración dependen de la base de cotización y de la normativa vigente. En muchos casos, la prestación permite a la persona cuidadora suspender o reducir su actividad laboral durante un periodo determinado. ¿Cómo se solicita? Normalmente, se realiza a través de la Seguridad Social, aportando certificados médicos, libro de familia, y otros documentos que acrediten el nacimiento o la adopción. Es frecuente que el derecho esté vinculado al periodo de cotización durante el año previo al parto y a la cotización global durante el periodo de crianza.
Requisitos y duración
Los requisitos suelen incluir la cuota de cotización durante un periodo específico y la acreditación del derecho a cuidar del menor. En cuanto a la duración, varía según el país y el tipo de crianza (nacimiento, adopción, acogimiento). En general, se distingue entre parto y cuidado de menor; en algunos escenarios, la duración puede oscilar entre varias semanas y varios meses, con posibles prórrogas en casos especiales. Si esperas un bebé o vas a adoptar, conviene planificar con antelación y confirmar las condiciones vigentes en tu año de interés.
Cese de actividad para autónomos: qué necesitas saber
Requisitos y cobertura
Para los autónomos, existe una prestación específica denominada cese de actividad. La elegibilidad suele basarse en haber cotizado durante un periodo mínimo en el régimen de autónos y haber sufrido una caída sustancial de ingresos. A diferencia de los trabajadores por cuenta ajena, los autónomos deben gestionar de forma más proactiva sus cotizaciones y la solicitud de la prestación, que se tramita ante la Seguridad Social. Es frecuente que se exija una causa justificable de cese y pruebas de la caída de ingresos. ¿Qué tan útil puede ser? En momentos de inestabilidad, esta prestación puede representar un salvavidas para mantener la estabilidad personal y familiar mientras buscas una nueva alternativa laboral o reorientas tu negocio.
Cuantía y duración
La cuantía suele basarse en la base reguladora del autónomo y la duración depende de la cotización previa y de la situación particular. En algunos casos, la prestación cubre un porcentaje de la base reguladora durante un periodo determinado, con límites superiores y temporales. Como siempre, la normativa puede cambiar con el tiempo, por lo que conviene verificar en la actualidad qué porcentaje se aplica y durante cuántos meses. Si tienes dudas, un profesional puede ayudarte a estimar la cuantía probable para tu situación concreta.
Trámites y documentación común para prestaciones contributivas
Documentación típica
La mayoría de las solicitudes requieren: identificación (DNI/NIE), vida laboral, número de seguridad social, informe médico (en caso de IT o IP), certificado de empresa (para desempleo), certificado de nacimiento/adopción (para maternidad/paternidad), y toda la documentación que pruebe la base de cotización. Mantener estas piezas listas no solo acelera el proceso, sino que también reduce la probabilidad de rechazo por falta de información. ¿Quieres una checklist práctica para tu caso específico?
Dónde y cómo presentar las solicitudes
La vía más común es la sede electrónica de la Seguridad Social o del SEPE, dependiendo de la prestación. También puedes acudir a una oficina para asesoría presencial. En la era digital, la tramitación online suele ser más eficiente, con notificaciones por correo electrónico y seguimientos en la misma plataforma. Si te sientes perdido, no dudes en pedir ayuda en tu oficina local o a través de un asesor laboral. ¿Prefieres una guía paso a paso para tu trámite concreto? Podemos desglosarlo según tu situación (empleado, autónomo, desempleado, etc.).
Consejos prácticos para gestionar tus prestaciones con menos estrés
- Planifica con antelación: muchas prestaciones requieren periodos de cotización o documentos específicos que conviene preparar con semanas o meses de anticipación.
- Mantén actualizados tus datos: dirección, correo y teléfono para evitar retrasos por notificaciones no leídas.
- Organiza tu documentación: archiva en una carpeta digital y otra física los informes médicos, certificados y expedientes de cotización.
- Consulta primero fuentes oficiales: la Seguridad Social y SEPE tienen guías detalladas y actualizaciones. Si hay dudas, pregunta a un profesional para evitar errores comunes.
- Guarda constancia de cada trámite: números de registro, fechas de envío y respuestas recibidas. Esto te permitirá hacer seguimiento y, si es necesario, reclamar de forma fundamentada.
Ejemplos prácticos y escenarios comunes
Ejemplo 1: Jubilación a los 66 años con 38 años cotizados
Imagina a Marta, que ha trabajado 38 años y está a punto de cumplir la edad de jubilación. Con ese historial, su base reguladora podría dar lugar a una pensión cercana al 100% de esa base, sujeto a límites y complementos. Si la base reguladora es, por ejemplo, 1.500 euros mensuales, podría estar en torno a esa cifra o algo superior según la tabla oficial. El proceso de solicitud podría iniciarse varios meses antes de su fecha de jubilación prevista para asegurar la cobertura sin interrupciones. ¿El truco? averigua con antelación cuál es la fecha exacta de la jubilación y reúne la documentación de vida laboral y bases de cotización para evitar retrasos.
Ejemplo 2: IT por enfermedad y transición a IP
Imagina a Diego, quien sufre una enfermedad que le impide trabajar temporalmente. Primero, puede activar la IT. Si la recuperación se retrasa y la condición se agrava, podría pasar a un grado de IP. Cada paso está regulado: la IT tiene duración limitada, con revisiones médicas; si el cuadro clínico no mejora, se evalúa el grado de incapacidad permanente. En este tránsito, será clave la documentación médica reciente y la valoración de especialistas. ¿Cómo prepararte para este recorrido? Lleva un registro de tus citas, informes y tratamientos; así, la transición entre IT e IP puede ser más fluida.
Preguntas frecuentes únicas y útiles
Estas preguntas te pueden ayudar a aclarar dudas rápidas que suelen aparecer en consultas reales. Si alguna no encaja exactamente con tu situación, dime tu caso específico y lo adaptamos.
- ¿Qué pasa si tengo varios trabajos a la vez y quiero solicitar prestaciones? En muchos casos, el acceso se mantiene si la contingencia cubre ambas situaciones, pero conviene verificar la compatibilidad de ingresos y la base reguladora consolidada.
- ¿Puede cambiar la cuantía de la pensión con el tiempo? Sí. Las pensiones se actualizan con el coste de vida y pueden verse modificadas por reformas legislativas, por lo que conviene revisar tu situación cada año.
- ¿Qué debo hacer si mi solicitud es rechazada? Puedes revisar el motivo del rechazo, apelar o reponer la solicitud con la documentación adicional. En ocasiones, una asesoría profesional puede acelerar la revisión y aclarar los puntos de confusión.
- ¿Cómo afecta tener cargas familiares a la cuantía de las prestaciones? En algunos casos, las cargas pueden influir en la base reguladora y en ciertos complementos. Infórmate sobre tu situación familiar para entender posibles ajustes.
- ¿Cuál es el mejor momento para iniciar una solicitud de prestaciones? En general, cuanto antes, mejor. Algunas prestaciones tienen plazos de solicitud y, para evitar demoras, es recomendable iniciar el trámite con cierta antelación a la fecha límite prevista.
- ¿Qué sucede si me voy a mudar a otra provincia o país? Debes informar de tu cambio de domicilio, y las reglas pueden variar en función de la legislación local. Si te mudas a otro país, conviene revisar la coordinación de la Seguridad Social entre países y posibles convenios bilaterales.
Recursos y contactos útiles
Si quieres profundizar o necesitas asesoramiento personalizado, estas son buenas pautas para empezar:
- Sitio web oficial de la Seguridad Social (para la base reguladora, requisitos y trámites).
- Sede Electrónica de SEPE (para prestaciones por desempleo y trámites asociados).
- Centros de atención al ciudadano en tu localidad (para atención presencial y asesoría).
Conclusión: tus derechos contributivos, tu tranquilidad
En resumen, las prestaciones contributivas de la Seguridad Social son una red de seguridad diseñada para acompañarte en los momentos difíciles o transitorios de tu vida laboral. Aunque cada prestación tiene sus reglas y requisitos específicos, la clave está en entender tu historial de cotización, preparar la documentación adecuada y gestionar los trámites con paciencia y organización. No esperes a que llegue la necesidad para descubrir si puedes acceder a una ayuda: revisa tus cotizaciones, pregunta ahora y prepara un plan. Si tuvieras dudas concretas sobre tu caso, dime detalles como tu situación laboral actual, tus años de cotización y el tipo de prestación que te interesa, y te ayudaré a trazar un camino claro paso a paso.
Notas finales de claridad y honestidad
Esta guía ofrece una visión general y ejemplos prácticos para entender las prestaciones contributivas. Las cifras, plazos y requisitos pueden cambiar con legislación nueva, por lo que siempre es buena idea consultar las fuentes oficiales o un asesor para tu situación específica. Si algo te resulta confuso o quieres que adaptemos algún escenario a tu realidad, comparte tus datos (de forma general, sin información sensible) y te lo desgloso con más detalle en un siguiente mensaje.
¿Te gustaría que construyamos contigo un plan personalizado paso a paso para tu situación actual? ¿Prefieres que te prepare un checklist descargable con todos los requisitos y documentos para cada tipo de prestación que te interese? ¿Qué parte te gustaría entender con mayor claridad: desempleo, jubilación, IT/IP, maternidad/paternidad o cese de actividad para autónomos?