Solicitud exención iva asociaciones sin ánimo de lucro: guía completa de trámites
Solicitud exención iva asociaciones sin ánimo de lucro: guía completa de trámites
Guía paso a paso para entender la exención del IVA
¿Qué es la exención de IVA para asociaciones sin ánimo de lucro?
La exención de IVA para asociaciones sin ánimo de lucro es un beneficio fiscal que algunas entidades pueden obtener cuando sus actividades cumplen con ciertos criterios de interés general y no persiguen fines lucrativos. En la práctica, significa que determinadas operaciones realizadas por la entidad pueden quedar fuera del alcance del IVA o gravarse a una tasa reducida. Pero ojo: no es automática. Cada caso debe analizarse con base en la normativa vigente y en la naturaleza de las actividades que desarrolla la asociación. Piensa en ello como un paraguas: no todas las lloviznas requieren refugio, pero si tu misión y tus ingresos cumplen ciertas condiciones, ese paraguas te protege para determinadas transacciones.
Este artículo te acompaña paso a paso para identificar si tu asociación podría beneficiarse, qué documentos preparar, y cómo gestionar la solicitud ante la autoridad tributaria correspondiente. Hablaremos de criterios prácticos, errores comunes y estrategias para evitar retrasos, sin perder el foco en la legalidad y la transparencia. Si tienes dudas sobre si una actividad específica está exenta o no, la respuesta dependerá de detalles como el CNAE de la actividad, la forma de financiación y el destino de los excedentes. ¿Listo para descubrir si tu entidad merece esa exención y cómo tramitarla?
Requisitos generales para acceder a la exención
Antes de sumergirte en la burocracia, conviene entender a grandes rasgos qué suele pedir la administración para considerar una exención. Aunque los requisitos pueden variar ligeramente según el país y la normativa vigente, hay puntos comunes que suelen repetirse:
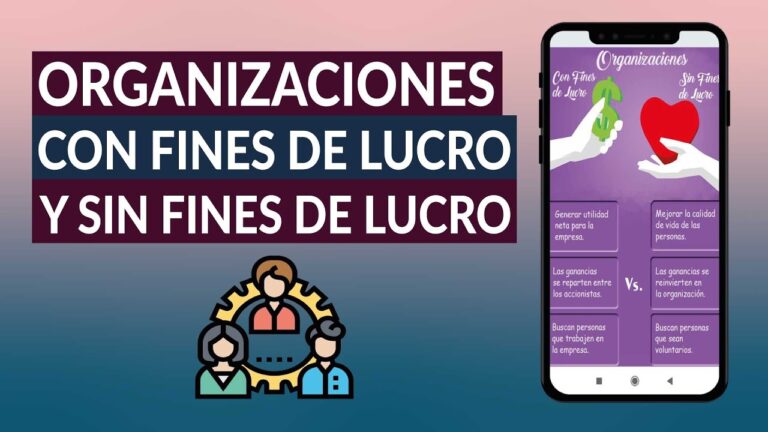
– No lucratividad y finalidad de interés general: la entidad debe estar orientada a fines sociales, culturales, educativos, científicos, humanitarios u otros de interés general, y sus fines no deben consistir en la obtención de beneficios para sus socios o miembros.
– Gestión transparente y sin reparto de resultados: los excedentes deben reinvertirse en la propia actividad de la entidad, y no distribuirse entre los beneficiarios o socios.
– Actividades exentas o vinculadas a la exención: no todas las actividades de una asociación pueden estar exentas; con frecuencia se exige que la actividad principal o la práctica sea de interés general y que las transacciones exentas estén adecuadamente delimitadas. Si la entidad realiza actividades con ánimo de lucro, esas operaciones pueden quedar sujetas a IVA pese a la exención de otras.
– Contabilidad e información clara: debe mantenerse una contabilidad separada para las actividades exentas y, en su caso, para las actividades gravadas. Esto facilita la verificación y la justificación de la exención.
– Regulación y registro: la asociación debe estar debidamente registrada en el organismo competente (registro de asociaciones, registro mercantil o equivalente) y disponer de sus estatutos actualizados y compatibles con la finalidad de interés general.
Entender estos criterios te ayuda a hacer una autoevaluación antes de iniciar cualquier trámite. Si tu organización ya cumple con estos principios, es mucho más probable avanzar con la solicitud. Pero recuerda: cada detalle cuenta. La exención no es una etiqueta que se pueda pegar a voluntad; es un reconocimiento regulado que depende de la relación entre actividades, ingresos y fines.
Documentación típica necesaria para la solicitud
Para pedir una exención de IVA, la autoridad fiscal suele exigir un conjunto de documentos que demuestren la naturaleza, el propósito y la gestión de la asociación. A continuación tienes una guía no exhaustiva de lo que suele solicitarse. Ten en cuenta que pueden pedir documentos específicos según la jurisdicción y la situación particular de tu entidad, así que conviene consultar a un profesional o la propia oficina tributaria.
– Identificación y forma jurídica: escritura de constitución, estatutos vigentes, inscripción en el registro correspondiente, NIF y datos de la junta directiva.
– Activos y estructura: organigrama de la entidad, relación de actividades principales y secundarias, descripción de proyectos relevantes y su impacto social.
– Finanzas y gestión: memorias anuales, cuentas auditadas o, al menos, cuentas anuales, informe de uso de fondos, y justificación de que los excedentes se reinvierten en la actividad de interés general.
– Actividades y destinatarios: descripción detallada de las actividades exentas o previstas como exentas, y del grupo de beneficiarios o usuarios finales.
– Contabilidad separada: si corresponde, pruebas de contabilidad diferenciada entre actividades exentas y, en su caso, gravadas.
– Documentación de donaciones y financiación: convenios de colaboración, donaciones recibidas, subvenciones públicas o privadas, y su destino.
– Carnet o certificado de exención (si ya existe resolución previa): si ya se ha obtenido una exención en un ejercicio anterior, incluir copia de la resolución o del certificado vigente.
– Certificados fiscales y censales: certificado de alta en actividades económicas si procede, y cualquier certificado que demuestre la naturaleza sin ánimo de lucro en la administración tributaria.
– Declaraciones y modelos: según la jurisdicción, pueden requerirse modelos o formularios específicos para solicitar la exención (por ejemplo, declaraciones de actividad, memoria de impacto social, o anexos técnicos).
Consejo práctico: organiza los documentos en una carpeta digital y otra física si la autoridad lo requiere. Coloca un índice claro y referencias cruzadas para facilitar la revisión. Si algo no está perfectamente claro, no te arriesgues a enviar ausencias o errores; en su lugar, explica por qué está así y ofrece la documentación complementaria. La claridad reduce idas y vueltas administrativas y acelera la resolución.
Procedimiento paso a paso para obtener la exención
Paso 0: Autoevaluación y definición de alcance
Antes de abrir cualquier formulario, haz una revisión honesta de qué actividades vas a presentar como exentas. Pregúntate: ¿qué porcentaje de mis ingresos corresponde a actividades exentas? ¿cuáles son las actividades comerciales o gravadas que, si las hubiera, deberían mantener su IVA independiente? ¿la estructura de costes permite distinguir entre ambas áreas? Este paso es como preparar una lista de ingredientes antes de cocinar: si fallas aquí, el plato final puede resultar desordenado o insatisfactorio.
Paso 1: Preparar la carpeta de documentación
Organiza toda la documentación mencionada en la sección anterior. Crea una versión en PDF legible y, si es posible, un índice temático para la revisión. Asegúrate de que los estatutos estén actualizados y reflejen la naturaleza de interés general y la no distribución de beneficios. Si hay cambios recientes, adjúntalos como anexos y, si corresponde, presenta un acta de la asamblea que apruebe dichos cambios.
Paso 2: Presentación ante la autoridad fiscal
El proceso exacto puede variar: hay casos en los que la solicitud se presenta en línea a través de un portal de la autoridad fiscal, y otros en los que se presenta en formato físico en una oficina. En general, deberás completar un formulario de solicitud y adjuntar la documentación de respaldo. En la solicitud, describe con claridad las actividades exentas, el motivo de la exención y la estructura de ingresos y gastos que demuestra la no distribución de beneficios. Si la entidad ya ejecuta determinadas actividades exentas desde años anteriores, agrega una referencia a esas resoluciones para reforzar tu caso.
Paso 3: Seguimiento y resolución
Una vez presentada la solicitud, la autoridad fiscal revisará la documentación y, en algunos casos, podría requerir información adicional o aclaraciones. Mantén un canal de comunicación activo y responde con rapidez a cualquier requerimiento. Si la decisión es positiva, recibirás una resolución o certificado que acredite la exención para las operaciones especificadas. Si la decisión es negativa o si se presentan cambios en la actividad o en la financiación, podría ser necesario presentar una nueva solicitud o ajustar la documentación. En este punto, la transparencia es tu mejor aliada; no ocultes información, y detalla cualquier variación que pueda afectar al tratamiento fiscal.
Qué hacer mientras esperas la resolución
Durante la espera, es recomendable seguir con las buenas prácticas de gestión para evitar contratiempos en el futuro. Mantén la contabilidad al día, separando claramente las actividades exentas de las gravadas, controla el flujo de ingresos y gastos, y continúa documentando el uso de fondos para fines de interés general. Si durante este periodo la asociación recibe donaciones o subvenciones, prepáralas para que, en caso de requerirse, puedas demostrar su destino y su compatibilidad con la exención solicitada. Piensa en ello como una diligencia de mantenimiento preventivo: así, cuando llega la resolución, ya estás preparado para cumplirla al pie de la letra.
Buenas prácticas y errores comunes
– No subestimes la importancia de la separación contable: mezclar actividades exentas con gravadas puede complicar la justificación de la exención.
– Evita la improvisación: la claridad en la finalidad, la gobernanza y la gestión de fondos facilita la aprobación y reduce rechazos.
– Revisa periodos de revisión: algunas exenciones están condicionadas a revisiones periódicas. Asegúrate de cumplir las obligaciones de reporte y de actualización de datos.
– Mantén consistencia en la comunicación: cuando presentes la solicitud, utiliza un lenguaje claro y evita jerga técnica innecesaria. La autoridad debe entender de inmediato qué hace tu entidad y por qué es merecedora de la exención.
– Consulta asesoría cuando sea necesario: la normativa cambia y puede haber particularidades según el tipo de actividad o el tamaño de la entidad. Un asesor fiscal con experiencia en entidades sin ánimo de lucro puede ahorrar tiempo y reducir errores.
Casos prácticos: ejemplos reales de aplicación
– Caso 1: Una organización dedicada a la educación popular sin fines lucrativos. Organiza cursos gratuitos y de pago, con cuotas que se destinan íntegramente a sostener los programas educativos. Sus actividades exentas representan el grueso de su labor social, mientras que las actividades de pago cumplen fines de auto-financiación sin generar beneficios para los miembros. Este caso suele encajar con una exención para la parte educativa y sin ánimo de lucro, siempre que la parte lucrativa (pagos) no desvirtúe la finalidad general.
– Caso 2: Una asociación cultural que gestiona un museo y ofrece talleres. Las actividades exentas abarcan visitas guiadas y programas educativos para comunidades de bajos ingresos, mientras que la tienda de recuerdos y la venta de entradas para eventos pueden generar ingresos gravados. En este escenario, puede haber exención parcial, con IVA aplicado a las ventas no exentas y a ciertos servicios complementarios. La clave es la trazabilidad y la contabilidad separada.
– Caso 3: Una entidad de ayuda humanitaria que depende mayoritariamente de donaciones y subvenciones públicas. Si toda su operativa se orienta a fines de interés general y no hay reparto de beneficios, es probable que pueda sostener una exención amplia para sus actividades esenciales. Sin embargo, las adquisiciones y servicios comerciales, si existen, deben gestionarse con cuidado para evitar convertir esas operaciones en gravadas.
Preguntas frecuentes únicas sobre la exención de IVA para asociaciones
– ¿La exención de IVA es permanente o está sujeta a revisión periódica?
– ¿Qué pasa si una actividad exenta genera ingresos de venta de bienes o servicios?
– ¿Es necesario que todas las donaciones estén destinadas exclusivamente a fines de interés general para conservar la exención?
– ¿Cómo afecta la exención a operaciones con entidades privadas que no sean beneficiarias directas?
– ¿Qué ocurre si la asociación realiza actividades en varias comunidades autónomas con normativa distinta?
– ¿Puedo mantener la exención si recibo subvenciones con condiciones específicas de gasto?
– ¿Cómo se compara la exención con la cero tasa de IVA para ciertos servicios educativos o culturales?
– ¿Qué plazo de vigencia tiene la resolución y qué pasos seguir si cambia la actividad principal?
Conclusión
La idea central es simple y, a la vez, desafiante: si tu asociación sin ánimo de lucro cumple con los criterios de interés general, gestión transparente y destinación de fondos sin reparto de beneficios, puede haber una vía para la exención de IVA en las actividades exentas. Pero no es un “sí” automático; implica una revisión cuidadosa de la actividad, la contabilidad y la estructura de ingresos. Este camino exige organización, claridad y una buena dosis de paciencia. Acompañarte con un plan sólido, documentación ordenada y asesoramiento adecuado aumenta significativamente las probabilidades de éxito. Si logras demostrar que tu misión social está por encima de cualquier interés particular, esa exención puede convertirse en una herramienta poderosa para amplificar tu impacto sin perder la sostenibilidad financiera.
Recursos y contactos útiles
– Portal de la autoridad fiscal nacional o regional: guías de exención, modelos y plazos.
– Registros oficiales de asociaciones: dónde revisar requisitos de registro, estatutos y gobernanza.
– Organismos de transparencia y contabilidad: normas para cuentas anuales y auditorías en entidades sin fines lucrativos.
– Asociaciones de apoyo a ONGs y entidades sin ánimo de lucro: foros, guías prácticas y asesoría.
– Consultores fiscales especializados en entidades sin ánimo de lucro: servicios de revisión de catálogos de actividades, analítica contable y revisión de cumplimiento.
Si necesitas, puedo adaptar este texto a una jurisdicción específica, incluir ejemplos más detallados de cada país o región, o nivelar la complejidad para un público particular (voluntarios, equipo directivo, o gestores contables). ¿Te gustaría que lo personalice a tu país o a un marco regulatorio concreto?
Preguntas finales para reflexionar:
– ¿Qué parte de tus ingresos corresponde a actividades exentas y cuál podría estar sujeta a IVA?
– ¿Tu organización tiene una contabilidad claramente separada para actividades exentas y gravadas?
– ¿Qué documentos te faltan aún para completar una solicitud de exención y cuánto tiempo estimas que te tomará reunirlos?
Si te parece bien, podemos empezar por revisar tus estatutos y tu plan de actividades para evaluar rápidamente si tienes bases sólidas para una posible exención. ¿Qué servicios realiza tu asociación y cuál es su público objetivo principal?