Cuánto es el 60% de la base reguladora: guía de cálculo
Cuánto es el 60% de la base reguladora: guía de cálculo
Qué significa la base reguladora y por qué importa
Qué es la base reguladora y por qué importa
La base reguladora es como el termómetro de tu pensión. No es la pensión final en sí, pero sí la pieza central para calcularla. Imagina que tu salario a lo largo de muchos años dejó una huella en un medidor: esa huella, ajustada a ciertos criterios, es la base reguladora. A partir de esa cifra, se aplica un porcentaje para obtener la pensión que recibirás cada mes. En muchos sistemas, ese porcentaje no es único: depende de la edad, del tipo de pensión y del periodo de cotización. Aquí nos centramos en entender qué significa ese término y, concretamente, qué implica tomar el 60% de esa base reguladora.
Puede que te preguntes: ¿por qué 60% y no otro porcentaje? La respuesta varía según las reglas del país y la situación personal (jubilación, reducción, viudedad, etc.). En varias jurisdicciones, 60% es un punto de referencia inicial para ciertas modalidades de jubilación anticipada o para combinaciones de bases y complementos. No obstante, lo importante es entender que el 60% es una fracción de la base reguladora, y que al conocer ese valor puedes estimar de forma razonable cuánto podría ser tu pensión en escenarios concretos. En este artículo te guiaré paso a paso para calcular ese 60%, con ejemplos prácticos, aclaraciones y consejos útiles para evitar sorpresas desagradables.
Cómo se calcula la base reguladora: el punto de partida
Antes de multiplicar por 0,60, debes saber exactamente qué base reguladora vamos a utilizar. En términos prácticos, la BR suele calcularse como la media de las bases de cotización correspondientes a un periodo determinado de tu vida laboral. Este periodo puede variar según el régimen y la fecha de inicio de tu cotización, pero un esquema común es el siguiente: se toman las bases de cotización de los últimos 24 años (288 meses) y se dividen entre 288. El resultado es la base reguladora mensual. Esa cifra luego se utiliza para calcular la pensión aplicando los porcentajes correspondientes a cada tipo de pensión o modalidad.
Para entenderlo mejor, piensa en ello como una “nota media” de tus ingresos cotizables de hace muchos años. Si te has esforzado durante décadas, esa nota media suele ser estable, y eso te da una base sólida para calcular la pensión. Si, por el contrario, cambiaste de trabajo o de industria varias veces, la base reguladora puede reflejar esas fluctuaciones en una forma que debes comprender para estimar correctamente tu futuro ingreso. En definitiva: la base reguladora es el punto de partida, y el 60% es el siguiente escalón en esa escala.
Paso a paso: cálculo práctico de la base reguladora
Paso 1: identifica el periodo de cálculo
El primer paso es verificar cuál es el periodo que corresponde a tu régimen. En muchos sistemas, se utilizan los últimos 24 años o, si tienes menos años cotizados, el periodo que hayas cotizado. Si tienes dudas, consulta con el organismo de pensiones o con tu asesor laboral; las reglas pueden cambiar con reformas y dependen de tu fecha de inicio de cotización. Este paso es crucial: elegir un periodo más corto o más largo cambiará la base reguladora y, por ende, la cantidad del 60% que puedas obtener.
Paso 2: recopila las bases de cotización mensuales
Una vez definido el periodo, recolecta las bases de cotización de cada mes dentro de ese periodo. Estas bases suelen aparecer en tus nóminas, en tus certificados de cotización o en los listados que emiten las administraciones laborales. Si trabajaste en diferentes empleadores, necesitarás sumar todas las bases de cotización de cada mes, de cada empleo, durante esos años. Puede parecer un rompecabezas, pero con un poco de organización verás que no es tan complicado: crea una hoja de cálculo con columnas para año, mes, base de cotización y fuente de ingreso.
Paso 3: suma y promedia
Con todas las bases de cotización a mano, sumarlas es la tarea siguiente. Luego, divides esa suma por el número total de meses considerados (por ejemplo, 288 meses si usas 24 años). El resultado es la base reguladora mensual. Si tienes años incompletos o periodos con cotización interrumpida, el sistema podría ajustar el recuento de meses o aplicar actualizaciones según el índice de precios; estas variantes deben seguirse con atención para no cometer errores.
Paso 4: aplica la actualización por IPC o el índice correspondiente
Muchas legislaciones actualizan la base reguladora con índices de precios al consumo o con otros índices oficiales para garantizar que la cifra refleje el poder adquisitivo a lo largo del tiempo. Es posible que, además de promediar, necesites aplicar un factor de actualización a cada base de cotización antes de sumar. Este paso evita que las cotizaciones del pasado pierdan valor frente a la inflación. Si tu guía oficial indica actualizaciones, asegúrate de aplicarlas correctamente a cada mes o al conjunto de meses según las reglas vigentes.
Cómo se aplica el 60% a la base reguladora: ejemplos claros
Ejemplo 1: BR de 1.000 euros al mes
Imagina que tu base reguladora mensual, después de calcularla, es de 1.000 euros. Aplicar el 60% es sencillo: 1.000 x 0,60 = 600 euros al mes. Ese sería el monto de la fracción que corresponde a ese porcentaje, siempre que las reglas de tu pensión permitan ese porcentaje en tu caso particular. Este ejemplo sirve para entender la mecánica básica. En la práctica, la pensión final podría verse afectada por otros complementos, reducciones o incrementos, pero el 60% de BR es una cifra de referencia inicial que te da una idea clara de la magnitud del importe.
Ejemplo 2: BR entre 1.500 y 2.000 euros
Si la BR se sitúa en 1.800 euros al mes, el 60% sería 1.080 euros. Si fuera 1.200 euros, el 60% sería 720 euros. Notarás que el resultado se mantiene lineal: cada euro de BR tiene una respuesta proporcional cuando se aplica el 60%. Este tipo de cálculo directo ayuda a planificar con antelación, especialmente cuando te plantees la jubilación anticipada o la combinación de ingresos laborales y pensión. Pepitas de oro para la toma de decisiones: cuánto más alto sea tu BR, mayor será el 60% resultante —siempre dentro de las reglas de tu sistema—.
Ejemplo 3: BR con variaciones anuales
Supón que tu BR promedio, ajustada, queda en 2.200 euros mensuales. El 60% de eso sería 1.320 euros. Si en otros años la BR era menor, por ejemplo 1.800 euros, el promedio podría haber sido distinto. En cualquier caso, una vez que tengas la BR promedio, aplicar 0,60 es directo. La dificultad real surge de obtener la BR correcta y actualizada, no del cálculo porcentual en sí.
Escenarios prácticos y particularidades
Jubilación anticipada vs. jubilación normal
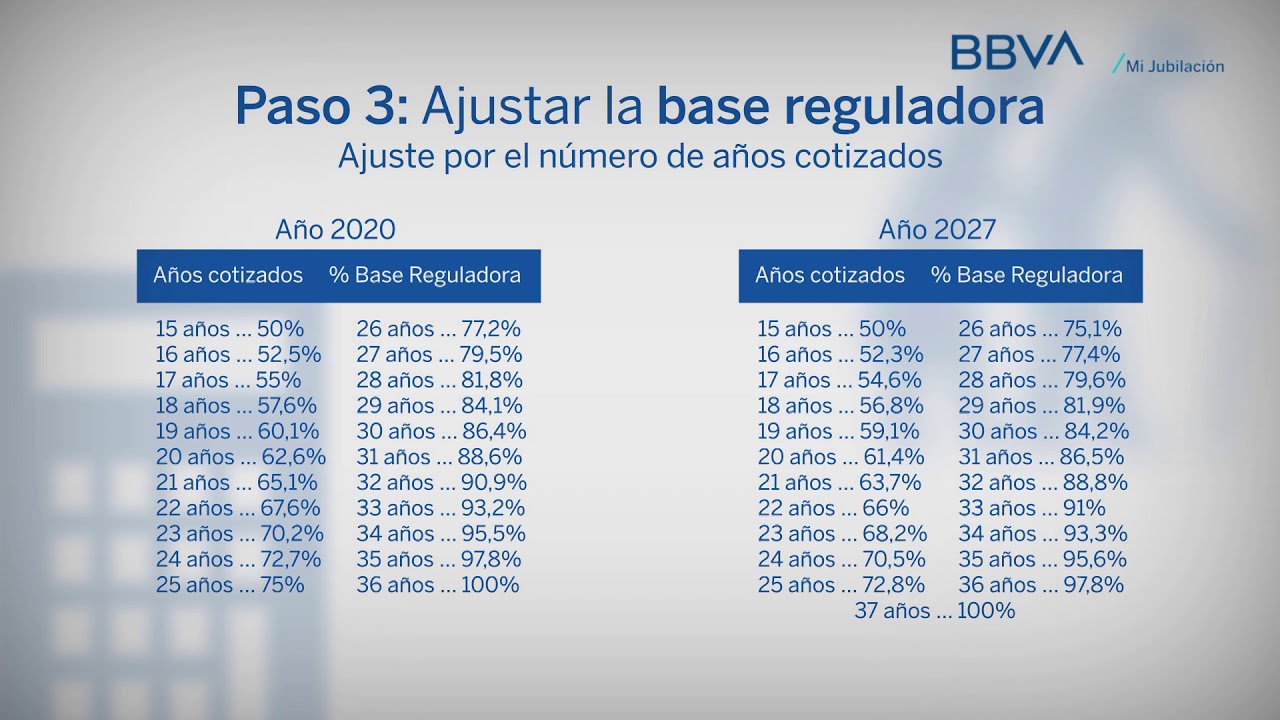
En muchos sistemas, la jubilación anticipada tiene diferentes porcentajes y condiciones. En lugar de tomar el 60% de BR en todos los casos, el porcentaje puede variar según la edad de retiro y años de cotización. En algunos regímenes, se aplica un porcentaje menor o mayor al BR, y el cálculo de la pensión final a veces incorpora reducciones por anticipación o complementos por años de servicio. Lo crucial es entender que el 60% puede ser un punto de partida para ciertos escenarios, pero no la frase final en todos los casos. Si te interesa la jubilación anticipada, revisa las tablas oficiales de porcentajes para tu año de retiro y tu periodo de cotización.
Otras pensiones vinculadas al BR
La base reguladora no solo se usa para la jubilación. También puede servir para calcular pensiones de viudedad, orfandad u otras prestaciones contributivas. En estos casos, el porcentaje aplicado al BR puede ser diferente, y a veces se combinan otros topes o reducciones. Si tu situación incluye alguna de estas pensiones, te conviene verificar cuál es el porcentaje aplicable y si existen tramos o topes máximos. El objetivo es que puedas estimar, con honestidad, cuánto ingreso recibirás cada mes y planificar en consecuencia.
Consejos prácticos para calcular con precisión
- Organiza tus documentos: reúne nóminas, certificados de cotización y cualquier comprobante de periodos de IT o paradas laborales.
- Usa una hoja de cálculo: crea columnas para año, mes, base de cotización y fuente. Esto te ayudará a evitar errores de sumar o de omitir meses.
- Verifica actualizaciones legales: las reglas pueden cambiar con reformas. Consulta las publicaciones oficiales o pregunta a un especialista si tienes dudas.
- Haz simulaciones con diferentes escenarios: baja, media y alta BR, para entender cómo afectará el 60% en distintos futuros posibles.
- Considera la inflación: si tu BR se actualiza por IPC, asegúrate de aplicar correctamente cada actualización para no subestimar o sobreestimar el resultado final.
Errores comunes y cómo evitarlos
Todos cometemos errores cuando se trata de números que impactan nuestra vida futura, y la administración pública no es la excepción. Entre los más habituales están olvidar incluir meses de cotización en el periodo, no actualizar las bases de cotización con el índice correcto, interpretar mal el periodo de cálculo o aplicar mal el divisor (288, 240 o lo que corresponda). Otro fallo común es asumir que el 60% se aplica de inmediato sin considerar otros factores de la pensión, como topes, reducciones por edad o complementos. Para evitar estos tropiezos, verifica cada paso con un checklist y, si es posible, solicita una revisión o simulación en la Seguridad Social o el organismo correspondiente. Un par de minutos de verificación pueden evitar meses de incertidumbre más adelante.
Herramientas útiles y recursos
Hoy en día existen varias herramientas que te permiten hacer simulaciones de tu base reguladora y de tu pensión potencial. Revisa los portales oficiales de tu país o región para buscar simuladores de pensiones, calculadoras de BR o guías actualizadas. Si no encuentras lo que necesitas, un asesor laboral o un gestor especializado puede guiarte para adaptar las cuentas a tu situación particular. Una buena idea es hacer dos o tres simulaciones con diferentes escenarios, para tener un rango de posibles resultados y no depender de una cifra única que podría cambiar con una reforma legislativa.
Conclusión: claridad para decisiones a futuro
Calcular el 60% de la base reguladora no es solo un ejercicio matemático; es una herramienta de planificación. Tener claro cuál es la BR, cómo se obtiene, qué factores pueden modificarla y cuánta fracción corresponde a un 60% puede marcar la diferencia entre vivir con tranquilidad o enfrentarte a sorpresas desagradables cuando llegue el momento de la jubilación. Si te tomas el tiempo para entender el proceso, organizar tus documentos y hacer simulaciones, te colocarás en una posición más fértil para tomar decisiones informadas. En definitiva, la base reguladora no es una cifra aislada; es la semilla de tu seguridad financiera futura, y entenderla te da voz para negociar, planificar y soñar con una jubilación más serena.
Preguntas frecuentes (FAQ) únicas y útiles
¿Qué pasa si mi periodo de cálculo es irregular o tiene lagunas?
Si tienes periodos sin cotizar, la mayoría de sistemas compensa esas lagunas ajustando el periodo utilizado o promediando con los meses cotizados. Es posible que el registro oficial explique cómo se tratan esas interrupciones. Si no tienes claridad, consulta un asesor o el organismo de pensiones para entender cómo afecta tu caso concreto.
¿Puedo aplicar el 60% a una BR que cambia año a año por actualizaciones?
En teoría, el 60% se aplica a la BR establecida para el periodo de cálculo concreto. Si la BR cambia por actualizaciones anuales, el porcentaje se aplica al valor de BR vigente para la modalidad de la pensión que estés considerando. En la práctica, se deben seguir las tablas oficiales que indiquen el porcentaje aplicable a cada BR en cada situación.
¿Influye la edad de jubilación en el porcentaje del 60%?
Sí. En muchos regímenes, la edad de jubilación condiciona el porcentaje aplicable. A edades más tempranas, el porcentaje podría ser menor, mientras que al acercarte a la edad de jubilación legal, el porcentaje podrá acercarse a los valores completos permitidos por la norma. Es crucial revisar las tablas de porcentajes por edad vigentes para tu año de retiro.
¿Qué hago si mi BR es alta pero mi vida laboral fue corta?
Una BR alta puede ocurrir si tus bases de cotización fueron altas en los últimos años, incluso con pocos años de cotización. Sin embargo, en muchos sistemas, la BR se promedia sobre un periodo concreto y la cantidad total de años cotizados también condiciona la cuantía de la pensión. Si cotizaste menos de 24 años, es posible que la BR esté calculada sobre el periodo disponible, con un ajuste adecuado. En cualquier caso, la clave es consultar las reglas específicas de tu régimen y hacer simulaciones para ver cómo impacta la duración de tu cotización.
¿Cómo puedo verificar que mi BR está bien calculada?
La forma más segura es pedir un certificado de bases de cotización y, si es posible, un informe de la base reguladora de tu pensión en proceso. Muchos países ofrecen herramientas de consulta en línea donde puedes ver tu historial de cotización, las bases utilizadas y el cálculo del BR. Si detectas discrepancias, contacta de inmediato con el organismo de pensiones para corregir posibles errores antes de que afecten a tu pensión futura.
¿Te gustaría que te ayude a hacer una simulación con tus números específicos? Si me das una BR promedio estimada y el periodo que quieres considerar, puedo mostrarte cómo quedaría el 60% paso a paso y darte una idea de la pensión mensual resultante, siempre con fines ilustrativos y sin sustituir asesoría oficial.