
Deducción por ascendiente con discapacidad a cargo: requisitos, cuantía y guía práctica
Deducción por ascendiente con discapacidad a cargo: requisitos, cuantía y guía práctica
Aspectos clave, límites y trámites para aprovecharla
Introducción: por qué merece la pena entender esta deducción
Imagina que tienes a tu cargo a alguien que depende de ti para su cuidado y que, además, esa persona tiene discapacidad reconocida por la autoridad competente. En ese escenario, la Administración Tributaria te concede una reducción directa en la cuota del IRPF por cada ascendiente con discapacidad a cargo. No es una deducción en el sentido literal de restar una parte de la base imponible; se trata de una cantidad que reduce directamente la cuota a pagar, lo que puede marcar la diferencia entre pagar más o quedarte con un dinero que puede destinarse a cuidados, tratamientos o mejoras en la calidad de vida de tu ascendiente y de tu propia familia.
¿Cómo funciona en la práctica? Esa ayuda fiscal depende de varios factores: si convives con la persona en cuestión, el grado de discapacidad reconocido, los ingresos del ascendiente y, por supuesto, la normativa vigente en el año en que presentas la declaración. En este artículo vamos a desglosarlo paso a paso, con lenguaje claro, ejemplos prácticos y una guía de acción para que puedas reclamarla con seguridad. Si alguna vez te has preguntado qué pasos dar, qué documentos reunir y cuánto podrías ahorrar, este texto está hecho a tu medida. ¿Listo para convertir una obligación fiscal en una oportunidad de alivio económico para quienes más lo necesitan?
Qué es la deducción por ascendiente con discapacidad a cargo
La deducción por ascendiente con discapacidad a cargo es una medida vigente en muchos sistemas de tributación, destinada a quienes sostienen económicamente a un ascendiente con discapacidad reconocida. No todos los ascendientes son elegibles; la clave está en la relación de parentesco (ascendente), la discapacidad certificada por la autoridad competente y las condiciones de convivencia o dependencia económica. En términos simples: si tú ayudas a financiar y/o cuidas a un progenitor, abuelo u otro ascendiente con discapacidad y cumples los requisitos legales, podrías beneficiarte de una reducción directa sobre la cuota del IRPF.
Es importante entender que la cuantía y las condiciones exactas pueden variar entre comunidades y entre años. Algunas normativas distinguen entre discapacidad moderada y discapacidad grave, y otras contemplan la convivencia cotidiana como un factor adicional. En cualquier caso, la finalidad es clara: reconocer el esfuerzo de las personas que asumen la carga de apoyo y atención de sus ascendientes con discapacidad y aliviar, en la medida de lo posible, la carga fiscal asociada.
Requisitos para poder aplicar la deducción
1) ¿Quién puede ser ascendiente a cargo?
En términos generales, se consideran ascendientes a efectos de esta deducción a los padres, abuelos y, en algunos casos, otros parientes en línea ascendente que conviven o que dependen económicamente del contribuyente. No se trata de cualquier familiar: la relación debe ser de ascendencia (padre, madre, abuelo, etc.) o equivalente según la normativa, y la persona debe ser mayor de edad o estar incapacitada para trabajar por discapacidad reconocida.
2) Discapacidad reconocida y grado
La condición clave es que el ascendiente tenga una discapacidad reconocida oficialmente por la autoridad competente (por ejemplo, la Seguridad Social o el organismo autonómico correspondiente). La normativa no siempre exige un porcentaje mínimo uniforme, pero a menudo hay un umbral que clasifica la discapacidad como moderada o grave. En algunos casos, se solicita ese certificado de discapacidad para acreditar el grado y la necesidad de apoyo. Si tu caso no está claro, consulta con tu gestor o Hacienda para confirmar qué grado se considera elegible en tu año fiscal.
3) Convivencia o dependencia económica
Una pieza habitual del rompecabezas es si el ascendiente convive contigo en el mismo domicilio fiscal o si, aun sin convivir, depende económicamente de ti para su subsistencia. En la práctica, las autoridades suelen exigir convivencia efectiva para facilitar la justificación de la dependencia económica. Si existen circunstancias especiales (por ejemplo, separación de hecho, cuidado a distancia, etc.), conviene verificar con la Agencia Tributaria o con un asesor profesional cuál es la interpretación vigente para esas circunstancias concretas.
4) Requisitos de convivencia y límites de ingresos
Además de la convivencia, puede haber límites de ingresos del ascendiente, o condiciones relativas al conjunto de la unidad familiar. En algunas jurisdicciones, si el ascendiente tiene ingresos por encima de cierto umbral, la deducción puede reducirse o aplicarse de forma limitada. En otros casos, la convivencia completa o parcial permite aplicar la deducción sin ese límite. Es fundamental revisar la normativa anual para conocer estos límites y su interpretación en tu comunidad autónoma, porque pueden cambiar.
5) Presentación y documentación
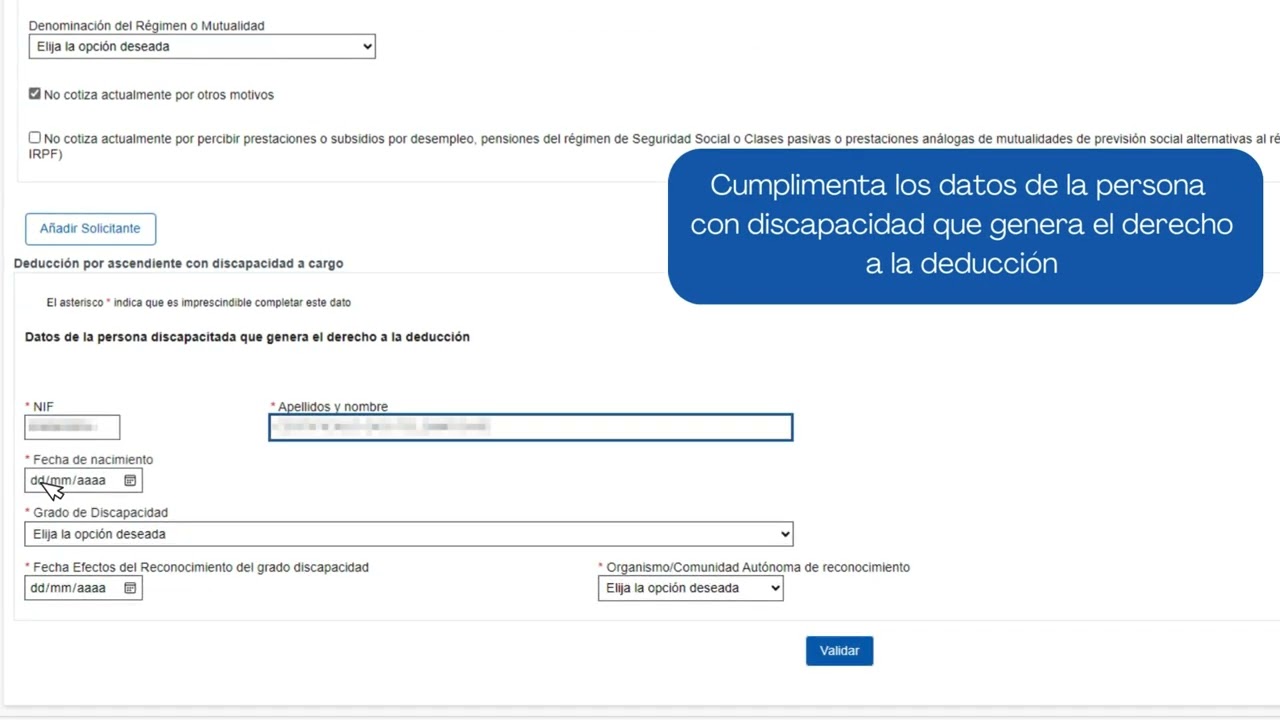
Para reclamar la deducción, deberás demostrar con documentos oficiales la discapacidad del ascendiente y la relación de parentesco, así como la convivencia o dependencia económica. Entre la documentación típica se encuentran: certificado de discapacidad, libro de familia o certificado de empadronamiento que pruebe convivencia, documentos de identidad, y, cuando corresponda, certificados de ingresos del ascendiente. Prepararte con antelación evita retrasos en la declaración.
La cuantía: ¿cuánto dinero puedes ahorrarte?
La cuantía de la deducción por ascendiente con discapacidad a cargo varía según la normativa vigente y, en muchos casos, depende de varios factores: el grado de discapacidad del ascendiente, si convive o no, y los ingresos de la unidad familiar. En líneas generales, hay una cuantía base por cada ascendiente con discapacidad y, en función de la convivencia o del grado de discapacidad, esa cuantía puede incrementarse. En algunas jurisdicciones se distinguen tramos: discapacidad grave con convivencia puede dar derecho a una cantidad mayor que discapacidad moderada sin convivencia, por ejemplo. Pero cada año se fijan topes y mínimos que pueden cambiar, de modo que la cantidad exacta debe verificarse en las tablas oficiales de ese ejercicio fiscal.
Para darte una idea, podemos entender la estructura típica de la cuantía como un conjunto de componentes:
- Cuantía base por ascendiente con discapacidad.
- Incremento si el ascendiente convive contigo y depende económicamente de ti.
- Incrementos adicionales por discapacidad de mayor grado (grave o muy grave) cuando la normativa lo permite.
- Limitaciones por ingresos o por el tamaño de la unidad familiar que podrían reducir la cuantía máxima aplicable.
Ejemplo práctico para ilustrar la idea (hipotético y orientativo): si convivís y la discapacidad es grave, podrías beneficiarte de una cuantía mayor que si no convivís o si la discapacidad es moderada. Sin embargo, cada año la tabla de cuantías se actualiza, por lo que es imprescindible consultar la versión vigente en la normativa o en la Agencia Tributaria. En cualquier caso, la deducción no es un importe fijo para todos; se adapta a tu situación familiar y económica.
Guía paso a paso: cómo reclamar la deducción
Paso 1: Verifica elegibilidad de forma honesta
Antes de complicarte con papeles, haz una revisión real de si cumples los requisitos. Pregúntate: ¿mi ascendiente tiene discapacidad reconocida? ¿Vive conmigo o depende económicamente de mí? ¿La unidad familiar cumple con los límites que marca la normativa? Si la respuesta es sí a todo, estás en el camino correcto para continuar.
Paso 2: Reúne la documentación necesaria
La pista para no perder tiempo es la organización. Prepara con antelación: certificado de discapacidad del ascendiente, documento de parentesco (libro de familia, certificado de nacimiento, etc.), prueba de convivencia (empadronamiento), y evidencia de que el ascendiente depende económicamente de ti si no convive. Dependiendo de tu país o comunidad, podría pedir también informes médicos o certificaciones adicionales. Mantén todo en una carpeta digital y otra física para facilitar la revisión.
Paso 3: Calcula la cuantía estimada
Con la información de tu situación (grado de discapacidad, convivencia, ingresos), puedes hacer una estimación de la cuantía. Dado que la cifra exacta puede variar cada año, un enfoque práctico es usar calculadoras oficiales o consultar con tu asesor fiscal para que te devuelva la cuantía correcta para tu ejercicio. Si no tienes una herramienta a mano, anota: número de ascendientes elegibles, grado de discapacidad, convivencia, ingresos de la unidad y límites aplicables. Así tendrás una estimación razonable para planificar.
Paso 4: Presenta la declaración o modifica la retención
En IRPF, normalmente la deducción se refleja en la cuota a pagar mediante la declaración de la renta. Si ya has presentado la declaración, es posible que puedas practicar una rectificación o solicitar una devolución si corresponde. Si trabajas por cuenta ajena, tu empresa puede aplicar reducciones a través de las retenciones, pero para el caso de esta deducción, la mayor parte de la vez se efectúa en la declaración anual, no en las nóminas. Consulta si hay via de ajuste en tu país o región y, en caso de dudas, pregunta a tu gestor o a la agencia tributaria.
Paso 5: Presenta la documentación cuando se solicite
Si la autoridad te solicita respaldo, entrega la documentación que acreditamos en el paso 2 junto con la declaración. Mantén copias y recibos de todo, ya que podrían pedirte aclaraciones o revisiones. Una buena organización te evita demoras y errores que podrían resultar en una negativa o en la necesidad de corrección posterior.
Paso 6: Revisa anualmente y mantente actualizado
La normativa cambia, y con ella, las cuantías y condiciones. Te recomiendo revisar cada año la información oficial, especialmente al hacer la declaración de la renta correspondiente al ejercicio anterior. Incluso si tu situación no cambia, es posible que las condiciones de la deducción se actualicen por ajustes de la ley de presupuestos o por cambios en la normativa autonómica o autonómica. Mantente atento a comunicados de la Agencia Tributaria o de tu municipio/comunidad autónoma.
Documentación necesaria y cómo organizarla
La base de cualquier reclamación tributaria sólida es la documentación. A continuación tienes una checklist que te puede ahorrar mucho tiempo:
- Certificado de discapacidad del ascendiente expedido por la autoridad competente.
- Documento de identidad del contribuyente y del ascendiente (DNI/NIE, pasaporte si aplica).
- Libro de familia o certificado de parentesco que acredite la relación en línea ascendente.
- Empadronamiento o certificado de convivencia que demuestre que viven juntos (si aplica).
- Comprobantes de ingresos del ascendiente (si la normativa exige límite de ingresos).
- Comprobantes de que el ascendiente depende económicamente del contribuyente (en su caso, facturas médicas, pagos de cuidados, etc.).
- Certificados de gastos relacionados con el cuidado si la normativa los contempla (en algunas comunidades hay deducciones complementarias).
- Vínculos de la declaración de la renta de años anteriores si ya se ha reclamado la deducción en casos de sustitución o continuidad.
Casos prácticos: tres escenarios para entenderlo mejor
Escenario A: convivencia y discapacidad grave
María convive con su padre, quien tiene una discapacidad grave reconocida. Ella sostiene su economía y se encarga del cuidado diario. En este caso, la normativa suele contemplar una cuantía mayor por la combinación de convivencia y grado de discapacidad. María reúne certificado de discapacidad, empadronamiento conjunto, libro de familia y comprobantes de gastos de cuidado. Presenta su declaración y, tras el cálculo, la cuota de IRPF baja significativamente gracias a la deducción por ascendiente con discapacidad a cargo.
Escenario B: no conviviente pero con dependencia económica
Juan no convive con su abuelo, pero este depende económicamente de él para su subsistencia. En este supuesto, la deducción puede aplicar si la normativa admite la figura de dependencia económica sin convivencia. Juan reúne los documentos que acreditan la relación familiar, la discapacidad certificada y la dependencia económica, y solicita la deducción en la declaración. Dependiendo de la regulación, la cuantía podría ser menor que en el caso de convivencia, pero sigue representando un alivio fiscal significativo.
Escenario C: discapacidad moderada y límites de ingresos
Ana cuida a su madre con discapacidad moderada. No convive con ella, pero ambos cumplen los requisitos de dependencia económica. En este caso, la deducción podría aplicarse con una cuantía menor y existirá un control de los ingresos del ascendiente para determinar si la deducción está sujeta a un tope. Ana prepara la documentación necesaria y revisa de forma específica si su normativa autonómica establece criterios distintos de convivencia o de ingresos. En la práctica, muchos contribuyentes ven que incluso una cuantía menor sigue generando un ahorro sustancial en su cuota anual.
Errores comunes y cómo evitarlos
- No acreditar adecuadamente la discapacidad o la relación de parentesco. Evita suposiciones y utiliza documentos oficiales para respaldarlo.
- No verificar la convivencia o dependencia económica cuando la normativa exige demostrarla con documentos oficiales como empadronamiento o certificados de ingresos.
- Confundir la deducción por ascendiente con otras deducciones por familiares. Mantén claras las diferencias entre cada beneficio y sus requisitos específicos.
- Ignorar cambios anuales en la normativa. Aunque tu situación no cambie, la cuantía y los límites podrían hacerlo, de modo que conviene revisar cada año.
Consejos prácticos para sacar el máximo partido a la deducción
- Planifica con antelación: si prevés cambios en la convivencia (p. ej., traslado de domicilio) o si hay cambios en el grado de discapacidad, ajusta tu declaración lo antes posible.
- Consulta fuentes oficiales y, si es posible, acude a un asesor fiscal para confirmar que te corresponde la deducción y para calcularla con precisión.
- Guarda toda la documentación en un lugar seguro y organizado: te será útil en caso de auditoría o de cualquier comprobación futura.
- Mantente atento a las diferencias entre normativas autonómicas y estatales. En algunos casos existen deducciones complementarias a nivel regional que podrían ampliar tu beneficio total.
- Si ya trabajas con un gestor, comparte tu situación familiar desde el inicio del año fiscal para evitar sorpresas en la liquidación anual.
La deducción por ascendiente con discapacidad a cargo puede variar si se aplica a nivel estatal o autonómico. Algunas comunidades autónomas pueden establecer criterios adicionales, como requisitos de convivencia más estrictos, umbrales de ingresos diferentes o cuantías propias. Por eso, además de revisar la normativa general, es clave consultar la guía de la autoridad tributaria de tu región o preguntar a un asesor local. En escenarios prácticos, la combinación de reglas estatales y autonómicas puede dar lugar a una cuota final distinta de la que esperarías si solo miras una fuente única.
Ventajas y limitaciones: una visión equilibrada
Ventajas:
- Reducción directa de la cuota del IRPF, lo que mejora el flujo de caja familiar.
- Reconocimiento de la carga de cuidado y del gasto asociado a la discapacidad del ascendiente.
- Posibilidad de combinarla con otras deducciones familiares o de vivienda, siempre dentro de los límites legales.
Limitaciones:
- La cuantía depende de diversos factores y puede variar cada año, lo que exige revisión anual.
- No todas las modalidades de discapacidad o todas las situaciones familiares son elegibles, y la interpretación puede cambiar entre comunidades.
- Puede requerir una cantidad considerable de documentación para demostrar elegibilidad, especialmente en casos de no convivencia.
Conclusión: convertir un trámite en alivio real
La deducción por ascendiente con discapacidad a cargo no es una ayuda meramente teórica: cuando se acredita correctamente, se traduce en una reducción real de la factura fiscal anual. Es, en esencia, una herramienta de apoyo a las familias que asumen la responsabilidad de cuidar a un ascendiente con discapacidad. Conocer los requisitos, reunir la documentación adecuada y entender cómo se calcula la cuantía te coloca en una posición de control frente a Hacienda y te facilita planificar mejor tu economía familiar. No se trata solo de ahorrar dinero; se trata de reconocer y facilitar el cuidado que ya estás proporcionando, para que puedas mantener tu bienestar y el de tus seres queridos sin penalizarte fiscalmente.
Preguntas frecuentes (FAQ) únicas y útiles
- ¿Puedo reclamar la deducción por ascendiente con discapacidad si el ascendiente está en una residencia especializada pero recibe mi apoyo económico? Sí, siempre que puedas acreditar la dependencia económica y la discapacidad con la documentación correspondiente y se ajuste a la regulación vigente.
- ¿Qué ocurre si el ascendiente vive en domicilio distinto pero depende económicamente de mí? Dependerá de la normativa de tu país o región; en algunos casos se admite la dependencia económica sin convivencia, siempre que puedas demostrar la relación y la necesidad de apoyo económico directo.
- ¿La cuota de la deducción puede verse afectada por ingresos del ascendiente? En algunas jurisdicciones sí, existiendo límites de ingresos para el ascendiente. Verifica en la guía de la normativa vigente si aplica en tu caso.
- ¿Qué pasa si la discapacidad del ascendiente cambia durante el año? Debes actualizar tu información en la declaración correspondiente si el cambio afecta la elegibilidad o la cuantía. Mantén a mano el certificado actualizado.
- ¿Puedo combinar esta deducción con otras relacionadas con familiares o con la vivienda? Sí, en muchos casos es posible combinar distintas deducciones, pero cada una tiene sus propios requisitos y límites; consulta las reglas específicas para no sobrepasar los topes y evitar pérdidas de beneficios.
- ¿Cómo afecta esta deducción a quienes trabajan por cuenta propia (autónomos) frente a los que ganan salario? En ambos casos, la deducción puede aplicar, pero la forma de declararla (declaración de la renta o pagos fraccionados) puede variar; consulta con tu asesor para adaptar la estrategia a tu situación laboral.
- ¿Qué documentos son definitivos si se me solicita verificación? El certificado de discapacidad, el libro de familia o certificado de parentesco, empadronamiento y cualquier prueba de dependencia económica; guarda también las facturas y recibos de gastos de cuidado si son relevantes en tu jurisdicción.
Si quieres, puedo adaptar este esquema a una normativa específica de tu país o región (por ejemplo, España, México u otro lugar) y señalarte las cifras exactas, fechas de actualización y enlaces oficiales para que puedas complementar con las tablas de cuantías y los requisitos actualizados. ¿En qué país o región estás tramando presentar la declaración y en qué año fiscal te interesa este esquema? ¿Prefieres que te incorpore ejemplos con números concretos y tablas detalladas para tu ejercicio?





