He sido autónomo tengo derecho alguna prestación: guía completa para autónomos
He sido autónomo tengo derecho alguna prestación: guía completa para autónomos
Guía rápida de prestaciones y coberturas para autónomos
Paso 1: Evalúa tu situación y tus cotizaciones actuales
Imagínate que tu vida como autónomo es un proyecto en constante movimiento: obras, clientes, impuestos y, a veces, imprevistos. El primer paso para entender tus derechos es mirar de frente tu situación de cotización. ¿Estás dado de alta en el RETA (Régimen Especial de Trabajadores Autónomos) y en qué base de cotización estás? Esa base es la clave de cuánto pagas cada mes y de qué prestaciones puedes optar en caso de necesidad. Si alguna vez te has planteado si vale la pena subir o bajar la base, aquí va la respuesta simple: cuanto más cotices, más protección tendrás ante bajas por enfermedad, ante la posibilidad de cese de actividad y ante una jubilación futura. Pero ojo: no siempre subir la base encarece la cuota de forma que no compense. Es cuestión de calcular riesgos, ingresos estables y aspiraciones de futuro.
Deja constancia de tus ingresos de los últimos meses y piensa en escenarios: ¿qué pasaría si te cae una baja por enfermedad de larga duración? ¿Qué pasaría si tienes que dejar temporalmente tu actividad? ¿Qué horizonte de jubilación te gustaría? Anota estas preguntas y prepara una lista de prioridades: protección de ingresos, costes de contratación de personal si acaso, y qué tipo de protección social ya tienes a través de seguros privados o públicos. Hazlo como si fuera un presupuesto personal de seguridad: lo que pagas hoy para evitar sorpresas mañana.
Paso 2: Conoce las prestaciones a las que podrías optar
La buena noticia es que, como autónomo, hay varias prestaciones a las que podrías acceder siempre que cumplas ciertos requisitos y mantengas cotizaciones adecuadas. A veces las diferencias entre trabajador por cuenta ajena y autónomo son sutiles; otras veces, son notables. En cualquier caso, la clave es saber qué existe, qué exige cada trámite y cuánto tiempo suele tardar en resolverse. A continuación te doy un mapa claro, con las prestaciones más relevantes para autónomos y una indicación general de cuándo suelen aplicarse. Ten presente que las condiciones exactas pueden cambiar, por lo que siempre conviene verificar la normativa vigente y, si puedes, consultar con un asesor o gestor.
Prestación por cese de actividad (paro de autónomos)
La prestación por cese de actividad es la-equivalente para autónomos al paro de los trabajadores por cuenta ajena. No es automática; hay que cumplir una serie de requisitos, como haber cotizado por cese de actividad en los últimos meses y encontrarse en una situación de cese involuntario de la actividad o de grave deterioro de la viabilidad del negocio. El objetivo es darte un soporte económico mientras reorientas tu actividad o buscas nuevas oportunidades. Es importante entender que la cuantía y la duración dependen de cuánto has cotizado y de la base de cotización que uses. En la práctica, es una red de seguridad que puede cubrir desde unos meses hasta un año, dependiendo de tu historial de cotización.
¿Cómo afecta esto a ti? Si tu negocio se complica, podrías estar tapado por una cobertura que te permita mantener un mínimo de ingresos, comprar tiempo para replanificar y evitar que una coyuntura negativa te condene a vender a granel o a cerrar sin más. Pero recuerda: hay plazos, requisitos y límites. Un asesor puede ayudarte a revisar si cumples los criterios y a preparar la solicitud para evitar demoras.
Enfermedad y baja por incapacidad temporal
La baja por enfermedad puede cubrirte cuando te pilla una enfermedad común o una incapacidad temporal que te impide trabajar. En autónomos, la cobertura por enfermedad suele estar sujeta a la base de cotización y a la duración de la cotización reciente, al igual que en otros regímenes. En la práctica, si te pilla una situación de salud que te impide realizar tu actividad, podrías recibir una prestación temporal que te sustituya parte de tus ingresos; la cuantía y la duración dependen de tu cotización y de la normativa vigente. La diferencia con trabajadores por cuenta ajena es, a veces, la duración o el porcentaje de la cuota concedida, pero el objetivo es el mismo: darte un soporte mientras te recuperas y no arruinar tu negocio por una baja médica.
Jubilación y prestaciones por incapacidad permanente
La jubilación para autónomos funciona de manera similar a la de los trabajadores por cuenta ajena: se basa en años cotizados y en la base de cotización. Cuanto más tiempo y más aportes, mayor pensión en la jubilación. Además, existen prestaciones por incapacidad permanente total o absoluta si una enfermedad o una discapacidad te impide ejercer tu actividad de forma definitiva. Aunque no es un tema alegre, planificar con antelación y entender qué componentes contributivos te convienen puede marcar la diferencia entre una jubilación modesta y una pensión más cómoda. Si ya has cotizado durante años, conviene revisar periódicamente tus bases de cotización para optimizar futuras prestaciones, siempre dentro de la legalidad y de tus objetivos personales.
Accidentes de trabajo y otras coberturas
Los autónomos también pueden tener coberturas ante accidentes de trabajo o enfermedades profesionales, especialmente si tu actividad implica riesgos laborales. Estas coberturas pueden complementar la protección básica que ofrece la Seguridad Social. Si tu trabajo tiene un riesgo específico (construcción, manipulación de maquinaria, trabajos en altura, etc.), vale la pena revisar si tu régimen actual cubre adecuadamente estos escenarios y si conviene contratar coberturas privadas para completar la protección que te ofrece el RETA.
Paso 3: Trámites y requisitos para acceder a las prestaciones
Aquí viene la parte práctica: saber qué papeles presentar, a dónde acudir y en qué plazos. La burocracia a veces parece un laberinto, pero si lo ves como una serie de pasos, es mucho más manejable. A continuación te dejo un esquema de trámites clave y consejos para no perderte entre formularios y plazos.
Cómo solicitar la prestación por cese de actividad
Para empezar, debes cumplir los requisitos mínimos de cotización y de situación. Una vez verificado, la solicitud se presenta ante la Seguridad Social o, en algunos casos, a través de una mutua colaboradora. Es crucial aportar la documentación que demuestre tu situación (documentación de alta en RETA, correspondientes periodos de cotización, informe de cese de actividad, etc.). El proceso suele incluir una revisión médica y un periodo de carencia. Mantén la comunicación con tu gestor para que te indique exactamente qué documentos están vigentes y en qué formato deben presentarse.
Cómo solicitar la prestación por incapacidad temporal
La baja por enfermedad exige un certificado médico que te declare inapto para el trabajo. Posteriormente, debes tramitar la prestación ante la Seguridad Social. En muchos casos, la empresa o el gestor pueden ayudarte con la parte administrativa, pero tú deberás entregar el parte de baja y plan de tratamiento si te lo solicitan. Factores como la duración estimada de la baja o la necesidad de proseguir tratamiento pueden influir en la cuantía de la prestación. Piensa en ello como en un parón planificado para tu salud y tu negocio: el objetivo es volver con más fuerza, no cesar por completo. Mantente al día con revisiones médicas y actualiza a tu gestor sobre cualquier cambio en tu estado.
Documentación habitual y consejos prácticos
- Historial de cotización y bases de cotización en RETA.
- Documentación de alta en el Régimen Especial de Autónomos.
- Certificados médicos o informes que justifiquen la incapacidad temporal (si corresponde).
- Declaración de ingresos previos y cambios en la actividad si solicitas también otras ayudas regionales o específicas.
- Datos bancarios y número de cuenta para el pago de las prestaciones.
Consejo práctico: mantén a mano una carpeta digital con todos los recibos de cotización, informes médicos y comunicaciones oficiales. Cuando tengas que justificar periodos de baja o cambios en la actividad, todo estará a un par de clics de distancia. Esto reduce tiempos de espera y evita frustraciones.
Paso 4: Plan práctico para proteger tu negocio en el día a día
La protección social no solo llega cuando se activa una prestación. Una buena planificación también implica estrategias para reducir riesgos, diversificar ingresos y asegurar estabilidad a lo largo del tiempo. Aquí tienes un plan práctico en tres movimientos que puedes empezar a aplicar ya mismo, sin complicarte la vida:
- Diversificación de ingresos: si tu negocio tiene temporada alta, busca proyectos complementarios o servicios adjuntos que puedas ofrecer con facilidad cuando la demanda baje. Esto te da colchón financiero y te mantiene en circulación, incluso en fases difíciles.
- Reserva de seguridad: crea un fondo de emergencia equivalente a 3-6 meses de gastos fijos. Este «colchón» te evita depender de cada cliente en cada momento y te da aire para gestionar bajas o retrasos de pago.
- Seguro adecuado: revisa si tus seguros actuales cubren eventos relevantes (responsabilidad civil, interrupción de negocio, seguro de salud privado). En algunos casos, un seguro específico para autónomos puede cubrirte de manera complementaria ante situaciones que la Seguridad Social no cubre al 100%.
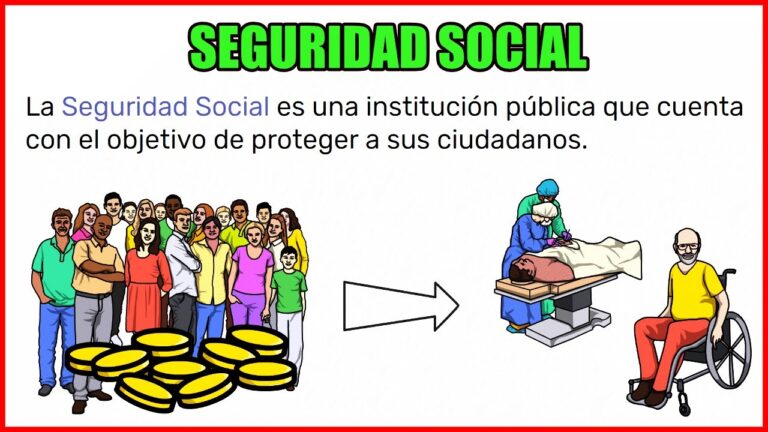
Recuerda que la seguridad social es una parte del rompecabezas; la otra es tu gestión diaria del negocio. ¿Qué nivel de protección quieres tener para cada escenario? Si te planteas estas preguntas, ya tienes la base para tomar decisiones más informadas y rentables.
Paso 5: Casos prácticos y ejemplos para que lo veas claro
Vamos a convertir la teoría en ejemplos concretos. Te propongo tres escenarios típicos que muchos autónomos enfrentan. Después de cada caso, verás qué prestaciones podrían ser relevantes y qué trámites suelen requerirse. No son recetas universales, pero sí herramientas útiles para imaginar tu propia situación.
Ejemplo A: una reforma del negocio y una baja por cuidado familiar
Imagina que vas a hacer una reforma importante de tu negocio y, al mismo tiempo, necesitas atender a un familiar cercano. En este caso, podría haber momentos en los que no puedas dedicarte al cien por ciento a tu actividad. Si cumples los requisitos de cotización, podrías contemplar la opción de la baja por enfermedad o, en circunstancias de reestructuración, la posibilidad de solicitar una ayuda de dicho régimen. Este escenario puede requerir una planificación previa para no perder ingresos y para asegurar que la empresa sigue funcionando sin ti durante ese periodo.
Ejemplo B: caídas de ingresos y necesidad de cese de actividad
Un autónomo que depende de un único cliente o de un segmento concreto podría enfrentarse a una caída drástica de ingresos. En ese caso, la opción del cese de actividad puede convertirse en una alternativa para mantener un mínimo de ingresos mientras se reestructura el negocio o se busca nuevas oportunidades. Es crucial recopilar toda la documentación de cotización previa y preparar la solicitud con exactitud para evitar retrasos y maximizar la probabilidad de una resolución favorable.
Ejemplo C: transición a una nueva actividad y jubilación futura
Si estás pensando en cambiar de sector o de enfoque, la planificación de la jubilación puede parecer lejana, pero es clave. Mantener una base de cotización adecuada durante la transición y revisar tus bases puede ayudarte a asegurar una jubilación más sostenible. Este escenario es un recordatorio de que la planificación a largo plazo, incluso para autónomos, te ayuda a evitar sorpresas desagradables cuando llegue el momento de retirarte.
Consejos finales para maximizar tu protección como autónomo
Aquí tienes algunos consejos prácticos para que no te pierdas entre formularios y requisitos, y para que aproveches al máximo tus derechos:
- Mantén una conversación abierta con tu gestor o asesor sobre cualquier cambio en tu actividad o ingresos. La burocracia funciona mejor cuando estás al tanto de cada paso.
- Revisa anualmente tu base de cotización y ajusta hacia arriba o hacia abajo según tus expectativas de ingresos y tus necesidades de protección. No temas pedir cambios si te conviene estar mejor cubierto.
- Infórmate de ayudas regionales o específicas para tu sector. Algunas comunidades autónomas ofrecen ayudas, bonificaciones o coberturas complementarias para autónomos que pueden encajar con tu perfil.
- Conserva toda la documentación de manera organizada. Si surge una revisión o una solicitud de prestaciones, tener a mano los documentos correctos acelera el proceso.
- Considera seguros complementarios. Un seguro de salud, de ingresos o de responsabilidad profesional puede cerrar huecos que la Seguridad Social no cubre al 100%.
Preguntas finales y reflexiones para cerrar
Antes de que cierres esta guía, quiero dejarte con una reflexión práctica y preguntas que suelen surgir, para que puedas avanzar con confianza. Piensa en tu caso concreto y revisa si alguna de estas situaciones aplica a ti. Si tienes dudas, consulta con un profesional para aclararlas con base en tu realidad.
Preguntas frecuentes únicas
- ¿Puedo combinar una działalność con una prestación por cese de actividad si mi negocio no ha cesado por completo? En muchos casos sí, pero depende de la situación y de los requisitos vigentes; es fundamental consultar con tu gestor y la Seguridad Social para confirmar.
- Si inicié una nueva actividad antes de agotar una prestación, ¿pierdo derechos? En general, la continuidad de la prestación depende de la normativa vigente y de la situación específica; algunas situaciones permiten compatibilizar ingresos y prestaciones, otras no. Verifica con la Seguridad Social y tu asesor.
- ¿Qué pasa si mi base de cotización cambia durante el año? Las bases pueden ajustarse, pero algunos cambios tienen efectos retroactivos o plazos de implementación. Infórmate para evitar sorpresas y para entender cómo se calculan tus prestaciones futuras.
- ¿Cómo puedo anticipar una baja por enfermedad para que no afecte severamente mi negocio? Diseñar un plan de contingencia, como un equipo de apoyo o procesos externalizados, puede reducir el impacto. Además, una reserva de emergencia ayuda a mantener la estabilidad de ingresos durante la baja.
- ¿Existen ayudas o bonificaciones para autónomos en mi región que no estén en la normativa nacional? Sí. Muchas comunidades autónomas ofrecen programas específicos para autónomos. Pregunta a tu gestor o consulta la web de tu región para descubrir beneficios locales.
- ¿Qué documentos necesito para empezar a cotizar a la Seguridad Social como autónomo? Normalmente necesitas datos personales, alta en RETA, NIF, y detalles de tu actividad. Tu gestor puede prepararte la documentación exacta y ayudarte a darte de alta correctamente.
- Si tu actividad cambia significativamente, ¿debo actualizar mi cotización de inmediato? Es buena idea hacerlo cuando hay cambios relevantes en ingresos o responsabilidades. Habla con tu gestor para planificar estos cambios y evitar retrasos en futuras prestaciones.
En resumen, ser autónomo no es solo emprender; es también responder con previsión ante posibles imprevistos. Hoy tienes un mapa claro para saber qué prestaciones existen, qué requisitos suelen pedir y qué trámites necesitas para accedarlas. Si te tomas el tiempo para revisar tu situación periódicamente, podrás sostener tu negocio con mayor confianza, sabiendo que tienes una red de seguridad que te respalda cuando la vida te pone a prueba. ¿Qué paso vas a dar primero para revisar tus cotizaciones y tus derechos? ¿Qué cambios puedes hacer este mes para empezar a proteger tu negocio de forma más sólida?