
Cómo quitar el 10 de IVA a un importe: guía práctica para calcular el importe neto
Cómo quitar el 10 de IVA a un importe: guía práctica para calcular el importe neto
Guía rápida para identificar si el importe ya incluye IVA o no
Entender el IVA del 10%: qué significa y por qué importa
El IVA (Impuesto sobre el Valor Añadido) es un impuesto que se añade al precio de los bienes y servicios. En España, y en muchos otros países, existen distintos tipos de IVA según la naturaleza del producto o servicio: general, reducido, superreducido, entre otros. El 10% es una tasa reducida que suele aplicarse a ciertos bienes y servicios como hostelería, transporte, entrada a museos, o ciertos productos culturales. Pero la clave aquí es no confundir si el importe que tienes ya incluye ese 10% de IVA o si es un precio antes de impuestos. Es decir, si ves un importe “con IVA” o “sin IVA” y quieres saber exactamente cuánto es el precio neto al que se le ha aplicado el impuesto del 10%.
Imagina que el objetivo es conocer cuánto cobra realmente el vendedor por el producto, sin ese 10% de IVA. O, por el contrario, quieres calcular cuánto te corresponde pagar para que el importe total, incluido el IVA, te dé el precio que ves en la etiqueta. En cualquiera de estos casos, necesitas una forma clara de calcular. No hay magia: es una operación matemática simple, pero a veces puede parecer confusa si no se tienen en cuenta los dos escenarios clave: el importe que ya incluye el impuesto y el importe que aún no lo incorpora.
Qué significa “quitar el 10% de IVA” en la práctica? Básicamente, quieres aislar el importe neto, que es la cantidad base sin el IVA, a partir de un importe que ya incluye ese 10% o, a veces, a partir de un importe neto que se quiere convertir en total con IVA. Saber esto te evita pagar de más o, peor aún, no poder justificar correctamente una factura ante una gestoría o ante la administración. A continuación te guiaré paso a paso para que puedas hacerlo con total confianza, con ejemplos claros y fáciles de replicar.
Pasos prácticos para calcular el importe neto cuando el IVA es del 10%
Paso 1: Determina si tu importe ya incluye el IVA o si es neto
Antes de hacer cualquier cuenta, confirma si el precio que tienes ya incluye el 10% de IVA o si es un precio base al que habría que añadirle ese 10%. En muchos casos, el importe que ves en una factura, en un ticket o en una web está marcado como “importe total (con IVA)”. Si ese es el caso, puedes pasar directamente al Paso 2 para quitar el 10% y obtener el neto. Si, en cambio, el importe es “importe neto” sin IVA, entonces el proceso es distinto: solo necesitas calcular cuánto es el 10% de ese neto para obtener el total con IVA.
Cómo identificarlo de forma rápida:
– Si ves frases como “importe total”, “precio con IVA incluido” o un importe que parece ya completo, es muy probable que ya incluya el 10% de IVA.
– Si ves “importe neto”, “precio antes de impuestos” o una cantidad que parece menor, puede que aún no haya incluido el IVA.
Paso 2: Aplica la fórmula para obtener el neto desde un importe con IVA
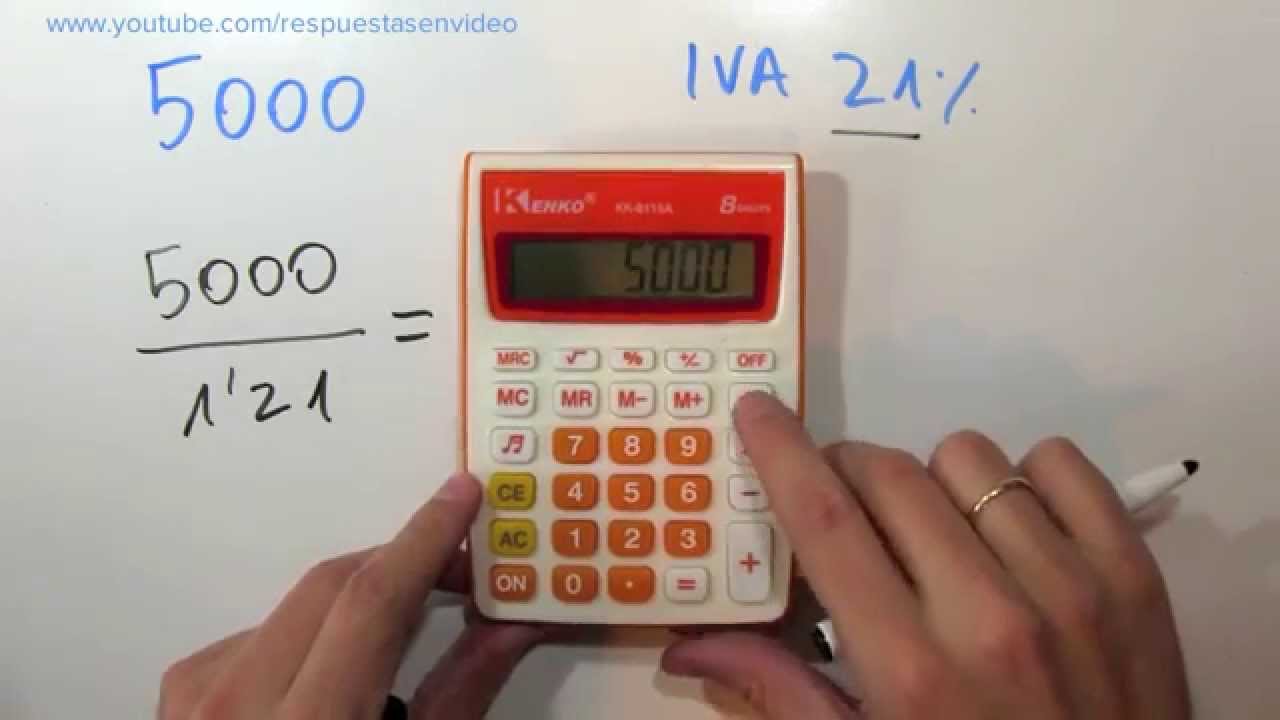
Si el importe que tienes ya incluye el 10% de IVA y quieres saber cuánto es el neto (la base imponible), utiliza esta fórmula:
– Neto = Importe total / 1.10
– IVA = Importe total – Neto
Ejemplo rápido:
– Importe total: 110 euros (con IVA incluido).
– Neto = 110 / 1.10 = 100 euros.
– IVA = 110 – 100 = 10 euros.
La idea es descomponer el precio final en la parte correspondiente al producto y la parte del impuesto. Si el 10% ya está incluido, dividir entre 1.10 “separa” esa proporción de IVA del resto del importe.
Paso 3: Verifica con un cálculo directo del IVA
Otra forma de verlo es calcular cuánto sería el 10% de la base si ya conoces el neto. Si ya tienes el neto, el IVA es neto × 0.10 y el total con IVA sería neto + IVA. Por ejemplo:
– Net de 100 euros.
– IVA = 100 × 0.10 = 10 euros.
– Total con IVA = 100 + 10 = 110 euros.
Este enfoque es útil cuando ya conoces la base imponible y quieres comprobar que el importe con IVA es correcto.
Paso 4: Casos de presencia de descuentos o tipos mixtos
A veces, una factura puede incluir descuentos o promociones que afectan sólo al neto o que se aplican sobre el total. En estos casos, conviene desglosar por etapas:
– Paso 1: Calcula el neto base sin descuentos.
– Paso 2: Aplica el descuento sobre ese neto o sobre el total, según corresponda.
– Paso 3: Calcula el IVA sobre la base imponible resultante.
– Paso 4: Suma el neto resultante y el IVA para obtener el total con IVA.
Ejemplo con descuento:
– Importe total (con IVA): 99 euros.
– Supón que hay un descuento aplicado solo al neto de 90 euros (sin IVA).
– IVA sobre el neto después del descuento: 90 × 0.10 = 9 euros.
– Total con IVA tras descuento: 90 + 9 = 99 euros. Si el descuento está contabilizado de tal forma, puede que el procedimiento sea diferente; lo importante es entender qué parte del importe corresponde al neto y qué parte al IVA.
Paso 5: Mantén consistencia en las unidades y decimales
Al trabajar con impuestos, conviene usar dos decimales en euros para evitar errores de redondeo. Por ejemplo, 100.00 euros, 10.00 euros de IVA, etc. Si la cifra resulta en un decimal extra, redondea adecuadamente al centavo más cercano. En facturas y contabilidades, la precisión es clave para evitar discrepancias con administraciones fiscales o con la contabilidad interna.
Ejemplos prácticos para afianzar el método
Ejemplo 1: Importe total con IVA del 10% conocido
– Importe total (con IVA): 230 euros.
– Neto = 230 / 1.10 = 209.0909… euros.
– Redondeo: 209.09 euros (si redondeas a dos decimales).
– IVA = 230 – 209.09 = 20.91 euros.
– Verificación: 209.09 × 0.10 = 20.909 ≈ 20.91 euros.
Este caso ilustra que, al dividir entre 1.10, ya llegas al neto de forma estable, y el IVA sale como diferencia.
Ejemplo 2: Neto conocido, quieres el total con IVA
– Neto: 150 euros.
– IVA (10%): 150 × 0.10 = 15 euros.
– Total con IVA: 165 euros.
Aquí, la clave es entender que el 10% se aplica sobre la base imponible (neto).
Ejemplo 3: Descuentos que afectan al neto
– Importe total aparente con IVA: 180 euros.
– Descuento aplicado al neto antes de IVA: 140 euros.
– IVA sobre el neto tras descuento: 140 × 0.10 = 14 euros.
– Total con IVA: 140 + 14 = 154 euros.
– Diferencia con el importe supuesto: 26 euros. Este tipo de situaciones muestra por qué es esencial conocer dónde se aplica el descuento y si el importe informado ya refleja ese descuento.
Ejemplo 4: Casos mixtos con otras tasas
– Supón que parte del importe tiene IVA del 10% y otra parte está exenta o con otra tasa reducida. En esas situaciones, la factura debe desglosar cada tramo con su respectiva tasa. Por claridad, conviene trabajar por bloques: identifica el bloque con 10%, otro con 0% o con otro porcentaje, y aplica la metodología de forma separada para cada bloque, para luego sumar netos e IVA correspondientes.
Casos especiales y consideraciones prácticas
Cuando el importe es neto y necesitas el total
Si tienes el importe neto, simplemente multiplica por 1.10 para obtener el total con IVA:
Total = Neto × 1.10.
Ejemplo: 80 euros netos → Total con IVA = 88 euros; IVA = 8 euros.
Facturas con IVA incluido pero en divisas distintas
Si trabajas con divisas diferentes, aplica el mismo principio, pero usando la tasa correspondiente y la moneda adecuada. Conviene convertir primero a tu divisa local si vas a presentar cuentas o facturas en España. Mantener trazabilidad de cada importe y su IVA es crítico para evitar errores al hacer la declaración de impuestos o al consultar a un asesor.
Notas sobre redondeo y consistencia contable
El redondeo puede cambiar ligeramente el resultado de IVA cuando trabajas con varias líneas de facturas o con sumas grandes. Por ello, es buena práctica:
– Redondear al centavo más cercano en cada paso cuando trabajas con cifras por separado.
– Verificar que la suma de los netos de todas las líneas, menos los descuentos, más la suma de los IVA correspondientes, coincida con el total mostrado en la factura.
– Mantener un registro claro de cada cálculo para auditorías o revisiones.
Errores comunes al quitar el IVA del 10% y cómo evitarlos
– Error 1: Restar el 10% del importe total en lugar de dividir por 1.10. Esto da un resultado errado en la mayoría de los casos y crea una pequeña pero significativa desviación entre neto e IVA.
– Error 2: Confundir el concepto de descuento con el IVA. Un descuento puede aplicarse sobre el neto o sobre el total; identificar dónde se aplica evita inconsistencias.
– Error 3: No considerar si el importe ya incluye IVA o no. Esta confusión es la más común y puede arruinar todo el cálculo si no se aclara desde el inicio.
– Error 4: No redondear correctamente. En contabilidad, dos decimales son estándar; saltarte ese paso puede generar diferencias en informes y registros.
– Error 5: Olvidar verificar si hay exenciones o tasas distintas dentro de la misma factura. En facturas complejas, cada tramo debe calcularse por separado.
Cómo evitar estos errores:
– Comprueba siempre si el importe es “con IVA” o “sin IVA” antes de empezar.
– Usa la fórmula correcta para cada escenario: neto desde total (÷ 1.10) o total desde neto (× 1.10).
– Mantén un registro paso a paso de tus cálculos para auditoría o para futuras comprobaciones.
– Si hay descuentos, identifica si se aplican al neto o al total y ajusta las bases imponibles en consecuencia.
– Revisa las cifras con una calculadora o una hoja de cálculo para evitar errores manuales.
Herramientas útiles y recursos para hacer estos cálculos más fáciles
– Hojas de cálculo: una simple hoja de cálculo (Excel, Google Sheets) con fórmulas puede automatizar estos cálculos. Por ejemplo:
– Si tienes el importe con IVA en A2, neto = A2 / 1.10, IVA = A2 – Neto.
– Si tienes el neto en B2, total = B2 × 1.10, IVA = B2 × 0.10.
– Calculadoras científicas o apps de bolsillo que permiten calcular porcentajes y divisiones precisas.
– Guías fiscales oficiales o blogs especializados que expliquen casos específicos de IVA en distintos sectores.
Conclusión práctica: lleva el control del IVA sin dolor
Quitar el 10% de IVA a un importe no tiene misterio si sigues una secuencia clara: primero determina si el importe ya incluye IVA, luego aplica la fórmula adecuada para obtener el neto o el total, y finalmente verifica con el IVA para confirmar que las cuentas cuadran. La clave está en entender la relación entre neto, IVA y total, y en mantener la consistencia en cada factura o ticket. Si te acostumbras a desglosar cada factura en bloques (neto base, IVA, total), te resultará mucho más sencillo auditar, hacer declaraciones y evitar sorpresas.
Preguntas frecuentes (FAQ) – respuestas claras y prácticas
– ¿Qué pasa si el importe que tengo es de una factura en la que hay dos tasas de IVA diferentes (10% y 21%)?
Debes desglosar la factura por líneas o bloques de productos o servicios que tengan cada tasa; calcula el neto y el IVA por cada bloque y luego suma los totales. No se debe mezclar tasas en una sola operación.
– ¿Cómo sé si una factura está al precio con IVA o sin IVA si no aparece explícitamente?
Revisa si el importe está etiquetado como “con IVA” o “sin IVA”, o inspecciona el desglose de la factura. Si hay un importe específico para el neto y otro para el IVA, normalmente el neto es la base y el IVA es un importe adicional.
– ¿Es correcto usar siempre dividir por 1.10 para quitar el 10%?
Sí, cuando el importe ya incluye el 10% de IVA. Dividir por 1.10 elimina ese 10% y te da la base imponible. Si la factura te da directamente la base, entonces no necesitas dividir; sólo calcula el 10% como IVA.
– ¿Qué hago si redondeo y la suma no coincide con el total presentado?
Realiza una verificación de cada paso y ajusta el último decimal para que la suma de neto más IVA coincida con el importe total. En contabilidad, es común redondear a dos decimales y ajustar pequeñas diferencias en la última línea.
– ¿Cómo aplicaré estos conceptos a otros tipos de IVA distintos del 10%?
El procedimiento general es el mismo, solo cambia la tasa. En lugar de dividir por 1.10, dividirías por 1.(tasa en porcentaje). Por ejemplo, para un 21% dividirías entre 1.21 para obtener el neto, y el IVA sería el total menos el neto.
– ¿Existe una calculadora rápida para estos cálculos cuando estoy fuera de la oficina?
Sí. Hay calculadoras de IVA en línea y apps móviles que permiten introducir la tasa (10%), el importe y te devuelven neto, IVA y total. También puedes crear una hoja de cálculo simple para tenerlo siempre a mano.
– ¿Qué diferencias hay entre “importe total” y “importe neto” en una factura?
El importe total es el precio final que incluye el IVA. El importe neto es la base imponible sin impuestos. En una factura, si ves ambos, normalmente el neto es la cantidad sobre la que se aplica el IVA para obtener el total.
– ¿Cómo puedo explicar esto a un cliente que no entiende de impuestos?
Usa analogías cotidianas: el neto es como el “precio base” del producto, y el IVA es el impuesto que se añade para completar la compra. Si el cliente ve el importe total, muéstrale también cuánto es la base antes de impuestos y cuánto corresponde al impuesto para que todo quede transparente.
– ¿Qué consecuencias fiscales tienen errores en estos cálculos?
Errores pueden dar lugar a discrepancias en la contabilidad, posibles ajustes en futuras declaraciones, o incluso requerimientos de rectificación por parte de la autoridad fiscal. Por ello, la claridad y la revisión son fundamentales.
– ¿Puedo automatizar este proceso para mi negocio?
Sí. Puedes incorporar estas fórmulas en tus sistemas de facturación o en tu ERP para que, al introducir el importe con IVA, el sistema te muestre automáticamente el neto y el IVA, o viceversa. Esto reduce errores y ahorra tiempo.
Si te apetece, dime un ejemplo concreto con números que tengas a mano y te hago el cálculo paso a paso aplicando estos principios, para que lo puedas replicar en tu sistema o en una hoja de cálculo.





