
Cómo saber si me toca pagar o devolver en la declaración: guía práctica paso a paso
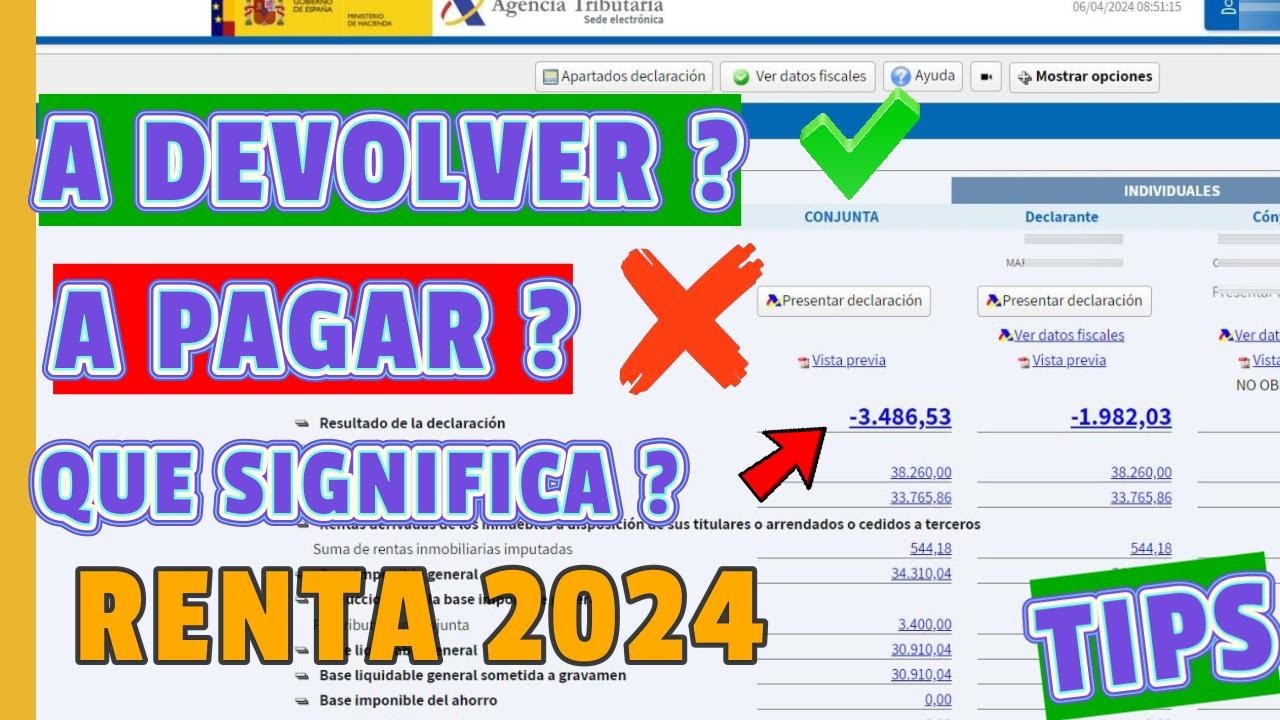
Cómo saber si me toca pagar o devolver en la declaración: guía práctica paso a paso
Consejos prácticos para interpretar tu borrador y la declaración anual
Entender la declaración: conceptos clave que te ahorran quebraderos de cabeza
Antes de entrar en los pasos prácticos, vamos a situarnos. En muchas jurisdicciones, la declaración de la renta se resume en una pregunta simple: ¿cuánto debes pagar o cuánto te deben devolver? Pero detrás de esa pregunta hay piezas sueltas: retenciones, pagos a cuenta, deducciones, créditos fiscales y, claro, tu situación personal (dependientes, ingresos por diversas fuentes, ingresos excepcionales). Si no entiendes estas piezas, te moverás como pez fuera del agua cuando veas el borrador. Así que empecemos por los conceptos básicos y con ejemplos simples para que todo tenga sentido.
Imagina tu declaración como una tarta. La base imponible es la masa, las deducciones y créditos son los ingredientes que reducen esa masa, y las retenciones son las migas que ya te han descontado. Al final, lo que quede es el saldo: o pagas esa cantidad o te devuelven una porción. No es magia: es aritmética de bolsillo y reglas fiscales que, cuando las entiendes, dejan de parecer un rompecabezas complicado.
Paso 1: Reúne la información básica y los documentos necesarios
La primera regla de oro es nunca empezar una declaración sin tener a mano la información correcta. Haz una recopilación de todo lo que podría afectar tu saldo final. ¿Qué necesitas?
- Datos personales y de identificación fiscal (número de identificación, situación laboral, etc.).
- Comprobantes de ingresos: nóminas, extractos de cuentas cuando hay ingresos por alquileres, intereses, dividendos, venta de activos, etc.
- Informes de retenciones: certificados de empresa o de la entidad que haya retenido impuestos durante el año.
- Recibos de gastos deducibles: gastos médicos no cubiertos por seguros, educación, vivienda, inversiones, donaciones a ONG, cuotas de seguridad social, planes de pensiones, etc.
- Comprobantes de créditos o ayudas: si recibiste algún crédito fiscal o subsidio específico, guarda su documentación.
- Información de familiares a cargo si aplica (hijos, familiares dependientes, etc.).
- Detalles de bienes que pueden afectar la declaración (propiedades, alquileres, Objectos de valor, si corresponde).
Tomar el tiempo para organizar estos documentos evita bloqueos en el sistema y te permite ver claramente qué partidas pueden reducir la base imponible. Si algo no está claro, no inventes. Anota qué falta y desarróllalo más adelante. La claridad manda, y la declaración agradece exactitud.
Paso 2: Calcula tu situación de ingresos y retenciones
Este paso es el corazón de la operación. Debes comparar lo que ganaste con lo que ya pagaste a través de retenciones o pagos a cuenta durante el año. En muchas declaraciones, estas retenciones son la porción de tu ingreso que ya “pagaste adelantadamente” al fisco. Si las retenciones cubren o superan la deuda calculada, podrías obtener una devolución; si son menores, podrías deber una cantidad adicional.
Para hacer esto de forma clara, haz una lista simple:
- Ingresos brutos anuales de todas las fuentes (empleo, freelance, alquileres, inversiones).
- Retenciones y pagos a cuenta que te aplicaron durante el año.
- Ingresos exentos que podrían no gravarse y que podrían cambiar la base imponible en ciertos casos.
Si ya tienes un borrador o una vista previa de la declaración en línea, identifica cada línea de ingreso y la retención asociada. Muchos sistemas permiten exportar un resumen; úsalo para no perder detalle. En este paso, la clave es la precisión. Un número mal colocado en una casilla puede hacer que el saldo final varíe de forma innecesaria.
Paso 3: Identifica y aplica deducciones y créditos fiscales disponibles
Las deducciones y créditos son tus mejores aliadas para reducir la deuda o subir la devolución. Cada país tiene su propio conjunto de reglas, pero el espíritu es el mismo: reducir la carga fiscal cuando cumples ciertos requisitos o inviertes en áreas prioritarias (educación, salud, vivienda, ahorro para la pensión, donaciones, etc.).
Algunas preguntas guía para este paso:
- ¿Tengo gastos médicos importantes que puedan deducirse? ¿Qué límites hay?
- ¿Puedo deducir gastos educativos, alquiler con opción a compra, o mejoras de vivienda que cumplen criterios fiscales?
- ¿Conozco y aplico los créditos por hijos, por discapacidad, o por inversión en ciertos sectores?
- ¿Contribuí a planes de pensiones o cuentas de ahorro con beneficios fiscales?
Haz un inventario de cada deducción o crédito que puedas reclamar y anota el monto máximo permitido, así como los requisitos para calificar. Si tienes dudas, consulta el texto oficial o pregunta a un profesional; a veces la diferencia entre un crédito y una deducción cambia radicalmente el saldo final.
Paso 4: Observa posibles escenarios: ¿pago o devolución?
Con la base de ingresos, retenciones y las deducciones ya en la mesa, es hora de mirar el saldo final, eso que todos queremos evitar llamar “sorpresa”. En este paso, la práctica es simple pero crucial: calcula el saldo sumando lo que debes pagar con la base imponible final y restando las retenciones y créditos. Si el saldo es positivo, prepárate para pagar esa cantidad; si es negativo, tendrás devolución por la diferencia.
Ejemplos prácticos para entenderlo mejor:
- Si tu ingreso gravable total es de 40,000 y las retenciones fueron de 6,000, pero tienes créditos y deducciones que reducen tu base a 32,000, el saldo podría ser 0 o incluso un saldo a devolver si las retenciones exceden esa cantidad.
- Si tu base después de deducciones es de 50,000 y solo te retuvieron 4,000, podrías enfrentar un pago mayor, a menos que haya créditos que compensen esa diferencia.
La paciencia aquí es clave. Los sistemas de la autoridad fiscal pueden mostrar estimaciones que cambian con cada ajuste que hagas en las deducciones o en la información de ingresos. Verifica dos o tres veces antes de confirmar la declaración para evitar “pagos en exceso” o “devoluciones moderadas” por errores simples.
Paso 5: Verifica datos personales y derechos de verificación
Antes de enviar la declaración, revisa cada dato personal: nombre completo, identificación, domicilio, estado civil, situación de cargas familiares, y si aplican números de identificación fiscal de los dependientes. Un error común es introducir una cifra incorrecta en una casilla que no se revisa fácilmente, lo que podría retrasar la devolución o provocar una revisión futura.
Además, verifica las fechas y los plazos de presentación. Algunas administraciones permiten presentar en línea, por correo o por teléfono. Si ya hay un borrador generado por el sistema, toma nota de cualquier observación que aparezca en el resumen y resuélvela antes de generar el pago o la devolución.
Casos prácticos para entender mejor cuándo paga o cuándo devuelve
Caso A: trabajador asalariado con retenciones adecuadas
Imagina a Marta, una empleada de oficina con un salario estable. Durante el año, le retuvieron el suficiente porcentaje para cubrir su obligación. Sin deducciones relevantes más allá de la seguridad social. En este caso, con una base imponible moderada y retenciones adecuadas, suele haber cero saldo o una pequeña devolución si el sistema aplicó deducciones menores que redujeron más la deuda. La clave aquí es la coherencia entre retenciones y gasto deducible básico.
Caso B: ingreso mixto con deducciones significativas
Alex tiene ingresos de un empleo y de un negocio propio, con gastos deducibles significativos en publicidad, transporte y educación. Aunque la retención en su empleo cubrió parte de la factura, las deducciones y créditos por su negocio pueden reducir la base imponible lo suficiente como para generar devolución. Este tipo de caso resalta la importancia de registrar cada gasto deducible de forma precisa y de no desestimar créditos potenciales por ser “demasiado” complejos.
Caso C: alquileres y gastos de vivienda
Cuando hay ingresos por alquileres, la declaración puede volverse más compleja. Los gastos de mantenimiento, intereses de hipoteca, seguros y depreciación pueden ser deducibles según normas locales. Si las retenciones son bajas y las deducciones por vivienda son sustanciales, podrías ver una devolución mayor o una reducción en el saldo a pagar. Este escenario subraya la necesidad de tener a mano las facturas y comprobantes de todas las partidas involucradas.
Consejos prácticos para evitar errores comunes
- Nunca asumas que una cifra que parece lógica es la correcta; verifica con las fuentes de datos oficiales y utiliza los importes exactos de tus documentos.
- Guarda copias de todo. Si envías la declaración por medios electrónicos, guarda un recibo o comprobante de envío y una capturas de pantalla del resumen.
- Revisa las fechas de vencimiento y los plazos. Presentar tarde puede generar recargos o intereses que cambian tu saldo final.
- Si te surge un cambio, actualiza la información antes de finalizar la declaración. Un error en los importes podría darte una devolución menor o un pago adicional que no esperabas.
- Consulta fuentes oficiales cuando tengas dudas sobre deducciones o créditos. Cada país tiene reglas específicas que pueden variar de un año a otro.
Guía paso a paso para presentar la declaración: desde la revisión hasta la entrega
Aquí tienes un flujo práctico que puedes seguir, especialmente si haces la declaración en línea o a través de un asesor fiscal. Piensa en ello como una lista de verificación que te guía a través de cada etapa con claridad.
Paso 1: Accede al portal o al formato de la declaración
Entra al portal oficial de la autoridad fiscal o al formato que uses para presentar la declaración. Si ya tienes un borrador con la información, revisa cada sección con detenimiento. Muchos sistemas permiten exportar un resumen, lo cual facilita revisar por partes y detectar fallos de manera más eficiente.
Paso 2: Completa la información de ingresos y retenciones
Añade todos los ingresos por fuente, incluyendo salario, freelance, alquileres, intereses y dividendos. Anota las retenciones que te realizaron en cada ingreso. Si algún dato no está disponible, marca la casilla correspondiente y continúa; podrás completar más tarde o adjuntar documentos en soporte.
Paso 3: Aplica deducciones y créditos
Introduce todas las deducciones a las que tengas derecho y verifica los créditos que puedas reclamar. Si corresponde, utiliza las secciones específicas para créditos por hijos, educación, salud, vivienda, inversión en planes de ahorro, o cualquier beneficio fiscal de tu país. Si tienes dudas, revisa las instrucciones o pregunta a un profesional.
Paso 4: Calcula el saldo final
Después de ingresar todos los datos, revisa el total de ingresos gravables, resta lo deducible y aplica créditos. Este paso es el que determina si tendrás que pagar o recibirás devolución. Si el sistema te ofrece un estimado, tómalo como guía, pero no tomes esa cifra como definitiva hasta que todo esté verificado.
Paso 5: Revisa y envía
Haz una revisión final: nombres, números de identificación, sumas, cifras y fechas. Asegúrate de adjuntar o subir cualquier documento justificativo que respalde los importes declarados. Luego, envía la declaración y guarda el comprobante de envío. Si la plataforma ofrece confirmación con un código, anótalo en un lugar seguro.
Después de la presentación: qué hacer si hay cambios o si necesitas rectificar
Puede ocurrir que descubras un error tras haber presentado la declaración. En ese caso, no entres en pánico. Las autoridades fiscales suelen permitir rectificaciones o mejoras. Es importante actuar con prontitud:
- Presenta una declaración rectificativa lo antes posible si descubres un error en importes, deducciones o datos personales.
- Si recibiste una devolución y luego detectas un error que reduce el saldo o lo elimina, la autoridad puede requerirte una corrección o un reembolso adicional. Mantente atento a notificaciones oficiales.
- Si te obligan a pagar un saldo adicional, verifica las opciones de pago y las posibles facilidades de pago para evitar costos por intereses o recargos.
Cuidados al comunicarte con la autoridad fiscal
Cuando necesites aclarar dudas o presentar documentación adicional, usa canales oficiales y verifica la autenticidad de las comunicaciones. Evita hacer clic en enlaces de correos sospechosos o enviar datos confidenciales por vías no seguras. Si trabajas con un asesor, asegúrate de que esté certificado o autorizado para evitar errores graves.
Resumen práctico: mentalidad de ahorro y claridad
La clave para saber si te toca pagar o recibir devolución está en la claridad de tu información y la planificación previa. Si tienes ingresos variados, deudas por deducciones, o créditos disponibles, tus porcentajes pueden cambiar significativamente. Mantén las cuentas limpias, documenta cada gasto relevante y revisa dos veces cada cifra. Con una mentalidad de “organización primero” podrás navegar el proceso sin estrés y evitar sorpresas desagradables en la recta final.
Sección de preguntas frecuentes (FAQ) — respuestas claras y prácticas
¿Qué significa exactamente saldo a pagar y saldo a devolver?
Saldo a pagar es la cantidad que debes abonar a la autoridad fiscal tras aplicar retenciones, deducciones y créditos. Saldo a devolver es la diferencia que la autoridad te devuelve si tus retenciones y créditos exceden tu deuda real. En ambos casos, el sistema mostrará el importe final una vez que se hayan considerado todos los ingresos y gastos permitidos.
¿Puedo presentar la declaración si no estoy segura de una cifra?
Sí, pero es mejor no dejar datos en blanco. Anota la cifra provisional y agrega una nota con lo que falta, o adjunta documentación de respaldo. Si es posible, consulta la cifra exacta con tu empleador, banco o asesor antes de enviar.
¿Qué pasa si encuentro un error después de presentar?
La mayoría de sistemas permiten presentar una declaración rectificativa para corregir errores. Hazlo cuanto antes para reducir posibles recargos o intereses. Guarda toda la documentación que respalde la corrección y responde a cualquier requerimiento de la autoridad con prontitud.
¿Qué documentos suelen ser más importantes para las deducciones?
Por lo general, recibos de gastos médicos, facturas de educación, comprobantes de donaciones, recibos de vivienda o alquiler, gastos de transporte, y constancias de inversión en planes de pensiones o cuentas de ahorro. Cada deducción tiene requisitos específicos, así que verifica en la guía oficial de tu país.
¿Qué hago si cambian mis circunstancias a mitad de año?
Si hubo cambios importantes (nuevo empleo, pérdida de empleo, cambios de familia, compra de casa, venta de activos), actualízalos en la declaración y adjunta la documentación correspondiente. Cambios de último minuto pueden afectar el saldo final y, por tanto, el pago o la devolución.
¿Cuál es la mejor estrategia para maximizar la devolución sin caer en errores?
La mejor estrategia es planificar a lo largo del año: registra ingresos y gastos deducibles de forma continua, aprovecha créditos disponibles y revisa periódicamente tu situación tributaria. Evita aproximaciones y utiliza herramientas oficiales para simular escenarios. Si es posible, consulta a un profesional para validar tu plan y evitar sorpresas al cierre del año.
¿Qué recomiendo hacer justo antes de presentar?
Haz una última revisión en tres pasos: verificación de datos personales, reconciliación de ingresos y retenciones, y revisión de deducciones y créditos. Si puedes, realiza una simulación a partir de distintos escenarios (con o sin ciertas deducciones) para ver cómo cambia el saldo final. Es una buena práctica que te ahorre sorpresas y te permita decidir si conviene hacer ajustes antes del cierre.
Conclusión: comunicarte contigo mismo sobre tus finanzas y tu futuro fiscal
La declaración de la renta no tiene por qué ser una experiencia traumática. Con una buena organización, un enfoque paso a paso y un lenguaje claro con tu dinero, puedes entender si te toca pagar o si mereces una devolución, y hacerlo sin miedo. Haz de cada año una oportunidad para optimizar tu planificación: guarda recibos, verifica deducciones, y, si surgen dudas, pregunta. La transparencia contigo mismo es la mejor inversión para evitar errores, reducir estrés y, sobre todo, sacar el máximo provecho a tus recursos.





