
Cuando es iva soportado o repercutido: diferencias clave
Cuando es iva soportado o repercutido: diferencias clave
Encabezado relacionado: Conceptos clave del IVA soportado y repercutido
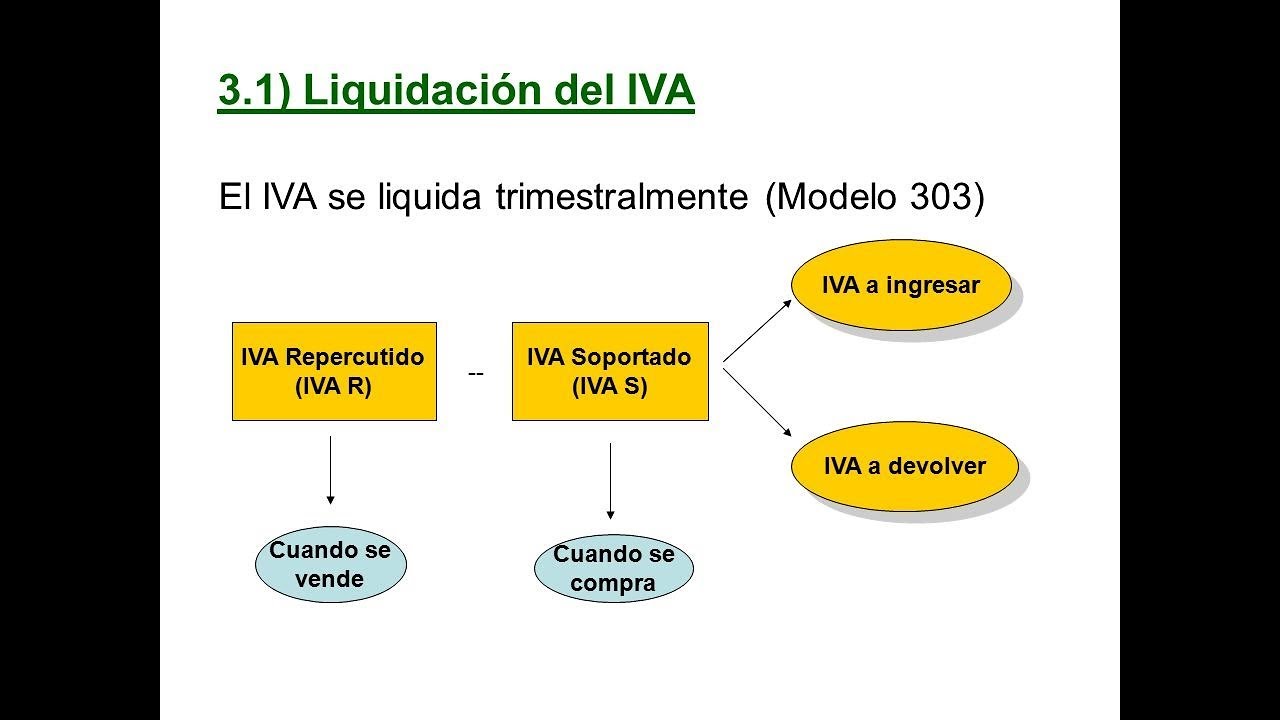
Imagina que el IVA es como una tarjeta de tránsito que circula por tu negocio. No es tu ganancia, ni tu gasto definitivo: es un impuesto que recoges de tus clientes y que luego devuelves a la Hacienda pública. Pero dentro de esa circulación hay dos momentos cruciales que se confunden a veces: el IVA soportado y el IVA repercutido. En pocas palabras, el IVA repercutido es el impuesto que tú cobras a tus clientes cuando venden bienes o prestan servicios. El IVA soportado, por su parte, es el impuesto que tú pagas en tus compras y gastos para hacer crecer tu negocio. La gran pregunta es: ¿cuándo se aplica cada uno y cómo se relacionan entre sí para saber cuánto acabas pagando o devolviendo a la Agencia Tributaria? Vamos a desmenuzarlo con ejemplos, analogías y un lenguaje claro para que puedas cogerlas cada vez que hagas una factura o revises tus números.
Antes de entrar en materia, me gustaría que tengas claro dos ideas fundamentales: la primera es que no se trata solo de facturas; se trata de un flujo contable y fiscal que cruza las facturas que recibes y las que emites. La segunda, que la clave está en la deducción. En un mundo ideal, el IVA soportado se deduce al máximo y solo pagas la diferencia entre lo que has cobrado a tus clientes y lo que has soportado en tus compras. Si facturas mucho, pero compras poco, podrías terminar pagando más IVA; si compras mucho a la vez que vendes, podrías terminar con un saldo a favor. Esto, en la práctica, se resume en el modelo 303 y, a nivel anual, en el resumen del modelo 390, con matices según el régimen y el tipo de operaciones. Con esto en mente, vamos paso a paso hacia una comprensión más sólida y útil.
Qué es el IVA y cuál es la diferencia entre soportado y repercutido
IVA es las siglas de Impuesto sobre el Valor Añadido. Es un impuesto indirecto que grava el consumo y que, por decirlo de forma simple, se añade en cada eslabón de la cadena de valor de un bien o servicio. El estado quiere cobrar impuestos sobre el valor que se añade en cada operación, pero para evitar que el impuesto recarde en el consumidor final, se permite a las empresas restar el IVA que soportan por sus compras del IVA que repercuten en sus ventas. Esa resta es la clave del flujo de caja del IVA.
IVA repercutido (también llamado IVA devengado en ventas): es el IVA que tú añades al precio de tus productos o servicios y que cobras a tus clientes. Es la parte que, en teoría, te corresponde ingresar a Hacienda. Si vendes productos por 1000 euros y la tasa de IVA aplicable es del 21%, el IVA repercutido sería de 210 euros. Ese importe, que cobras junto con la venta, no es tuyo todavía; es un importe que debe ir al erario público después de ajustar con el IVA soportado que hayas aplicado a tus compras.
IVA soportado (también llamado IVA soportado en compras): es el IVA que pagas en tus compras y gastos para poder operar. Por ejemplo, si compras mercancía por 500 euros más IVA al 21%, pagarás 105 euros de IVA; ese 105 euros es el IVA soportado. No lo pierdes para siempre: puedes deducirlo del IVA repercutido que debes ingresar. En otras palabras, si tu IVA repercutido es 210 euros y tu IVA soportado es 105 euros, la diferencia es 105 euros que debes ingresar a Hacienda. Si, por el contrario, tus compras soportan más IVA que tus ventas repercutidas, podrías generar un saldo a favor que podrás corregir en periodos siguientes o recuperar según el régimen y la normativa aplicable.
Diferencia práctica entre soportado y repercutido: ejemplos claros
Ejemplo 1: una tienda minorista de ropa
Imagina que vendes ropa a clientes finales. En un mes, emites facturas por un total de 10,000 euros, con IVA repercutido al 21% (2,100 euros). Tu factura de proveedores por stock y gastos operativos asciende a 4,000 euros, con IVA soportado de 840 euros (21% de 4,000). Al cierre del periodo, el IVA a ingresar a Hacienda sería 2,100 – 840 = 1,260 euros. Es decir, has recaudado más IVA del que has soportado y debes ingresarlo a Hacienda. Si en otro mes el saldo que generas es al revés, podrías reclamar devoluciones o compensaciones según tu régimen.
Ejemplo 2: un autónomo que presta servicios
Piensa en un profesional que factura servicios por 3,000 euros en un mes con IVA del 21%: 630 euros repercutidos. Sus compras de software y suministros suman 1,500 euros con 315 euros de IVA soportado. El resultado: 315 euros a pagar a Hacienda (630 – 315). Si en el mismo periodo, por una promoción o por exenciones, el IVA repercutido fuera menor que el soportado, podría haber un saldo a favor que se devuelve o se compensa en meses siguientes.
Cómo se calculan y declaran el IVA en la práctica
La mecánica no es mística: se trata de sumar y restar, registrar y presentar. En España, la mayor parte de las empresas y profesionales presentan el IVA mediante el modelo 303, que es la declaración-liquidación trimestral o mensual, dependiendo del volumen de operaciones. Aquí tienes una guía paso a paso para entender el proceso.
Paso 1: registrar todas las facturas emitidas y recibidas
Cuando emites facturas, debes registrar el IVA repercutido. Cuando recibes facturas de proveedores, debes registrar el IVA soportado. Conserva todas las facturas y documentos justificativos. Uno de los grandes errores es no conservar la información o registrarla tarde, lo que genera diferencias y posibles sanciones.
Paso 2: calcular las cuotas por cada operación
Aplica la tasa de IVA correspondiente a cada operación para determinar cuánto repercutido y cuánto soportado hay. Ten en cuenta exenciones, tipos reducidos o superreducidos si corresponde (21%, 10%, 4%, etc.). Permanece atento a operaciones intracomunitarias, exportaciones y servicios prestados fuera de la UE, que pueden tener regímenes diferentes o exenciones.
Paso 3: consolidar en el modelo 303
El modelo 303 recoge el resumen de las cuotas devengadas (repercutidas) y deduibles (soportadas) en un periodo determinado. En función de tu volumen de negocio, el periodo puede ser mensual o trimestral. Debes cerrar el periodo y calcular la diferencia: si repercutido es mayor que soportado, tienes un ingreso a ingresar; si soportado es mayor, puedes tener saldo a favor o compensarlo en ejercicios posteriores, según la normativa vigente.
Paso 4: presentar y pagar o compensar
Una vez completado el modelo 303, presentas la declaración ante la Agencia Tributaria y realizas el pago si corresponde. En el caso de saldos a favor, a veces es posible compensarlos en periodos futuros, o solicitar devolución, dependiendo de la situación y del régimen aplicado (por ejemplo, si la actividad está en un régimen especial o existe crédito fiscal acumulado).
Regímenes, excepciones y casos especiales que debes conocer
La realidad del IVA no es estática. Hay regímenes, exenciones y particularidades que pueden cambiar la dinámica entre soportado y repercutido. A continuación, algunos de los escenarios más relevantes para pymes y autónomos.
Inversión del sujeto pasivo y operaciones intracomunitarias
En ciertas operaciones, como las adquisiciones intracomunitarias de bienes o servicios, la regla general cambia: la operación puede estar sujeta a inversión del sujeto pasivo, lo que implica que el receptor del servicio o comprador debe autorepercutirse el IVA en lugar de que lo cobre el proveedor. Esto puede afectar tanto al IVA repercutido como al soportado, y suele venir acompañado de mecanismos específicos en el modelo 303 y en las declaraciones informativas correspondientes.
Recargo de equivalencia y otros regímenes especiales
Los minoristas que aplican el régimen de recargo de equivalencia no pueden deducir el IVA soportado. En estos casos, el flujo de IVA funciona de forma distinta y requiere un tratamiento contable específico. Si tu actividad está bajo este régimen, debes prestar especial atención a las facturas emitidas y recibidas, ya que la deducción habitual de soportado no se aplica y el cálculo de la cuota de IVA no es el mismo que en otros regímenes.
Exportaciones y IVA cero
Las exportaciones y ciertos servicios internacionales pueden estar exentos o gravados a cero. En estas operaciones, el IVA repercutido puede ser cero, lo que afecta directamente al balance entre soportado y repercutido. Es fundamental conservar la documentación que acredite la procedencia de estas operaciones para no perder derecho a la deducción o para justificar la exención ante Hacienda.
Facturas rectificativas y anulaciones
Cuando hay errores en facturas, pueden surgir facturas rectificativas. Estas facturas deben corregir tanto el importe repercutido como el soportado y pueden alterar el saldo de IVA a ingresar o a compensar. Si hay devolución de productos o descuentos posterior, también deben reflejarse en las facturas rectificativas para mantener la contabilidad alineada con la realidad de cada operación.
Consejos prácticos para gestionar el IVA en la contabilidad diaria
Aquí van ideas que puedes aplicar ya mismo para evitar confusiones y optimizar tu flujo de caja relacionado con el IVA.
Organización de documentos y registros
Guarda todas las facturas de compra y venta, los albaranes, contratos y justificantes de gastos. Mantén un sistema de registro que permita identificar de manera clara qué factura corresponde a qué operación y en qué periodo debe contemplarse. Una buena organización reduce errores y facilita la contabilidad y la declaración de IVA.
Revisa las tasas de IVA aplicables
Asegúrate de aplicar la tasa correcta a cada operación. En España existen tres tasas principales (21%, 10%, 4%), y algunas operaciones pueden estar exentas o gravadas a tipo reducido. Un error común es aplicar una tasa errónea o no contemplar reducciones para determinados productos o servicios. Mantente informado de las modificaciones fiscales para no quedarte desfasado.
Control de saldos a favor y a ingresar
Cuando el saldo entre repercutido y soportado no es nulo, planifica el flujo de tus pagos y devoluciones. Si tienes saldo a pagar, programa el pago para evitar recargos. Si tienes saldo a favor, evalúa las opciones de compensación o devolución, según el régimen aplicable y la normativa vigente.
Conexiones entre contabilidad y facturación
La contabilidad debe estar alineada con la facturación. Usa un software que integre facturación y libro de IVA para evitar desajustes. Si tu contabilidad es manual, dedica un periodo semanal a revisar las cuentas de IVA para anticipar posibles problemas antes de la declaración trimestral o mensual.
Errores comunes y cómo evitarlos
Todos cometemos errores, pero algunos son evitables con un poco de atención. Aquí tienes una lista de fallos habituales y recomendaciones para evitarlos.
Fallo: no separar IVA de compras y ventas
Solución: crea cuentas específicas en tu plan de cuentas para IVA soportado y repercutido. Registra cada factura en su categoría correspondiente y verifica que las sumas cuadren con las declaraciones trimestrales.
Fallo: olvidar facturas intracomunitarias o exentas
Solución: mantén un control de operaciones intracomunitarias y de exportaciones. Registra las facturas con sus notas relevantes para evitar confusiones y asegurar el correcto tratamiento fiscal.
Fallo: retrasos en la presentación del modelo 303
Solución: establece recordatorios y calendarios de vencimiento. Si no puedes presentar a tiempo, solicita prórrogas o resuélvelo con un asesor fiscal para evitar sanciones y recargos.
Fallo: no verificar la exactitud de las facturas recibidas
Solución: contrasta cada factura con el pedido, albarán o contrato correspondiente. Si hay discrepancias, solicita aclaraciones o correcciones antes de cerrar el periodo contable.
Impacto práctico para tu negocio: planificación y flujo de caja
El IVA no es un gasto como tal; es un flujo que impacta de forma significativa en tu caja. La planificación adecuada te permite optimizar liquidez y evitar sorpresas al cierre de cada periodo. Piensa en ello como una danza entre las entradas y salidas de dinero: cada compra te da un crédito de IVA que puedes descontar de tu deuda, siempre que tengas la documentación y el registro correcto. Si consigues llevar las cuentas al día, puedes convertir el IVA en una palanca para la gestión de tesorería en lugar de verlo como un simple trámite fiscal.
Casos reales y cómo los maneja el IVA en diferentes tipos de negocios
Para entender mejor, veamos algunos escenarios típicos que pueden ocurrir en empresas reales.
Pequeña empresa de servicios digitales
Imagina una empresa de diseño y desarrollo web. Sus ventas repercutidas pueden ser altas, pero sus compras de software y hosting también generan IVA soportado. Si durante el trimestre factura 20.000 euros con IVA del 21% y adquiere servicios por 8.000 euros con IVA del 21%, el saldo sería 4,200 euros de IVA repercutido frente a 1,680 de IVA soportado, dejando 2,520 euros a pagar. Sin embargo, si en otro periodo algún gasto de software tiene IVA soportado mayor al repercutido, podría haber saldo a favor para compensar o devolver.
Comercio minorista con facturación regular
Un minorista que vende productos de consumo puede verse afectado por el régimen de recargo de equivalencia si aplica. En ese caso, el minorista no deducirá el IVA soportado y la mecánica cambia. Aun así, debe emitir facturas correctamente y gestionar el IVA repercutido en sus ventas para evitar desajustes fiscales. En operaciones intracomunitarias, podría aplicarse inversión del sujeto pasivo o exportación, dependiendo del tipo de operación y del cliente.
Autónomo que presta servicios profesionales
Un autónomo que presta servicios podría ver fluctuaciones en su IVA según la estacionalidad de su facturación. En periodos de alta demanda, el IVA repercutido puede superar significativamente al soportado, generando un flujo de caja más sensible. Mantener una buena previsión de Caja y un control preciso de facturas y gastos ayuda a evitar sorpresas al momento de la declaración. En servicios internacionales, el tratamiento del IVA puede cambiar, por lo que conviene revisar cada caso concreto con un asesor.
Conclusión: entender para gestionar mejor
El IVA soportado y el IVA repercutido son dos caras de la misma moneda: el flujo que determina cuánto de tu facturación en realidad ingresa a Hacienda y cuánto puedes conservar para reinvertir en tu negocio. Entender estos conceptos te ayuda a planificar mejor, a evitar errores y a optimizar tu liquidez. No se trata de memorizar cuentas sin contexto; se trata de ver cómo cada factura, cada gasto y cada venta encaja dentro de un sistema que, si se gestiona bien, te recompensa con una contabilidad clara y menos tensiones al final de cada periodo fiscal.
Preguntas frecuentes únicas y prácticas
¿Qué pasa si me equivoco al calcular el IVA y ya presenté el modelo 303?
Si detectas un error, suele haber un procedimiento de rectificación mediante una declaración complementaria o una nota de crédito en facturas. Es importante actuar cuanto antes para minimizar posibles recargos y sanciones. Consulta con tu asesor para realizar la corrección de forma adecuada y dentro de los plazos establecidos por la Agencia Tributaria.
¿Puedo recuperar el IVA soportado de compras que no están directamente relacionadas con mi actividad?
Generalmente, solo puedes deducir el IVA soportado que esté afecto a operaciones sujetas y no exentas. Si hay gastos no deducibles o no vinculados a la actividad gravada, esos importes no podrán deducirse. En casos complejos, es recomendable revisar con un asesor la naturaleza de cada gasto y su relación con la actividad.
¿Cómo afecta el régimen de recargo de equivalencia al cálculo del IVA?
En el régimen de recargo de equivalencia, los minoristas no pueden deducir el IVA soportado; el IVA está incluido adicionalmente en el precio de compra. Por lo tanto, el flujo de IVA para estos negocios no funciona como en otros regímenes: no hay deducción por soportado. Es crucial entender si tu negocio está bajo este régimen para gestionar correctamente tus precios, facturación y obligaciones fiscales.
¿Qué ocurre con el IVA en ventas a clientes extranjeros fuera de la UE?
Las operaciones con clientes fuera de la UE suelen estar exentas o gravadas a cero, dependiendo de la naturaleza de la operación y las normativas aplicables. Debes conservar documentación que respalde estas operaciones y ajustar tu IVA repercutido en consecuencia. En algunos casos, podrías generar un saldo a favor por el IVA soportado relacionado con gastos no deducibles, por lo que conviene revisar cada operación con tu asesor.
¿Qué documentación es imprescindible para justificar el IVA en una auditoría?
Facturas de venta y compra con desglose de IVA, libros de registro de facturas recibidas y expedidas, justificantes de gastos, albaranes, contratos y documentos que acrediten exenciones o regímenes especiales. Mantener un archivo completo y organizado facilita cualquier revisión por parte de la autoridad fiscal y reduce el riesgo de sanciones por discrepancias.
¿Cómo influye el IVA en mi flujo de caja y en la toma de decisiones?
El IVA afecta directamente a tu liquidez. Si revisas regularmente las cuotas repercutidas y soportadas, puedes planificar mejor tus pagos y usar el saldo a tu favor de forma estratégica. Por ejemplo, en periodos de mayores ventas, conviene asegurarte de disponer de crédito suficiente para cubrir las cuotas a ingresar, o incluso evaluar incentivos para acelerar cobros o negociar plazos con proveedores para equilibrar mejor el flujo de caja.





