Guía: cuánto se paga a Hacienda por la venta de una empresa
Guía: cuánto se paga a Hacienda por la venta de una empresa
Encabezado relacionado: pasos prácticos para entender la factura fiscal de una venta empresarial
Entender la base: qué implica vender una empresa a efectos fiscales
Vender una empresa no es solo negociar un precio y firmar un contrato. Detrás hay una película de impuestos esperando a que la entiendas antes de consolidar la operación. Imagina que cada venta es una gran caja de herramientas: dentro hay piezas como la ganancia patrimonial, el IVA, el Impuesto de Sociedades y, a veces, retenciones o impuestos regionales. Si no la abres con cuidado, podrías encontrarte con sorpresas desagradables en la declaración de la renta o en la liquidación de la empresa. Por eso, –sí– merece la pena tomar un enfoque paso a paso, como si prepararas un viaje: planificar, prever, revisar y, sobre todo, preguntar antes de avanzar.
La fiscalidad de la venta depende de quién vende (una persona física, una persona física que traspasa una empresa, o una sociedad) y de qué exactamente se transmite (participaciones/acciones, o el negocio como un conjunto de activos y pasivos). En términos simples, hay dos grandes caminos: vender participaciones en una empresa (lo típico cuando una persona o un grupo vende sus acciones) o vender el negocio en sí (un traspaso de activos y elementos operativos). Cada opción tiene su propio recorrido fiscal, sus propias deducciones posibles y sus propias trampas. Si no aclaras cuál de las dos rutas vas a tomar, podrías equivocarte en el cálculo de la ganancia o, lo peor, deber impuestos que quizá podrías haber optimizado con una buena estructura de la operación. ¿Te gustaría empezar por entender qué implica cada ruta y cómo se reflejan estas decisiones en tu factura final?
Diferencias clave: venta de participaciones vs venta del negocio
Antes de entrar en números, conviene dejar claro el mapa. Cuando vendes participaciones o acciones de una empresa, lo que está sujeto a tributación es la ganancia patrimonial obtenida por la venta de esas participaciones. En España, esas ganancias se integran en la base imponible del ahorro del IRPF y se gravan con los tipos aplicables a ese bloque de renta. En cambio, si vendes el negocio o la empresa como entidad legal, la transacción puede generar ganancia para la propia empresa y, si corresponde, una ganancia o pérdida para el vendedor en función de cómo esté estructurada la operación. En palabras simples: una cosa es la ganancia de la empresa por su venta de activos, y otra cosa es la ganancia que tú, como persona física, obtienes por la venta de tus participaciones. La diferencia de tratamiento puede hacer que la factura final varíe bastante.
Otra distinción importante: el tipo de comprador y la forma de estructurar la transacción. Si la venta se hace entre particulares con participación en el capital, las implicaciones fiscales suelen centrarse en la ganancia patrimonial del vendedor. Si, por el contrario, la venta pasa por una operación corporate (por ejemplo, la venta de una empresa a un grupo o a una sociedad), pueden entrar en juego conceptos como la imputación de ingresos, la reestructuración de activos o la aplicación de facilidades fiscales para evitar la doble imposición en ciertas estructuras. En muchos casos, la clave está en la planificación: si se aprovechan instrumentos como la venta de participaciones mediante una entidad puente, o si se realiza una venta de negocio en un esquema de traspaso de activos y pasivos, podría haber diferencias relevantes en la carga tributaria final.
Si vendes participaciones o acciones de una empresa
Cómputo de la ganancia patrimonial
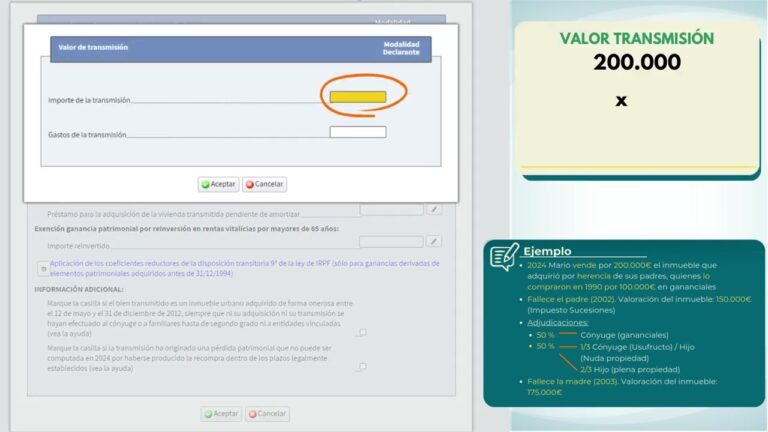
La ganancia patrimonial por la venta de participaciones se obtiene restando al precio de venta el importe de la base de adquisición (el dinero que pagaste para obtener esas participaciones), más las mejoras y menos los gastos asociados a la venta. Es decir, ganancia = precio de venta – base de adquisición – gastos de venta. Si vendes a través de una sociedad, la consideración puede cambiar según la estructura; pero para una persona física que vende participaciones, esa ganancia entra en la base imponible del ahorro del IRPF y se grava según los tramos que correspondan a esa renta. La idea general es que solo pagas impuestos sobre la ganancia real que obtuviste, no sobre todo el precio de venta.
Imagina que compraste acciones por 50.000 euros y las vendes por 120.000 euros. Si los gastos de la operación suman 5.000 euros, la ganancia bruta sería 65.000 euros. A partir de ahí, la Hacienda aplica la tributación correspondiente a la base del ahorro. Pero ojo: podrían existir ajustes por gastos de adquisición, gastos de transmisión y otros conceptos que reduzcan o aumenten la ganancia neta. En cualquier caso, la clave es documentar todo: contratos, facturas, comisiones de intermediación, gasto en asesoría, etc. Si no tienes un respaldo claro, podrías perder deducciones o enfrentar revisiones fiscales más tarde. ¿Tienes organizada la documentación de la operación para que la ganancia se calcule con precisión?
¿Qué gastos puedes restar?
Al calcular la ganancia patrimonial, puedes descontar diversos gastos vinculados a la compra y venta de las participaciones. Entre los más habituales están las comisiones pagadas a la broker, los honorarios de asesoría fiscal, las comisiones de intermediación en la venta y, en algunos casos, gastos de adquisición de las participaciones (si puedes justificarlos como parte del coste de la inversión). Además, cualquier mejora documentada que haya aumentado el valor de las participaciones durante su titularidad puede considerarse incremento de base de adquisición. Una buena práctica: conserva todos los justificantes desde el día uno de la inversión hasta el día de la venta. ¿Te imaginas tener que rehacer todo un historial por una factura perdida?
Cuándo se paga y cómo se declara
En la mayoría de los casos, la ganancia patrimonial por la venta de participaciones se declara y se paga dentro del IRPF del año en que se produce la venta. Eso significa que, al presentar tu declaración de la renta, incluyes la ganancia en la sección de rendimientos del ahorro y asocias el pago a los tramos vigentes para ese ejercicio. En algunas operaciones complejas, puede haber retenciones a cuenta si la operación se realiza entre partes vinculadas o si la normativa aplicable lo exige; estas retenciones se irán descontando de la cuota final. Si estás pensando en comprar más participaciones o en estructurar un plan de venta en varias fases, conviene planificar con antelación para evitar sorpresas de último minuto, como una cuota que sube por un ingreso extraordinario dentro del mismo año fiscal. ¿Has evaluado la posibilidad de vender en diferentes ejercicios para optimizar la tributación?
Si vendes el negocio o la empresa como entidad legal
Impuesto de Sociedades y otros impuestos
Cuando una empresa vende su negocio o parte de su actividad, la ganancia obtenida por la empresa puede estar sujeta al Impuesto de Sociedades (IS). Si la operación implica la venta de activos, participaciones o la transmisión de la explotación de un negocio entero, la entidad responsable de la operación debe calcular la ganancia o pérdida fiscal resultante y aplicar el tipo impositivo del IS. En la práctica, esto significa que el vendedor corporativo debe distinguir entre la ganancia de la entidad (que paga IS) y la ganancia que puede corresponder al socio o accionista por la venta de sus participaciones en la empresa, que a su vez podría tributar como ganancia patrimonial en IRPF si se trata de una persona física. En conjunto, la planificación de una venta corporativa suele requerir coordinación entre el impuesto de sociedades de la empresa y el IRPF del vendedor para evitar una doble imposición o una carga fiscal excesiva. ¿Tu operación está estructurada para que la ganancia de la empresa y la ganancia del accionista se coordinan de forma eficiente?
Planificación fiscal y estructuración de la operación
La forma en que estructuras la venta puede marcar la diferencia en la factura fiscal final. Algunas empresas optan por vender la totalidad de las acciones de la sociedad que posee la empresa operativa, lo que suele simplificar el proceso desde el punto de vista fiscal para el vendedor particular (una sola ganancia patrimonial). Otras optan por una venta de activos (venta de máquinas, inventarios, propiedad intelectual, contratos, etc.), lo que puede generar una carga fiscal distinta y, a veces, permitir una elasticidad mayor para deducir gastos o aplicar ciertos incentivos de inversión. En la planificación, conviene valorar opciones como: vender la empresa a través de una estructura de participación, vender a través de una sociedad vehículo, o hacer una reestructuración previa para optimizar el tratamiento de las plusvalías. Un asesor fiscal con experiencia en fusiones y adquisiciones puede ayudarte a decidir entre estas rutas y a estimar el impacto fiscal en cada una. ¿Qué estructura se ajusta mejor a tus objetivos y a tu situación personal o empresarial?
Aspectos prácticos de la venta y cómo minimizar riesgos fiscales
Antes de firmar, haz una revisión en profundidad de la documentación. El due diligence no es solo una formalidad; es la luz que te permite ver qué riesgos fiscales existen y cómo mitigarlos. Contar con un equipo de asesores (fiscales, legales, fiscales y contables) te ayuda a anticiparte a problemas como posibles ajustes en la base imponible, diferencias en la clasificación de activos, o cambios en la valoración de intangibles. Además, la estructuración de la operación puede incluir acuerdos de earn-out, en los que parte del precio se paga en el futuro sujeto a objetivos; estos acuerdos tienen implicaciones fiscales específicas que deben estar contempladas desde el inicio para evitar sorpresas. ¿Qué tan claro tienes el control de cada una de las piezas fiscales que se van a mover en la transacción?
Otra lección práctica: piensa en la liquidez y el flujo de caja. A veces, aceptar un pago diferido o en especie puede ser ventajoso estratégicamente, pero hay que entender el coste fiscal de cada opción. Si recibes parte del precio en acciones de la empresa adquirente, por ejemplo, ese componente también puede generar una ganancia patrimonial cuando se venda esas acciones en el futuro. La experiencia dice que las decisiones financieras no deben hacerse solo sobre el valor presente; hay que mirar el horizonte y la posible carga fiscal futura. ¿Qué alternativas de pago te resultan más atractivas a la luz de tu situación fiscal y tus objetivos a largo plazo?
Imposiciones transversales: IVA, ITP, TPO y otras consideraciones
La venta de una empresa no siempre genera IVA o ITP para el vendedor, pero sí puede haber escenarios donde ciertos tramos o conceptos fiscales se apliquen. Por ejemplo, la venta de activos sujetos a IVA podría implicar una liquidación de IVA sobre ciertos elementos si se está traspasando un negocio en marcha y los activos transmitidos están gravados. En cambio, la venta de participaciones o acciones, que es una operación de transmisión de titularidad de derechos, raramente está sujeta a IVA, pero sí puede tener implicaciones de ITP (Impuesto de Transmisiones Patrimoniales) en determinadas comunidades autónomas o si la operación no está exenta. Estas diferencias pueden parecer sutiles, pero tienen un impacto directo en la rentabilidad de la operación. ¿Tu asesor ha considerado estas posibles variaciones regionales y operativas?
Además, ten en cuenta la eventualidad de impuestos locales o regionales dependiendo de la región. En algunas comunidades, ciertos tramos de la operación pueden activar tasas o gravámenes específicos. Es fácil pasar por alto estos detalles cuando te concentras en el precio de venta y la ganancia neta, pero pueden marcar la diferencia en la factura final. ¿Has consultado a un profesional que acepte revisar estos matices regionales contigo?
Plan de acción práctico para la venta: checklist para no perder el norte
- Definir claramente qué se vende: participaciones, el negocio como conjunto de activos o una combinación de ambos.
- Reunir toda la documentación: contratos, facturas, escrituras, historial de titularidad, y gastos de adquisición y venta.
- Estimación de la ganancia y simulación de diferentes escenarios de precio y estructura de pago.
- Elegir la vía de venta adecuada para optimizar la carga tributaria (participaciones vs activo/negocio).
- Planificar con tiempos: decidir si conviene vender en un año concreto para aprovechar tramos o si es mejor repartir la operación en varios ejercicios.
- Consultar con un equipo de asesores (fiscal, contable y jurídico) con experiencia en fusiones y adquisiciones.
- Considerar acuerdos de earn-out o pago diferido y sus implicaciones fiscales a corto y largo plazo.
- Evaluar incentivos o deducciones disponibles para evitar penalizaciones, como pérdidas fiscales existentes o bases de deterioro de activos.
- Escoger la forma de comunicar la operación a empleados, clientes y proveedores, ya que la claridad puede influir en la percepción de valor y en la retención de talento, lo que a su vez tiene efectos fiscales indirectos (por ejemplo, en costos de separación o indemnizaciones).
- Preparar una estrategia de contingencia por si hay cambios regulatorios o inciden factores macroeconómicos en el precio de la operación.
Ejemplos prácticos para entender el impacto fiscal en la venta
Imagina que eres accionista de una Pyme y decides vender el 100% de tus participaciones por 250.000 euros. Compraste las participaciones por 140.000 euros hace varios años y puedes acreditar gastos de adquisición por 5.000 euros y gastos de venta por 3.000 euros. La ganancia patrimonial sería 250.000 – 140.000 – 5.000 – 3.000 = 102.000 euros. Esa ganancia no se paga de golpe; se integra en la base del ahorro y se aplica el tipo impositivo correspondiente al tramo vigente para ese año. Si tus otros ingresos ya te sitúan en un tramo alto, parte de esa ganancia podría pagar un porcentaje mayor. Este es el tipo de cálculo que debes replicar para cada operación, ajustando con cada gasto deducible. ¿Te parecería útil ver un ejemplo detallado con tus cifras para entender mejor dónde quedaría tu deuda con Hacienda?
Ahora, supón que en lugar de vender participaciones, vendes la empresa como entidad, y el resultado es que la empresa obtiene una ganancia de 120.000 euros tras impuestos de Sociedades. En este caso, la operación podría generar, en función de la estructura de la venta, una ganancia para el vendedor que podría tributar como ganancia patrimonial o, si la venta se realiza a través de una reorganización, podría haber ajustes diferentes. El punto clave es que la carga fiscal no es única: depende de si la ganancia se genera dentro de la empresa, si hay traspasos de activos, y de si el vendedor es una persona física o una entidad. ¿Qué estructura crees que te permitirá optimizar sin perder la claridad y la legalidad?
Conclusión: vende con cabeza, no con prisas
Vender una empresa es más que “cerrar un trato”. Es una jugada estratégica que puede marcar tu situación fiscal, tu liquidez y, en última instancia, tu bienestar financiero. Tomarte el tiempo para entender la diferenciación entre vender participaciones y vender el negocio, la base de adquisición y los gastos deducibles, y la manera en que se distribuye la carga entre la persona física y la empresa, te pone en una posición de negociación mucho más sólida. No escatimes en asesoría: un buen equipo de expertos puede ayudarte a elegir la estructura que minimice impuestos, mantenga la operación dentro de la legalidad y, sobre todo, evite sorpresas en la declaración de la renta. ¿Estás listo para empezar a planificar hoy mismo y convertir una venta en una estrategia fiscal inteligente?
Preguntas frecuentes finales y únicas
1) ¿Es mejor vender participaciones o el negocio si busco optimizar impuestos si soy particular? La respuesta depende de tu situación y de cómo quieras recibir el pago. En algunos casos, la venta de participaciones puede simplificar la tributación, pero en otras ocasiones una venta de activos podría ofrecer oportunidades de deducción o de restructuración que resulten ventajosas. Un análisis detallado de tu caso concreto es imprescindible.
2) ¿Qué pasa si la operación es entre empresas vinculadas? En operaciones entre partes vinculadas, la normativa fiscal puede exigir ajustes en la valoración de activos y en la base de adquisición, además de posibles retenciones. Es crucial que se lleve a cabo un curso de revisión por parte de profesionales para evitar ajustes fiscales inesperados.
3) ¿Qué efectos tiene el momento de la venta en mi carga fiscal? El año en que se produce la venta puede influir en el tramo de IRPF o en los ajustes del Impuesto de Sociedades. Planificar la fecha de la transacción, siempre que sea razonable, puede ayudar a gestionar mejor las cuotas impositivas anuales.
4) ¿Necesito un asesor para la venta? Sí. La complejidad de estas operaciones suele exigir asesoría multidisciplinar: fiscal, contable y legal. Un equipo con experiencia en fusiones y adquisiciones puede ayudarte a escoger la estructura adecuada y a estimar con precisión las cuotas antes de firmar.
5) ¿Qué otros impuestos debo considerar? Dependiendo de la jurisdicción, podrían aplicar ITP, IVA, o impuestos locales. Cada región tiene particularidades, por lo que conviene consultar a un asesor que conozca las reglas de la comunidad autónoma o municipio correspondiente.