
IVA deducible por cuotas soportadas en operaciones interiores corrientes: guía completa y ejemplos prácticos
IVA deducible por cuotas soportadas en operaciones interiores corrientes: guía completa y ejemplos prácticos
Encabezado relacionado: Guía práctica de la deducción de IVA si tienes operaciones interiores
Introducción: por qué entender la deducción del IVA en operaciones interiores es clave para tu negocio
Imagina que cada factura que recibes es una pieza de un rompecabezas: por un lado, pagas IVA cuando compras, por otro, cobras IVA cuando vendes. El truco está en que esa cuota soportada no es una carga; es un crédito que puedes restar de la cuota que has repercutido a tus clientes. Si tu actividad es mayoritariamente gravada por IVA, esa diferencia puede convertirse en un flujo de caja más estable y en una gestión tributaria más limpia. Pero ojo: no todo gasto con factura de IVA es deducible a priori. ¿Qué pasa si haces una mezcla de operaciones gravadas y exentas? ¿Qué facturas cuentan y cuáles no? En este artículo te acompaño paso a paso para entender la mecánica de la deducción por cuotas soportadas en operaciones interiores corrientes y te pongo ejemplos prácticos para que puedas aplicarlo en tu negocio sin perderte en la burocracia.
Qué significa IVA deducible por cuotas soportadas y cómo se aplica en operaciones interiores
Cuando hablamos de IVA deducible, nos referimos al crédito fiscal que puedes restar del IVA repercutido en tus ventas en cada periodo de liquidación. En operaciones interiores corrientes, esto significa que el IVA que has soportado en la adquisición de bienes y servicios necesarios para tu actividad económica puede descontarse, en la medida en que contribuya a operaciones sujetas y no exentas de IVA. En la práctica, es como si el Estado te devolviera parte del dinero que has adelantado en forma de IVA para poder sostener tu negocio. Pero no todo es tan simple: si tu negocio tiene actividades exentas o parcialmente exentas, la deducción se aplica de forma proporcional a través de la regla de prorrata. Aun en este caso, la lógica es la misma: tu IVA soportado sólo se deduce en la proporción en que tus ventas estén sujetas a tributación.
Cuotas soportadas frente a cuotas repercutidas: la relación clave
Para entender la deducción, piensa en dos componentes de IVA en cada periodo: el que has repercutido (la cuota que has cobrado a tus clientes) y el que has soportado (el que has pagado en tus compras). Si tu IVA soportado es mayor que el repercutido, normalmente tienes derecho a un saldo a tu favor. Si es al revés, tendrás un saldo a pagar al Tesoro en ese periodo, o bien la posibilidad de compensarlo en ejercicios futuros, según las reglas vigentes. En operaciones interiores corrientes, la regla general es clara: si todas tus operaciones son gravadas, puedes deducirte la totalidad del IVA soportado. Si hay exenciones o regímenes especiales, la deducción se facilita o se restringe mediante la prorata. Es como cocinar: si todos los ingredientes están permitidos para tu plato principal, la receta funciona a la perfección; si mezclas con ingredientes excluidos, necesitas ajustar la cantidad de cada uno para no arruinar el resultado final.
Requisitos básicos para deducir el IVA en operaciones interiores corrientes
Antes de hacer cuentas, debes confirmar que cumples con ciertos requisitos para que el IVA soportado sea deducible:
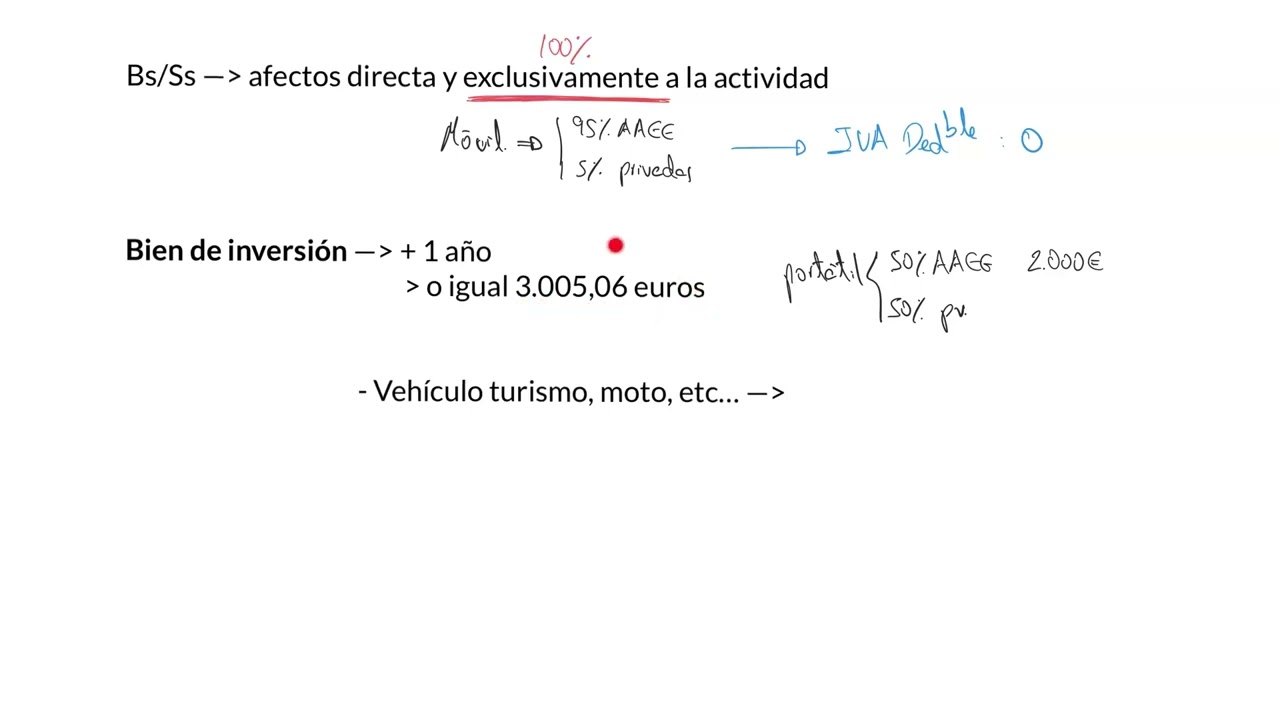
- El gasto debe estar directamente relacionado con la actividad económica sujeta a IVA.
- La factura debe contener todos los elementos formales: datos del proveedor, tu NIF, el desglose de base imponible y cuota de IVA, fecha y concepto claro del gasto.
- La operación debe estar registrada en el libro de facturas recibidas y en tu registro contable correspondiente.
- El periodo de liquidación debe coincidir con el ciclo de presentación (trimestral o mensual, según tu régimen).
- En casos de actividades exentas o parcialmente exentas, la deducción se aplica por pro-rata, no de forma global.
Si alguno de estos elementos falla, la deducción puede verse cuestionada o restringida. Por eso, llevar un control ordenado de facturas y un registro claro de qué gasto está sujeto a VAT es crucial para no llevarte sorpresas en la revisión de la AEAT (o la autoridad tributaria de tu país).
Cómo funciona la prorrata y cuándo se aplica
La prorrata es, en esencia, la proporción de tus operaciones que está sujeta a IVA frente a las que están exentas. Si haces una mezcla de actividades, no todo tu IVA soportado será deducible. Por ejemplo, si el 70% de tus ventas está gravado y el 30% está exento, la deducción del IVA soportado se limita al 70% en la mayoría de los casos. Esto evita que puedas deducir IVA de gastos que, en la realidad, no están asociados a operaciones gravadas.
Cálculo práctico de la prorrata
Calcular la prorrata implica identificar dos componentes: la cifra de operaciones gravadas y la cifra de operaciones exentas. Algunas empresas pueden usar una prorrata anual, otras trimestral; depende de tu sector y del régimen aplicable. Un enfoque práctico es seguir estos pasos simples:
- Suma el importe de las operaciones gravadas durante el periodo (ventas sujetas a IVA).
- Suma el importe de las operaciones exentas (ventas no sujetas o exentas).
- Calcula la proporción: gravadas / (gravadas + exentas).
- Aplica esa proporción al IVA soportado en los gastos para determinar el IVA deducible.
Recuerda que algunos sectores permiten una metodología alternativa para calcular la prorrata, especialmente si no es práctico usar la facturación como única base. En estos casos, consulta a tu asesor fiscal para elegir la metodología adecuada y cumplir la normativa vigente.
Gastos y cuotas soportadas que suelen generar deducción plena
Hay una buena noticia: muchos gastos básicos de una actividad económica gravada generan una deducción completa del IVA. Veámoslos con ejemplos prácticos para que puedas reconocerlos en tus propias cuentas:
Compras de bienes y servicios directos a la actividad
Imagina que tienes una tienda online de productos alimenticios sujetos a IVA. Las facturas por mercancía, hosting de la tienda online, suministros de oficina, servicios de cuenta corriente, y publicidad Google Ads suelen generar IVA soportado deducible en su totalidad siempre que su uso sea para operaciones gravadas. Cada vez que compras algo directamente relacionado con tu actividad gravada, esa cuota soportada tiene el potencial de convertirse en crédito fiscal. Es como cargar pilas para la siguiente entrega a tu cliente.
Servicios profesionales y suministros necesarias para operar
Servicios de asesoría, contabilidad, asesoría legal, diseño web, mantenimiento de software, y otros servicios profesionales que apoyan tu negocio suelen ser deducibles en su totalidad si tu actividad principal está gravada. Incluso si algunos de estos proveedores están ofreciendo servicios que pueden ser usados para actividades mixtas, si su uso principal está destinado a operaciones gravadas, la cuota soportada puede convertirse en crédito total en la mayoría de escenarios.
Bienes de uso recurrente y consumibles
La regla general admite la deducción plena para gastos de consumo y uso que se integran en la actividad gravada: consumibles de oficina, energía, alquiler de locales si el uso es para la actividad gravada, y otros gastos operativos. En la práctica, guarda cada factura y revisa periódicamente qué partidas están realmente conectadas con ventas gravadas para no perder deducciones por errores contables.
Exclusiones y límites: cuándo la deducción no es total
La realidad de muchos negocios incluye actividades exentas o parcialmente exentas. Por ejemplo, ciertos servicios educativos, médicos o financieros pueden estar exentos de IVA o sujetos a regímenes especiales. En estos casos, la deducción no es total y se aplica por prorrata. También hay partidas que, por su naturaleza, no permiten deducción o tienen restricciones específicas (gastos de representación, vehículos de uso mixto, etc.).
Gastos no deducibles o con deducción limitada
Entre los ejemplos más comunes se encuentran:
- Gastos de representación: comidas, regalos o eventos de clientes que no se vinculan de forma directa a operaciones gravadas pueden quedar fuera de la deducción o verse limitados.
- Vehículos de turismo y gastos asociados cuando su uso no está claramente destinado a la actividad gravada. En la práctica, la deducción de IVA en vehículos puede verse restringida o inexistente para uso privado, y, en general, se aceptan excepciones para vehículos usados exclusivamente en la actividad empresarial o para alquileres de negocio a negocio.
- Servicios y bienes que se usan para actividades exentas o no gravadas. En estos casos, queda fuera de la deducción o se aplica una prorrata más estricta.
La clave es documentar el uso real de cada gasto. Si una factura mezcla usos, conviene registrar en qué proporción se destinará a operaciones gravadas para justificar la deducción correspondiente. Si hay dudas, consulta con tu asesor para evitar errores en la liquidación del IVA.
Procedimiento práctico para deducir el IVA: de la factura a la declaración
Aquí tienes un flujo práctico para aplicar la deducción correctamente, paso a paso:
1) Reúne y verifica tus facturas
Asegúrate de contar con facturas completas y legibles: RIF, razón social, desglose de base imponible y cuota de IVA, fecha, concepto y tipo impositivo. Si una factura es incorrecta o incompleta, solicita la rectificación al proveedor para no arrastrar errores.
2) Clasifica gastos según su uso
Separa los gastos entre aquellos vinculados a operaciones gravadas y aquellos asociados a actividades exentas o no gravadas. Si hay gasto mixto, anota la proporción destinada a cada tipo de operación para aplicar la prorrata.
3) Aplica la prorrata cuando corresponda
Si tu actividad es parcialmente gravada, determina la proporción gravada/exenta y aplica esa fracción al IVA soportado para obtener la deducción permitida. Mantén un registro claro de cómo calculas esa prorrata para futuras comprobaciones.
4) Registra en el libro y liquide el IVA
El IVA soportado deducible debe reflejarse en el libro de facturas recibidas y en el libro de contabilidad correspondiente. En España, por ejemplo, la liquidación se presenta a través del Modelo 303, donde se compensa el IVA repercutido con el soportado y se reporta el resultado de la liquidación. Mantén tus registros organizados para facilitar futuras revisiones o inspecciones.
5) Mantén un control continuo y revisiones periódicas
La contabilidad del IVA no es una tarea de una sola vez. Revisa mensualmente o trimestralmente tus compras, ventas y el balance de IVA. Las reglas pueden cambiar, y una mala interpretación podría costarte dinero o generar problemas con la autoridad tributaria. La tecnología puede ayudarte: usa software de contabilidad que permita asignar categorías de gasto y aplicar prorratas automáticamente cuando corresponda.
Casos prácticos: cómo se aplica la deducción en escenarios reales
Caso práctico 1: empresa con actividad gravada mayoritaria
Imagina una empresa que fabrica y vende productos electrónicos gravados al 21%. Sus facturas de proveedores para materias primas, electricidad, software y servicios de mantenimiento son en su mayoría deducibles. En un trimestre típico, la empresa compra por 100.000 euros en bienes y servicios con un IVA soportado total de 21.000 euros. Sus ventas gravadas repercuten 120.000 euros con IVA repercutido de 24.000 euros. Aquí, la deducción del IVA soportado sería de 21.000 euros, resultando en un saldo de 3.000 euros a favor para ese periodo, sujeto a la normativa de compensación. Este escenario demuestra la simplicidad de la deducción cuando todo encaja en la regla de la actividad gravada. Si, por el contrario, hubiera parte de las ventas exentas, la deducción se ajustaría por prorrata y la cifra final podría ser menor.
Caso práctico 2: actividad mixta con prorrata
Supón que una empresa operativa ofrece servicios gravados y, a su vez, realiza actividades exentas (por ejemplo, asesoría educativa exenta de IVA). En el periodo, su IVA repercutido por servicios gravados es de 40.000 euros, y su IVA soportado total es de 15.000 euros. Sin embargo, solo una parte de las operaciones es gravada. Si se aplica una prorrata del 60% (60% de las ventas está gravada y sujeta a IVA), la deducción de IVA soportado sería de 9.000 euros (60% de 15.000). El resto del IVA soportado (6.000 euros) quedaría fuera de la deducción en ese periodo y podría repercutirse o compensarse de acuerdo con la normativa vigente y el balance de IVA. Este caso ilustra cómo la estructura de tu negocio influye directamente en la cantidad de IVA que puedes descontar cada periodo.
Caso práctico 3: vehículo y gastos mixtos
Un negocio de mensajería utiliza una flota de vehículos especializados para reparto. Las facturas de combustible, mantenimiento y peajes están claramente vinculadas a la actividad gravada. Sin embargo, si el vehículo se usa en parte para fines no relacionados con la actividad gravada (uso personal del conductor, por ejemplo), la deducción puede verse afectada. En estos casos, la cuota de IVA soportado correspondiente al uso no gravado debe excluirse de la deducción. Este escenario subraya la importancia de separar correctamente los gastos y mantener un registro de uso para sostener la justificación ante la autoridad tributaria.
Buenas prácticas para optimizar la deducción del IVA en operaciones interiores
- Digitaliza y organiza todas las facturas en un sistema de contabilidad que permita clasificar gastos por tipo de operación (gravada, exenta, no sujeta) y por uso (mixto, exclusivo).
- Revisa periódicamente tus regímenes aplicables (trimestral, mensual) y la normativa vigente para ver si hay cambios en las reglas de prorrata o deducciones permitidas.
- Guarda las facturas rectificativas o de rechazo de proveedores y conserva justificantes de uso de bienes compartidos entre actividades gravadas y exentas.
- Realiza simulaciones de liquidaciones de IVA para detectar posibles diferencias y ajustarlas con anticipación, antes del cierre del periodo fiscal.
- Asesórate con un profesional para casos complejos o dudas sobre actividades exentas o límites en la deducción de vehículos y otros gastos específicos.
Notas prácticas: preguntas y aclaraciones rápidas
¿Qué pasa si una factura no especifica el tipo impositivo o el detalle del gasto? Si la factura está incompleta o no cumple los requisitos formales, no será posible deducir ese IVA hasta que el proveedor emita una factura rectifyiva o adecuada. ¿Y si mi empresa tiene pérdidas o no llega a repercutir IVA en un periodo? Aun así, a veces puedes compensar en periodos futuros, pero siempre dentro de la normativa vigente. ¿Cómo gestiono el IVA en compras intragrupo o importaciones? En esos casos, las reglas pueden variar y requeriré un tratamiento específico para evitar errores.
Conclusión: la clave está en la claridad y la disciplina contable
El camino hacia una deducción de IVA efectiva en operaciones interiores corrientes pasa por una combinación de estructura contable clara, clasificación precisa de gastos y una revisión constante de la normativa. Si tu negocio es mayoritariamente gravado, la deducción puede ser directa y generarte un flujo de caja más estable. Si hay exenciones o regímenes mixtos, la prorrata y las reglas de límite serán tus aliadas para no cometer errores. En cualquier caso, no subestimes el poder de la documentación: facturas completas, registros precisos y una tributación bien fundamentada te ahorrarán problemas y optimizarán tu posición fiscal.
Preguntas frecuentes únicas
1. ¿La deducción del IVA soportado es siempre total en operaciones interiores corrientes?
No. Solo es total si todas tus operaciones están gravadas por IVA. Si tienes actividades exentas o parcialmente exentas, la deducción se aplica de forma proporcional mediante la regla de prorrata.
2. ¿Cómo sé si un gasto es apto para deducción total?
Si el gasto está directamente vinculado a tu actividad gravada y la factura es válida (con todos los datos requeridos), suele ser deducible en su totalidad. En gastos mixtos o con uso no exclusivo para la actividad, aplica prorrata o proporciones correspondientes.
3. ¿Qué pasa con el IVA de un coche de empresa?
La deducción de IVA de vehículos puede estar sujeta a restricciones. En muchos casos, para vehículos de turismo usados para fines mixtos, la deducción es limitada o nula si hay uso privado. Si el vehículo está claramente destinado a la actividad gravada, la deducción puede ser mayor, pero conviene revisar la normativa vigente y los criterios de uso real.
4. ¿Qué documentos necesito para justificar la deducción?
Facturas completas con desglose de base imponible y cuota de IVA, NIF del proveedor y tu NIF, fecha, y concepto claro. También conviene mantener un registro de uso de bienes mixtos y las bases para aplicar la prorrata cuando corresponda.
5. ¿Qué debo hacer si mis facturas tienen errores?
Solicita rectificaciones al proveedor para corregir datos y evitar discrepancias en la liquidación del IVA. Si ya recibiste facturas incorrectas, consulta con tu asesor para determinar si puedes corregir en la próxima factura o si es necesario emitir factura rectificativa.
6. ¿Cómo afecta la prorrata a la liquidación trimestral o mensual?
La prorrata ajusta la cantidad de IVA soportado que se puede deducir en cada periodo. Si tu ratio gravado/exento cambia, la deducción también variará. Es importante actualizar estos cálculos en cada periodo para reflejar con precisión la situación de tu negocio.
7. ¿Qué pasa si no hay ventas gravadas en un periodo?
En ese caso, normalmente no habría deducción de IVA soportado, y cualquier cuota soportada podría generar un saldo a compensar o a ingresar según la normativa vigente. Es una situación poco común para empresas en fase de inicio o con un mix de actividades exentas, y requiere asesoría específica.
8. ¿Existen herramientas o prácticas recomendadas para simplificar este proceso?
Sí. Usa software de contabilidad con módulos de IVA que permitan clasificar facturas, aplicar prorrata y generar los libros oficiales. Mantén un repositorio digital de facturas y rectificativas, y realiza reconcilianzas periódicas entre el IVA soportado y el repercutido. La automatización reduce errores y facilita las declaraciones.
9. ¿Qué debo hacer ante una inspección de IVA?
Ten a mano toda la documentación: facturas, libros, cálculos de prorrata, y justificantes de uso de bienes mixtos. Explica claramente cómo llegaste a las cifras de deducción y muestra cualquier rectificación o ajuste. La transparencia y un historial bien organizado suelen facilitar el proceso.
10. ¿Cómo afecta la normativa nacional a empresas con operaciones internacionales?
Este artículo se centra en operaciones interiores. Las ventas y compras internacionales pueden tener reglas distintas, como mecanismos de inversión, inversiones intracomunitarias o importaciones. Si tu empresa opera más allá de las fronteras, consulta con un asesor para entender las reglas específicas de IVA en esas transacciones y su impacto en la deducción de cuotas soportadas.





