
Iva repercutido mayor que iva soportado: causas, consecuencias y cómo regularizarlo
Iva repercutido mayor que iva soportado: causas, consecuencias y cómo regularizarlo
Diagnóstico: identificar y verificar el problema del IVA repercutido
Qué es el IVA repercutido mayor que el soportado
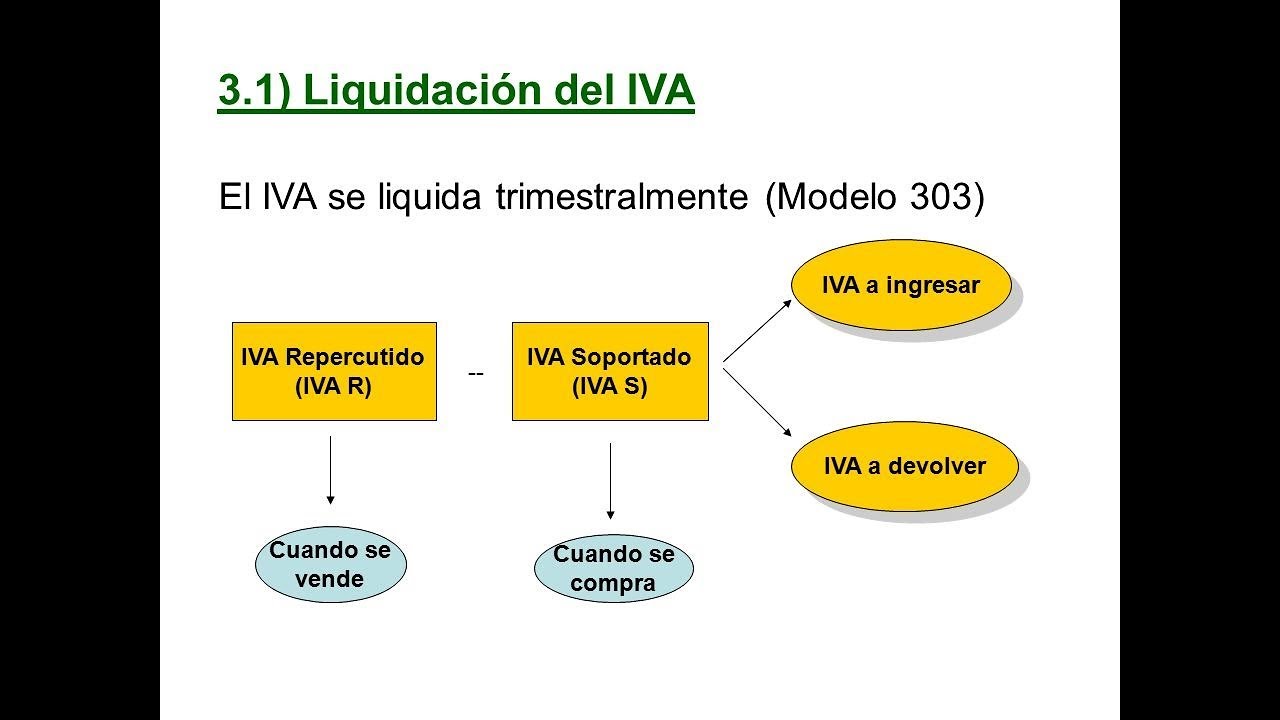
Imagina que tu negocio es una pequeña estación de servicio de impuestos: recibes facturas con IVA repercutido cuando vendes o prestas servicios y, por otro lado, pagas IVA soportado cuando compras bienes o servicios para tu actividad. En condiciones ideales, el IVA que cobras a tus clientes (repercutido) y el IVA que soportas en tus compras se restan entre sí, y solo entregas a Hacienda la diferencia. El escenario “IVA repercutido mayor que IVA soportado” ocurre cuando esa diferencia es positiva: pagas ese monto a la autoridad tributaria porque has cobrado más IVA del que has podido deducir por tus compras. No es una anomalía imposible, pero sí una señal de alerta que invita a revisar si tus procesos están funcionando correctamente o si hay errores que deben corregirse. En la práctica, esto impacta directamente en el flujo de caja y en la rentabilidad, porque cada periodo puede requerir un desembolso adicional en la declaración trimestral o anual de IVA. ¿Qué tan habitual es? Depende de la sectorización de tu negocio, de la estructura de tus compras y de la precisión de tus registros contables. Pero no te preocupes; entender las causas y las soluciones te ayudará a encauzar la situación sin dramas contables ni sanciones innecesarias.
Causas comunes que dan lugar a este desequilibrio
Errores en facturación y registro
Comienza por la base: un simple error en una factura puede desbalancear todo. Si se registra un gasto con IVA pero no se adjunta la factura correspondiente, o si la factura tiene un tipo de IVA incorrecto (por ejemplo, aplicar un tipo mayor al correspondiente a la operación), el saldo de IVA puede quedar desvirtuado. La contabilidad mal codificada también juega un papel crucial: cuando las facturas de entrada se clasifican bajo categorías que no permiten deducción total, el IVA soportado queda artificialmente reducido. En la era de la factura electrónica, un error humano en la introducción de datos o una sincronización defectuosa entre el software de facturación y el libro de registro puede generar diferencias que, con el tiempo, se vuelven relevantes en la liquidación.
Facturas no deducibles o no afectas a la actividad
No todas las compras generan derecho a deducción de IVA. Existen gastos que, por su naturaleza o por la normativa vigente, no permiten recuperar ese IVA. Por ejemplo, ciertos gastos de representación, servicios o bienes vinculados a operaciones exentas, o usos mixtos de bienes (un coche de empresa que también se usa para fines personales) pueden comportarse de forma diferente a una factura “normal” de proveedores. Si no separas correctamente estas partidas, puedes reducir artificialmente el IVA soportado y, a la larga, ver crecer la diferencia con el IVA repercutido.
Tratamiento de inversiones y regímenes especiales
El IVA de bienes de inversión, como maquinaria o equipo duradero, se puede deducir de manera diferente según reglas específicas y el momento en que se adquiere. Cuando los regímenes especiales o las inversiones se gestionan de forma distinta a las operaciones corrientes, es fácil que se cometan incongruencias entre lo que registras como IVA soportado y lo que realmente puedes deducir en cada periodo. Además, si una operación se acoge a un régimen especial (como inversiones intracomunitarias o autoliquidaciones en casos de reversión de carga), la interpretación incorrecta puede generar un desequilibrio temporal que se percibe en las cuotas siguientes.
Errores de timing y de registro contable
El IVA es enero-febrero, marzo, etc.: una liquidación periódica se apoya en los datos de facturas emitidas y recibidas. Si registras una factura de entrada en un periodo distinto al de su fecha real, o si olvidas registrar alguna factura, te arrastras con un saldo que no refleja la realidad. El desfase temporal entre el momento de la obtención de la factura y su registro contable puede llevar a que, en un trimestre concreto, el IVA repercutido supere al soportado por más de lo razonable, y el efecto se nota al cerrar las cuentas.
Facturas duplicadas o pérdidas de documentos
En ocasiones, un error tan simple como ingresar dos veces una factura de un proveedor o perder una factura clave puede de forma automática sesgar el saldo de IVA. Las duplicidades inflan el IVA soportado si se registran como facturas de entrada distintas, o, por el contrario, una factura que se pierde puede hacer que no se registre su IVA correspondiente. En ambos casos, el resultado es un desequilibrio que se traduce en pagar más IVA del esperado en la liquidación siguiente.
Operaciones exentas o no sujetas con impacto indirecto
Algunas operaciones no están sujetas al IVA o están exentas con ciertos límites. Si tu sistema no distingue entre operaciones gravadas y exentas, o si no separas correctamente las bases imponibles de cada tipo de operación, podrías terminar con un saldo que no corresponde a la realidad de tus actividades. Este tipo de error es sutil, pero puede acumularse con el tiempo y convertirse en una diferencia significativa entre el IVA repercutido y el soportado.
Consecuencias para la empresa cuando el IVA repercutido supera al soportado
Impacto en el flujo de caja
La consecuencia más visible es el efecto directo en el flujo de caja. Si tienes que entregar a Hacienda la diferencia entre el IVA repercutido y el soportado, tu caja se ve obligada a cubrir esa cantidad, incluso si tu negocio está en una temporada de ventas baja o si tus cobros se retrasan. Es como si, de pronto, te pidieran un pago adicional sin previo aviso. Esto puede obligarte a ajustar tus presupuestos, a buscar financiación de emergencia o a recortar temporalmente otros gastos para no clavar una mordida mayor de la prevista.
Sanciones y recargos
Aun cuando el desequilibrio no provenga de una conducta fraudulenta, las diferencias en el IVA pueden acarrear sanciones e intereses de demora, especialmente si se detecta un incumplimiento en las presentaciones o en la liquidación. La Hacienda suele valorar la diligencia y la corrección de errores: si identificas la anomalía de forma voluntaria y tomas medidas rápidas para regularizarla, las sanciones pueden reducirse significativamente. Por eso, la transparencia y la proactividad son tus mejores aliadas en estos casos.
Riesgos reputacionales y auditorías
Un saldo frecuente de IVA que no cuadra puede levantar sospechas ante auditores internos o externos. Aunque la discrepancia podría deberse a simples errores, la apariencia de inconsistencias contables invita a inspecciones más profundas y a una revisión exhaustiva de tus sistemas de control interno. En términos prácticos, no quieres que tu contabilidad sea un blanco de dudas: cuanto más sólida y clara sea, menor será la tentación de que alguien ponga en tela de juicio tus números.
Cómo regularizar el IVA repercutido mayor que el soportado: un plan paso a paso
Regularizar no es castigar, es corregir para que las cuentas reflejen la realidad y puedas avanzar con tranquilidad. Aquí tienes un plan práctico, con pasos concretos y fáciles de seguir, para encaminar la situación sin complicaciones innecesarias.
1) Auditoría interna y recopilación de toda la documentación
Empieza por hacer un barrido completo: revisa todas las facturas emitidas y recibidas en el periodo afectado, cruza los datos entre el libro de facturas expedidas y el libro de facturas recibidas, y verifica que cada entrada tenga su correspondiente soporte documental. Preguntas clave: ¿Hay facturas repetidas? ¿Hay facturas sin IVA o con IVA incorrecto? ¿Se han registrado correctamente las operaciones exentas o no sujetas? ¿Existen facturas de proveedores internacionales o intracomunitarios que requieren un tratamiento distinto?
2) Identificación de las causas exactas
Una vez recopilada la documentación, identifica qué fallo (o combinación de fallos) ha generado la diferencia. ¿Fue un error de clasificación? ¿Hubo facturas duplicadas? ¿Se aplicó un tipo de IVA erróneo en algunas operaciones? ¿Se registró una factura de entrada como gasto deducible cuando en realidad debía tratarse como gasto no deducible? Anotar cada hallazgo te permitirá construir un plan de acción claro y específico.
3) Rectificación contable y actualización de registros
Con los errores identificados, procede a corregir las entradas en tu sistema contable. Esto puede implicar anular facturas, corregir cuentas de IVA, o reclasificar facturas para reflejar la deducción correcta. En dependencia del software que utilices, puede ser tan sencillo como realizar asientos de ajuste o tan complejo como rehacer ciertos periodos. La clave es dejar constancia de cada corrección con respaldo documental y notas explicativas para futuras consultas.
4) Regularización en la liquidación de IVA
Después de haber corregido los registros, debes ajustar la liquidación de IVA correspondiente al periodo afectado. Si la diferencia ha pasado de ser crédito a debe, entonces liquidar la diferencia en la declaración correspondiente (trimestral o anual, según tu régimen). Este paso puede implicar, en algunos casos, la presentación de una rectificación de la declaración o un escrito de aclaración ante la autoridad tributaria si se detectan errores en declaraciones presentadas previamente. Mantén un registro de las modificaciones y, si es posible, presenta las correcciones dentro de plazos razonables para minimizar posibles recargos.
5) Documentación de soporte y comunicación con la Agencia Tributaria
Es fundamental conservar toda la documentación que justifique las correcciones: facturas rectificadas, anulaciones, certificados de proveedores, estados de cuenta, y cualquier comunicación con la autoridad fiscal. Si la regularización implica una corrección que afecta periodos anteriores, considera comunicarte con la Agencia Tributaria para confirmar el procedimiento correcto y evitar malentendidos. La transparencia ayuda a reducir la carga de sanciones y facilita el proceso de revisión si se solicita.
6) Medidas para evitar que vuelva a ocurrir
La prevención es mejor que la cura. Implementa controles internos más rigurosos: revisiones periódicas de IVA entre el área contable y la facturación, separación clara entre gastos deducibles y no deducibles, y reglas de clasificación consistentemente aplicadas. Considera la posibilidad de automatizar la validación de tipos de IVA, la detección de facturas duplicadas y la conciliación automática entre facturas recibidas y registradas. La automatización no solo reduce errores humanos, sino que también te da alertas tempranas ante posibles desvíos.
7) Plazos, prescripción y consideraciones regulatorias
El IVA tiene plazos de regularización y prescripción que pueden variar según la jurisdicción y el régimen. En general, actuar pronto ayuda a minimizar recargos y sanciones. Comprueba los plazos aplicables en tu país o región y, si te surge alguna duda, consulta con un asesor fiscal para evitar perder oportunidades de regularizar de forma más favorable.
Buenas prácticas para prevenir este problema en el día a día
Automatización y control de calidad
Implementa controles automáticos de validación de facturas al momento de la entrada y salida de documentos. Una solución de contabilidad que verifique compatibilidad entre facturas emitidas y recibidas, tipos de IVA y clasificación de asientos puede reducir significativamente errores. Mantén una política de doble revisión para facturas importantes y exige que, cuando haya cambios en el tipo de IVA aplicable, se justifiquen con la documentación correspondiente.
Separación de gastos deducibles y no deducibles
Establece criterios claros para distinguir entre gastos deducibles y no deducibles, especialmente en categorías de gasto que suelen generar dudas (representación, vehículos, alimentación de personal, etc.). Documenta la base legal o el criterio contable que respalda cada clasificación para que, ante una inspección, puedas justificar rápidamente cada decisión.
Capacitación y cultura contable
Invierte en formación para el equipo de facturación, contabilidad y finanzas. Un equipo que comprende la lógica del IVA, las reglas de deducción y la importancia del registro correcto es menos propenso a cometer errores. Realiza sesiones periódicas de revisión de casos prácticos y actualizaciones normativas para que todos estén al día.
Revisión periódica y auditoría interna
Programa auditorías internas periódicas centradas en el ciclo del IVA: desde la facturación hasta la declaración. Estas auditorías ayudan a detectar desviaciones antes de que se conviertan en un problema mayor. Un par de ojos externos pueden descubrir inconsistencias que el equipo habitual podría pasar por alto.
Casos prácticos: ejemplos para entender mejor el proceso
Caso A: empresa de servicios con facturas mal clasificadas
Una consultora factura servicios con un IVA general, pero en varias facturas de ingreso se aplicó un tipo reducido por error. Esto redujo artificialmente el IVA soportado en el periodo. Al hacer la revisión, se identificó el error, se corrigieron las facturas y se ajustaron las declaraciones correspondientes. Gracias a la corrección oportuna, la diferencia de IVA se redujo y se evitó un pago mayor en el trimestre siguiente. El aprendizaje: la clasificación correcta de cada factura es la protagonista de la salud contable de la empresa.
Caso B: comercio minorista con duplicidades y desalineación de fechas
En una tienda con venta al detalle, se detectaron facturas de proveedores duplicadas y un desfase de registro entre la fecha de factura y el periodo en el que se contabilizó. El resultado fue un incremento del IVA soportado que no coincidía con el IVA repercutido en ese periodo. Después de identificar las duplicidades y corregir las fechas, se regularizó la liquidación y, con el plan de controles, se redujo la probabilidad de recurrir a desequilibrios similares en el futuro.
Preguntas frecuentes y respuestas útiles
¿Qué hacer si ya ha pasado mucho tiempo desde la detección del desequilibrio?
La prescripción de deudas fiscales varía, pero en muchos sistemas fiscales la regularización puede requerir acciones dentro de un plazo determinado. Si el desequilibrio fue detectado hace tiempo, consulta con un asesor para evaluar la posibilidad de correcciones, rectificaciones o acuerdos de regularización. La clave es no ignorar el tema y buscar asesoría profesional para evitar sanciones mayores.
¿Puede un negocio deducir IVA de facturas que ya fueron corregidas o rectificadas?
En general, sí, siempre que las facturas rectificadas o las sustituciones de factura se registren correctamente y se refleje la deducción correspondiente en la liquidación adecuada. Es fundamental conservar la factura original junto con la rectificación y garantizar que el asiento contable muestre la versión final de la operación.
¿Qué impacto concreto tiene en el flujo de caja un IVA repercutido mayor que el soportado?
El impacto principal es un desembolso adicional para saldar la diferencia entre IVA repercutido y soportado. Este efectivo debe provenir de la caja o de líneas de crédito, y puede afectar temporalmente la capacidad de invertir en inventario, proyectos o nómina. La solución pasa por una combinación de regularización oportuna, optimización de la deducción de impuestos y, si es necesario, reestructurar la tesorería para absorber el pago adicional sin afectar operaciones diarias.
¿Cómo saber si un gasto debe considerarse deducible o no deducible?
Depende de la normativa local y del uso del gasto en la actividad. En general, los gastos que están directamente vinculados a la producción de ingresos gravados suelen ser deducibles, mientras que los gastos personales o no relacionados con la actividad generan IVA no deducible. Si tienes dudas, consulta a tu asesor fiscal y establece criterios claros para clasificación y documentación.
¿Qué papel juegan las herramientas tecnológicas en la prevención de este problema?
Las herramientas adecuadas pueden marcar una gran diferencia. Sistemas de facturación y ERP que autocompilen IVA, detecten duplicidades, verifiquen tipos impositivos y realicen conciliaciones automáticas entre facturas emitidas y recibidas ayudan a reducir errores humanos. La automatización funciona mejor cuando se acompaña de políticas y controles claros, así como de revisión humana periódica para casos excepcionales.
Conclusión: convertir un problema en oportunidad de mejora
El escenario de “IVA repercutido mayor que IVA soportado” no es el fin del mundo; es una señal de que algo en tu cadena de facturación y registro necesita revisión. Verlo como una oportunidad para optimizar tus procesos puede transformar un dolor de cabeza en una palanca de eficiencia. La clave está en actuar con rigor: auditar, corregir, regularizar y, sobre todo, reforzar tus controles para que el error no se repita. Si consigues instaurar un flujo donde cada factura sabe exactamente dónde va, cuánto IVA genera y cómo se contabiliza, podrás dormir más tranquilo y dedicar ese tiempo extra a hacer crecer tu negocio. ¿Cuál crees que es el primer cambio práctico que podrías implementar esta semana para acercarte a esa meta?





