
La agencia tributaria ha emitido una notificacion dirigida a: qué significa y cómo responder
La agencia tributaria ha emitido una notificacion dirigida a: qué significa y cómo responder
Encabezado relacionado: claves para entender la notificación
Si has recibido una notificación de la Agencia Tributaria, no entres en pánico. A veces estas cartas son simples avisos sobre una declaración que ya presentaste, pero otras veces pueden marcar el inicio de un procedimiento más serio. Aquí vamos a desglosarlo todo de forma clara, para que puedas identificar qué tipo de documento tienes entre manos, cuál es su propósito y, lo más importante, qué pasos seguir para responder de forma adecuada. Piensa en este artículo como una conversación con un amigo que sabe cómo se mueve el laberinto administrativo: te explico, con ejemplos y en lenguaje directo, qué hacer en cada etapa.
Qué significa realmente recibir una notificación de la Agencia Tributaria
Una notificación es, en esencia, una comunicación oficial en la que la Agencia Tributaria te informa sobre un aspecto relacionado con tu situación tributaria. Puede indicar una discrepancia, confirmar una situación ya conocida, requerir una documentación, o iniciar un proceso de revisión. No todas las notificaciones implican una deuda o una sanción; a veces es solo una confirmación de datos, una petición de información adicional o un aviso de que corresponde realizar un pago o presentar una declaración en un plazo concreto. El punto clave es entender el propósito del documento y el plazo que te dan para responder o actuar.
Tipos comunes de notificaciones que puedes recibir
- Liquidaciones y comprobaciones: te informan de una cifra provisional o definitiva que la Agencia ha calculado, y te indican cómo proceder si no estás de acuerdo.
- Requerimientos de información: solicitan documentación adicional para verificar datos, como facturas, certificados o comprobantes de gastos.
- Aviso de inicio de procedimiento de comprobación o inspección: indica que la Agencia está revisando tu situación tributaria de forma más detallada.
- Aviso de liquidación con interés o recargo: puede incluir importes pendientes, intereses y plazos para el pago.
- Notificaciones de sanciones o numerales de infracción: cuando se detectan incumplimientos, pueden ir acompañadas de sanciones; en estos casos suele haber un derecho a alegar o recurrir.
- Comunicaciones sobre plazos y requisitos para planes de pago: cuando hay deudas, se ofrecen opciones de aplazamiento o fraccionamiento.
Antes de responder: verifica la autenticidad y tu situación
Cómo distinguir una notificación real de un intento de estafa
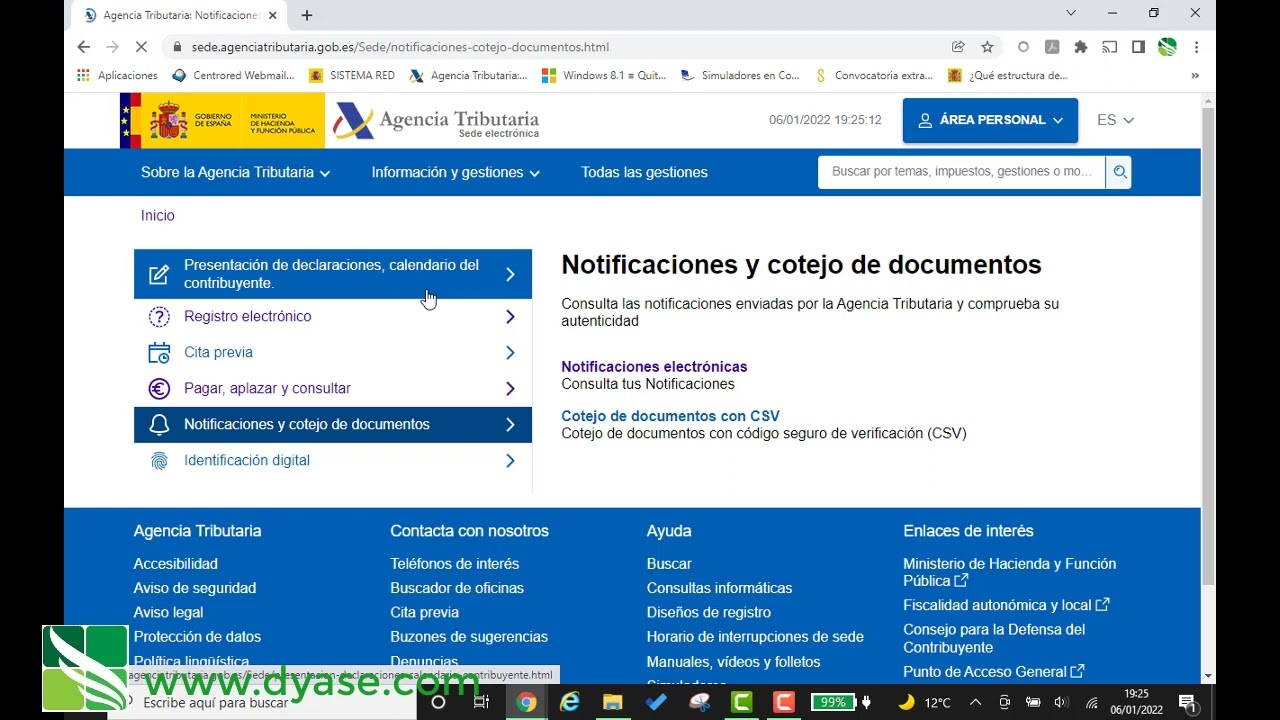
Hoy en día, hay estafas que imitan notificaciones oficiales para obtener datos personales o dinero. Para no caer en la trampa, revisa estos signos: la notificación proviene de un dominio oficial (normalmente terminados en .gob.es o similar, dependiendo del país), incluye un código de notificación, tus datos fiscales correctos y una dirección de contacto oficial. Si tienes dudas, no hagas clic en enlaces sospechosos ni compartas datos sensibles por correo electrónico o teléfono sin verificar primero.
Qué detalles revisar en el documento
Observa estos elementos clave: número de referencia, fecha de emisión, el tipo de acto (liquidación, requerimiento, inicio de procedimiento, etc.), el importe o la acción solicitada, los plazos para responder y las instrucciones sobre dónde presentar alegaciones o documentos. Si el documento va acompañado de un código de referencia o un portal, entra en el portal oficial desde el navegador de tu equipo, no desde enlaces del correo, y verifica si el documento aparece también en tu expediente.
Situación personal y posible alcance de la notificación
Piénsalo así: no todas las notificaciones afectan a tu situación financiera de forma directa. Algunas son simples recordatorios de obligaciones que ya has cumplido o aclaraciones sobre datos que ya se presentaron. Si la notificación indica deudas, intereses o recargos, es crucial entender su origen y si hay posibilidad de corregir errores o discutir importes. Si ya hay una liquidación, verifica si corresponde a un periodo que ya prescribió o si hay errores en el cálculo. En cualquier caso, documenta todo lo que puedas para justificar tu posición.
Cómo responder eficazmente a una notificación de la Agencia Tributaria
Evalúa el plazo y la forma de respuesta
La mayoría de las notificaciones indican un plazo para presentar alegaciones, documentación o para realizar un pago. Ese plazo es vinculante; si no se cumple, pueden activarse procedimientos adicionales o intereses. Anota la fecha límite y planifica tu respuesta con suficiente antelación. Si la notificación exige respuesta por vía telemática, usa el portal oficial y evita el correo no seguro. Si se trata de una respuesta en papel, asegúrate de entregar o enviar a la dirección correcta y conservar acuses de recibo o sellos de fecha.
Recopila la documentación necesaria
Antes de responder, reúne todo lo relacionado con el asunto: declaraciones presentadas, justificantes de gastos, facturas, certificados de retenciones, recibos de pago y cualquier comunicación previa con la Agencia. Si hay discrepancias, intenta respaldarlas con documentos que demuestren la realidad de tus ingresos, gastos o circunstancias personales. Si no tienes ciertos documentos, toma nota de ello y explica por qué faltan; la honestidad y claridad pueden favorecer la revisión.
Redacta una respuesta clara y precisa
Cuando vayas a responder, sé directo y específico. Indica tu identidad fiscal, el número de referencia de la notificación, el motivo de la alegación o la solicitud y el soporte documental que adjuntas. Evita párrafos confusos o detalles irrelevantes. Usa frases cortas, estructura lógica y evita tecnicismos innecesarios si no se pueden explicar de forma simple. Si pronuncias una discrepancia, señala exactamente en qué punto difiere el informe de la Agencia y qué evidencia tienes para respaldar tu posición.
Canales para presentar alegaciones o documentos
Los canales pueden incluir: portal telemático de la Agencia, atención telefónica, envío por correo certificado con acuse de recibo o presentación presencial en oficinas. El portal suele ser la opción más rápida y trazable. Asegúrate de adjuntar archivos en formatos aceptados (PDF, JPG, etc.) y de que los documentos estén legibles. Si envías varios archivos, organízalos y numéralos para que el destinatario pueda correlacionarlos con tu caso.
Qué hacer si no estás de acuerdo con la notificación
Si la notificación contiene errores, o si no entiendes alguno de sus apartados, tienes derecho a alegar o recurrir. En muchos casos, puedes presentar una reclamación o recurso de reposición. En otros, es necesario presentar una vía de recurso contencioso-administrativa ante los tribunales. En cualquier caso, actúa con base en la normativa vigente y no esperes indefinidamente; la presentación de alegaciones no detiene normalmente el pago de deudas, salvo que exista una suspensión expresa. Consulta las instrucciones de la notificación para saber exactamente qué procedimiento corresponde y qué plazos se aplican para cada vía de impugnación.
Qué hacer si hay una deuda: opciones de pago y alivio
Plan de pago y aplazamientos
Si la notificación señala una deuda, evalúa opciones de pago razonables. Muchos sistemas permiten planes de pago fraccionado o aplazamientos. Evalúa tu flujo de caja y elige un plan que puedas sostener. Antes de comprometerte, verifica si hay intereses de demora y cuál es el coste total de cada opción. Si necesitas un plazo mayor, pregunta por la viabilidad de reducir intereses o aplicar cuotas más bajas a cambio de un compromiso de pago a largo plazo.
Solicitar un fraccionamiento o aplazamiento
La solicitud de fraccionamiento suele requerir presentar un plan de pago y, a veces, garantías o documentación adicional. En situaciones de dificultad económica, algunas Administraciones pueden considerar circunstancias especiales. Ten en cuenta que, en algunos casos, el aplazamiento podría no suspender la obligación de pago de intereses. Analiza con detalle los costos totales y decide si conviene pedir un plan de pago, antes de que las obligaciones se vuelvan más onerosas.
Prescripción de deudas y recargos
En ciertos casos, las deudas pueden prescribir, lo que significa que la Agencia ya no podría exigir el pago a partir de un plazo determinado. Sin embargo, la prescripción depende de muchos factores, como la naturaleza de la deuda, si ha habido actos de reconocimiento de deuda y si se han interrumpido los plazos por determinadas actuaciones. Si crees que la deuda podría prescribir, consulta con un experto o utiliza las herramientas oficiales para confirmar si se ha interrumpido el plazo y cuál sería el nuevo límite de prescripción.
Consejos prácticos para gestionar notificaciones futuras
Mantén tus datos actualizados
Asegúrate de que la Agencia tenga tus datos de contacto actualizados: dirección, teléfono y correo electrónico. Si cambias de domicilio, actualiza tu registro para evitar pérdidas de comunicaciones o errores en la notificación. Un dato correcto facilita una respuesta rápida y reduce el riesgo de malentendidos.
Organiza tus documentos por tipo de notificación
Crenar un sistema simple de archivado: separa las notificaciones de liquidación, de requerimiento de información y de inicio de procedimiento en carpetas físicas o digitales. Mantén un índice con fechas y acciones requeridas. Esto te permitirá responder con precisión y sin perder información importante entre notificaciones sucesivas.
Comunicación proactiva con la Agencia
Si detectas un error apenas recibes una notificación, no esperes a que se agrave. Comunícate con la Agencia para aclarar la situación. A veces, una llamada o un correo con una explicación breve y la evidencia correspondiente puede resolver el tema antes de que se convierta en un asunto más serio. La proactividad suele ser bien vista y puede acortar plazos o evitar recargos innecesarios.
Errores comunes a evitar al leer y responder una notificación
- Ignorar la notificación o posponer la respuesta sin justificar; los problemas rara vez se resuelven solos.
- Responder con información incompleta o irrelevante; eso puede retrasar la resolución y complicar el proceso.
- Confundir una obligación de pago con un derecho de devolución; cada caso es distinto y requiere un análisis específico.
- Utilizar canales no oficiales para responder; siempre prioriza portales oficiales o direcciones verificadas.
- Desestimar plazos sin verificar; muchos procedimientos se inician si no se actúa dentro del plazo marcado.
Recursos útiles y contactos oficiales
La vía más rápida para aclarar dudas suele ser el canal oficial de la Agencia Tributaria de tu país. En España, por ejemplo, puedes consultar tu expediente y presentar alegaciones a través del portal institucional, o llamar a los números de atención al ciudadano que figuran en la notificación. Si necesitas asesoramiento más detallado, busca orientación de un asesor fiscal, especialmente en casos complejos como liquidaciones grandes, deudas significativas o sanciones. Mantén siempre a mano el número de referencia de la notificación y cualquier código de seguimiento que te proporcionen.
Ejemplos prácticos: escenarios comunes y cómo enfrentarlos
Escenario 1: Requerimiento de información sin deuda
Recibes una nota pidiendo documentos para verificar una declaración que ya presentaste. Tu mejor paso es recopilar los documentos solicitados y presentarlos dentro del plazo. No hay pago inmediato, pero sí la necesidad de aclarar datos. Acompaña tu envío con una breve explicación que relacione cada documento con la parte de la declaración que corresponde. Mantén una copia de todo y, si posible, confirma la recepción por parte de la Agencia.
Escenario 2: Liquidación provisional con posibilidad de revisión
Te notifican una liquidación provisional y te dan un plazo para impugnar o presentar alegaciones. Revisa detenidamente las cifras, verifica si se han considerado correctamente tus deducciones, retenciones y créditos. Si detectas errores, prepara una alegación breve y con base en la normativa vigente, adjunta la documentación que respalde tus argumentos. Si no estás de acuerdo, solicita una revisión formal en el plazo indicado.
Escenario 3: Inicio de un procedimiento de inspección
La notificación anuncia una inspección. Este es un momento crítico porque implica una revisión detallada de tus cuentas. Se recomienda colaborar, proporcionar la documentación solicitada y, si es posible, designar un representante o asesor. Mantén registro de cada interacción y empieza a recolectar todo el historial de operaciones relevantes para el periodo objeto de la inspección.
Conclusión: tomar el control de la situación
Una notificación de la Agencia Tributaria puede ser estresante, pero con un enfoque claro y estructurado puedes convertirla en una gestión eficiente de tu economía personal o empresarial. Lo esencial es verificar la autenticidad, entender el propósito del documento, reunir la documentación necesaria, respetar los plazos y, si es necesario, pedir asesoría profesional. Recuerda que la transparencia y la organización reducen la incertidumbre y aumentan tus posibilidades de una resolución favorable, ya sea una corrección, un acuerdo de pago o una simple aclaración de datos. En definitiva, no dejes que las notificaciones te hagan perder el rumbo; conviértelas en una oportunidad para poner tus finanzas en orden y fortalecer tu relación con la administración tributaria.
Preguntas frecuentes únicas sobre notificaciones de la Agencia Tributaria
Estas son dudas habituales, adaptadas a situaciones reales, pero con respuestas directas para que puedas actuar sin perder tiempo.
- ¿Qué hago si no entiendo una parte de la notificación pero el plazo está por vencer?
- ¿Puedo presentar alegaciones incluso si ya pagué la liquidación?
- ¿Qué pasa si no coincide el importe de la notificación con mi declaración?
- ¿Puede la notificación afectar a terceros que están vinculados a mi situación fiscal?
- ¿Qué hago si no puedo pagar la deuda en el plazo establecido?
- ¿Cómo puedo evitar recurrencias de este tipo de notificaciones en el futuro?
Prioriza la claridad: contacta con la Agencia para aclarar el punto específico y, si es necesario, solicita una prórroga para entender y preparar la respuesta adecuada. Documenta cada consulta y respuesta recibida.
Sí, en muchos casos puedes presentar alegaciones para justificar por qué el importe podría ser menor o incorrecto, aunque ya hayas pagado. Si la liquidación se ha abonado, aún puedes reclamar un exceso o exceso de cobro si corresponde, o una corrección si hay errores en el cálculo.
Revisa tu declaración y compáralo con la notificación. Si encuentras diferencias, prepara una reclamación con la evidencia adecuada (facturas, certificados, extractos) y preséntala dentro del plazo. A veces los errores son simples y se corrigen rápidamente, pero es fundamental actuar con rapidez.
Generalmente las notificaciones se dirigen a la persona o entidad responsable de la obligación tributaria. Sin embargo, hay casos en los que terceros pueden estar implicados, como cónyuges o socios en ciertos tipos de impuestos. Si tu situación tiene componentes compartidos, consulta con un asesor para comprender los posibles efectos y responsabilidades.
Solicita un plan de pago o aplazamiento lo antes posible y explica tu situación financiera. Pedir opciones de pago suele ser preferible a esperar sin actuar, ya que podría evitar recargos mayores y facilitar una solución viable.
Múdate hacia una gestión proactiva: lleva un registro ordenado de tus declaraciones, verifica retenciones, guarda recibos y mantén tus datos de contacto actualizados. Si detectas discrepancias, resuélvelas temprano para evitar que se acumulen problemas.





