
Qué persona paga más impuestos en España: guía completa, factores y ejemplos
Qué persona paga más impuestos en España: guía completa, factores y ejemplos
Entre la renta y el patrimonio: quién paga más impuestos y por qué
Introducción: entender la factura fiscal como un mapa y no como un muro
Todos hemos recibido la llamada de la asesoría, o nos hemos sentado frente a una declaración, con la sensación de que la realidad fiscal es un laberinto: hay piezas que encajan y otras que parecen escaparse. En España, como en muchos otros países, la idea clave es que no hay un único número que determine cuánto pagas, sino una combinación de factores que interactúan: tu renta laboral, tus rendimientos de capital, tu situación familiar, tu patrimonio y, por supuesto, las decisiones que tomas a lo largo del año para rebajar la factura de forma legal. Pensemos en la tributación como un sistema escalonado y luego en la famosa frase de que “a más ingresos, más impuestos” no siempre se cumple al pie de la letra: hay deducciones, reducciones y circunstancias personales que pueden compensar o ampliar esa escala.
Para ponernos en situación, imagina que la factura fiscal es como una tarta que se reparte entre el Estado y los contribuyentes. Hay una porción base que todos pagan, y luego capas que dependen de la situación de cada persona: si tienes familia, si inviertes, si tienes vivienda o si obtienes ingresos de distintas fuentes. Este artículo te guía paso a paso para entender quién paga más, qué factores inciden y qué ejemplos prácticos nos permiten ver el cuadro completo. No es solo teoría: es una guía que busca claridad para tomar decisiones informadas y, sí, para entender mejor tu próxima declaración de la renta.
Factores clave que determinan la factura final
1) Ingreso bruto y base imponible: la espina dorsal del sistema progresivo
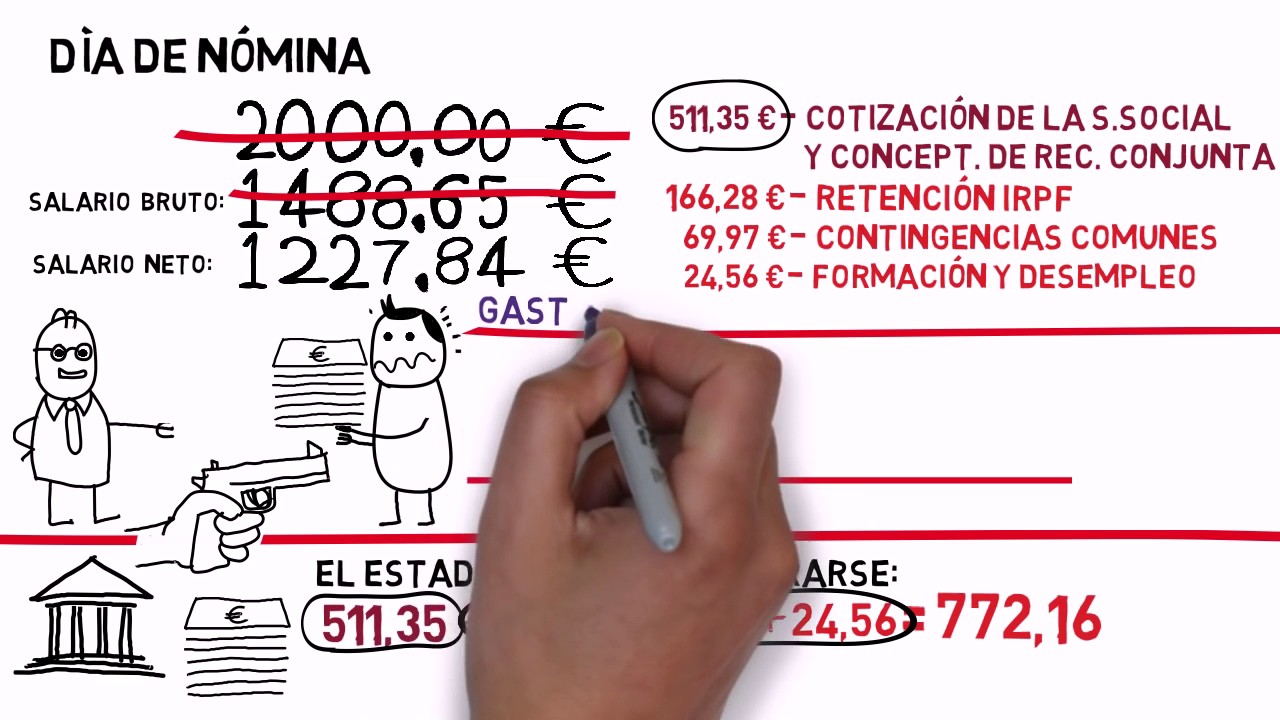
La base imponible del IRPF es el corazón del proceso. No es lo mismo que tu salario bruto; hay que restar las cotizaciones sociales, las aportaciones a planes de pensiones, y luego aplicar las reducciones y deducciones para llegar a la base liquidable. En España, el IRPF es progresivo: a mayores ingresos, mayor porcentaje de impuestos. Pero ojo: no significa que cada euro adicional se grave al mismo tipo. El sistema funciona con tramos: desde una pequeña parte de tus ingresos se grava a un tipo bajo, y conforme suben los ingresos, el porcentaje aplicable aumenta en cada tramo superior.
Esto significa que dos personas con ingresos cercanos pueden terminar pagando porcentajes diferentes si una tiene más deducciones o si uno tiene componentes de renta que se gravan de forma distinta (rendimiento del trabajo frente a rendimiento del capital, por ejemplo). En la práctica, la base imponible escalada produce que la persona con ingresos brutos más altos no solo pague más por cada tramo, sino que también pueda ver efectos acumulativos en la cuota resultante, no solo por la tasa, sino por la forma en que se combinan las deducciones y reducciones.
2) Deducciones y reducciones: lo que baja la factura de forma legal
Las deducciones permiten reducir la cuota íntegra o la base liquidable. Algunas son comunes para todos, otras son regionales. Por ejemplo, deducciones familiares por ascendientes a cargo, por hijos, por inversión en vivienda (en determinadas circunstancias y comunidades autónomas), o por aportaciones a planes de pensiones. Las reducciones pueden modificar la base imponible de forma directa; por ejemplo, reducciones por aportaciones a planes de pensiones, que pueden disminuir la base imponible y, por tanto, el tipo efectivo aplicado.
La clave está en saber qué puedes reclamar y en qué momento. Muchas deducciones dependen de tu situación personal: cantidad de hijos, si convives con familiares a cargo, si tienes discapacidad, si eres joven o mayor de cierta edad. Además, existen beneficios a nivel autonómico que funcionan como mirillas fiscales: facilitan rebajas en zonas como vivienda, maternidad, o inversión en ciertas áreas. En definitiva, las deducciones son el dique que, si se sabe usar, puede hacer que la factura total baje de lo que parece en un primer vistazo.
3) Rendimientos del trabajo vs rendimientos de capital: la mezcla quemarca la diferencia
En el IRPF conviven dos grandes bloques: rendimientos del trabajo (el salario que recibes) y rendimientos de capital (intereses, dividendos, alquileres, plusvalías). Cada uno tiene reglas de gravamen y, a veces, se gravan a diferentes tipos dentro de la misma escala. Los rendimientos del capital pueden, en ciertos casos, beneficiarse de reducciones o tipos diferentes, pero también pueden ser menos previsibles si depende de tu inversión o de la renta de alquiler. La “mezcla” entre estos dos tipos de ingresos determina en gran medida la cuota final y el tipo medio al que acabas aplicando. En la práctica, una persona con un salario muy alto y grandes rendimientos de capital podría ver una cuota más alta en la suma, incluso si, en algunos casos, el tipo marginal parece no subir tanto como esperas por las deducciones específicas.
4) Familia, estado civil y cargas familiares: el factor humano como variable de ajuste
La situación personal importa: pareja, hijos, familiares a cargo, discapacidad, o mayores a tu cargo. En la tributación hay elementos que permiten “compensar” a través de reducciones de base imponible o de cuota. Por ejemplo, hijos a cargo pueden dar lugar a deducciones o reducciones que modulan la cuota. Asimismo, ciertos beneficios regionales están condicionados al estatus familiar o a la composición del núcleo familiar. En la vida real, estas variables pueden marcar diferencias sustanciales, especialmente para familias numerosas o con cargas significativas, donde la factura en España puede experimentar variaciones notables entre comunidades autónomas.
5) Patrimonio y vivienda: mantener o aumentar la carga fiscal es posible, dependiendo del caso
La riqueza que no circula, también paga. El patrimonio puede influir en la cuota de Patrimonio (impuesto patrimonial) en algunas comunidades autónomas, o bien activar ciertas deducciones por vivienda habitual y por inversiones. Además, la forma en que posees bienes (en propiedad, en sociedad, arrendamiento) afecta la imposición final. Por ejemplo, la propiedad de una vivienda y su uso pueden activar deducciones por vivienda, o desencadenar gravámenes regionales. Aunque el peso del patrimonio varía según la región y la situación personal, entender su impacto ayuda a planificar movimientos de capital de forma más consciente y con mirada a largo plazo.
6) Variaciones regionales: las comunidades autónomas, ese mapa fiscal propio
España no es un único techo fiscal; cada comunidad autónoma tiene competencias para ciertas deducciones y tipos impositivos, especialmente en el tramo autonómico del IRPF. Esto quiere decir que dos personas con el mismo salario en dos comunidades distintas pueden terminar pagando diferente cuota anual. Las diferencias pueden venir de deducciones por familia, vivienda, inversión en I+D, o incentivos para empleo joven, entre otros. Si vives en una región con beneficios para familias numerosas o con incentivos a vivienda, tu factura podría verse más aliviada que en otra comunidad más “restrictiva”. Este mosaico regional es parte del costo y la oportunidad de vivir en un lugar u otro de España.
Ejemplos prácticos para entender la realidad detrás de las cifras
Ejemplo 1: Soltero, ingreso alto, sin hijos, vivienda propia
Imagina a Marta, soltera, de 34 años, con un salario bruto alto, sin hijos y sin planes de pensiones complementarios. Marta paga IRPF por rentas del trabajo, y su situación personal no le aporta deducciones familiares. Aun así, podría beneficiarse de reducciones por aportaciones a planes de pensiones si decide invertir en uno; esto podría reducir su base imponible y, en consecuencia, la cuota. Si además posee una vivienda propia y aplica deducciones autonómicas por vivienda, su factura podría verse reducida de forma significativa en comparación con alguien sin esos beneficios. Este ejemplo ilustra que, incluso en un perfil de alto ingreso, las decisiones de ahorro y vivienda pueden afectar la cuota real de impuestos.
Ejemplo 2: Pareja con dos hijos, vivienda alquilada y ahorro en planes de pensiones
Consideremos a Álvaro y Lara, una pareja con dos hijos, alquilando su vivienda y aportando a planes de pensiones. Su cuota IRPF se ve afectada por las deducciones familiares y por la posible deducción por alquiler en ciertas comunidades, además de las reducciones por aportaciones a planes de pensiones. En este caso, el peso de las deducciones puede acercar su cuota a una cifra menor que la de una pareja con ingresos similares pero sin el conjunto de beneficios familiares. Aquí la combinación de familia, vivienda en alquiler y ahorro para el futuro se traduce en una factura menor, a pesar de que el nivel de ingresos no sea bajo.
Ejemplo 3: Jubilado con rentas mixtas y rendimiento de capital
Pensamos en Isabel, que se jubiló y recibe pensión, más rendimientos de capital por una cartera de inversiones. Su caso pone sobre la mesa dos conceptos: la pensión como rendimiento del trabajo reducido y los rendimientos del capital que pueden estar sujetos a límites y deducciones diferentes. Si Isabel aprovecha deducciones por vivienda o por imposiciones a planes de pensiones, podría optimizar su factura global. Este ejemplo subraya que la jubilación no garantiza una cuota fija; depende de la composición de ingresos y de las deducciones disponibles en su comunidad autónoma.
Cómo reducir la carga fiscal de forma legal y estratégica
Planificación anual: mirar el año completo, no solo la declaración
La clave para optimizar la factura es planificar durante el año. Esto implica revisar ingresos, deducciones disponibles y opciones de ahorro que reduzcan la base imponible. Por ejemplo, decidir si conviene aportar a planes de pensiones, invertir en productos que ofrezcan ventajas fiscales o decidir cómo estructurar rendimientos de capital. La planificación no es trampa; es conocimiento que te permite pagar lo justo y necesario, en lugar de dejar dinero sobre la mesa o pagar de más por desconocimiento.
Aportaciones a planes de pensiones: un clásico que sigue siendo relevante
Las aportaciones a planes de pensiones reducen la base imponible, lo que puede traducirse en una cuota menor del IRPF. Sin embargo, conviene evaluar horizonte temporal y escenario de tributación futura, porque, en algunos casos, la retirada de ese dinero podría estar sujeta a tributación diferente. Si tienes la posibilidad de aportar de forma regular, puede ser una opción interesante para posponer parte de la carga fiscal y, al mismo tiempo, preparar tu jubilación.
Elección entre rendimiento del trabajo y capital
La forma en que estructuras tus ingresos influye en la factura. Si tienes ingresos de capital, conviene entender cuándo y cómo se gravan con tipos diferentes. En algunos casos, diversificar entre ingresos de trabajo y rendimientos de capital puede equilibrar la carga fiscal, especialmente si puedes beneficiarte de deducciones específicas para inversiones o vivienda. Es un equilibrio entre crecimiento, liquidez y eficiencia fiscal. Preguntarte: ¿qué parte de mi ingreso puede tratarse como capital para aprovechar reducciones o tipos más favorables?
Aprovechar deducciones regionales y familiares
Las comunidades autónomas ofrecen deducciones que pueden marcar diferencias significativas en la factura. Investigar qué deducciones están vigentes en tu región –por familia numerosa, por hijos, por vivienda o por inversión en empleo joven– y en qué condiciones se pueden aplicar es vital. Al final, vivir en una región con mayores apoyos fiscales para tu situación personal puede ahorrarte una cantidad considerable cada año. No subestimes el poder de las ayudas locales; a veces, la diferencia entre pagar y no pagar una deducción está en estar informado.
Vivienda y alquiler: estrategias a considerar
El área de vivienda tiene matices: deducciones por vivienda propia, deducciones por alquiler y otros incentivos pueden variar. Si estás pensando en comprar o en cambiar de vivienda, evalúa el impacto fiscal de cada opción, teniendo en cuenta tu situación familiar y patrimonial. En algunos casos, el alquiler puede dar acceso a deducciones regionales, mientras que la compra podría activar deducciones distintas. Un análisis comparativo anual puede ayudarte a elegir la opción que redunde en tu beneficio neto a largo plazo.
Preguntas para entender mejor tu realidad fiscal (preguntas únicas y útiles)
- ¿Cuáles son los tramos actuales del IRPF y qué tramos aplican a mi situación específica?
- ¿Qué deducciones puedo reclamar por hijos a cargo y cuál es el límite de cada una?
- ¿Cómo afectan las aportaciones a planes de pensiones a mi base imponible y qué edad importa para la tributación futura?
- ¿Qué diferencias hay entre rendimientos del trabajo y rendimientos de capital en mi caso concreto y cómo optimizar su mezcla?
- ¿Qué beneficios autonómicos están disponibles en mi comunidad y cómo puedo reclamarlos?
- ¿Cómo influye la vivienda (propia o alquiler) en mi factura y qué deducciones son más ventajosas para mi escenario?
- ¿Qué decisiones de inversión o ahorro pueden reducir mi cuota sin sacrificar mi liquidez?
- ¿Qué cambios deberían hacerme considerar para el próximo año fiscal (nuevas deducciones, cambios de situación familiar, etc.)?
Conclusión: la factura fiscal no es un muro, es un mapa con atajos legales
En resumen, entender quién paga más impuestos en España no se reduce a mirar un único número. Es mirar la interacción entre ingresos, deducciones, circunstancias familiares y variaciones regionales. El sistema es complejo, sí, pero con un enfoque claro puedes identificar dónde se encuentran las oportunidades para reducir la factura de manera legítima. La clave está en conocer tus opciones, planificar con antelación y revisar tu situación año tras año, porque pequeños cambios pueden traducirse en diferencias sustanciales al cierre del ejercicio. Si te preguntas por dónde empezar, empieza por hacer un resumen honesto de tus ingresos, tus deducciones actuales y tus planes para el año siguiente. A partir de ahí, cada decisión –desde tu aportación a pensiones hasta tu vivienda– puede convertirse en un paso hacia una factura más justa y más acorde a tu realidad.





