Recibo de liquidación de cotizaciones pago electrónico: guía para emitir y verificar
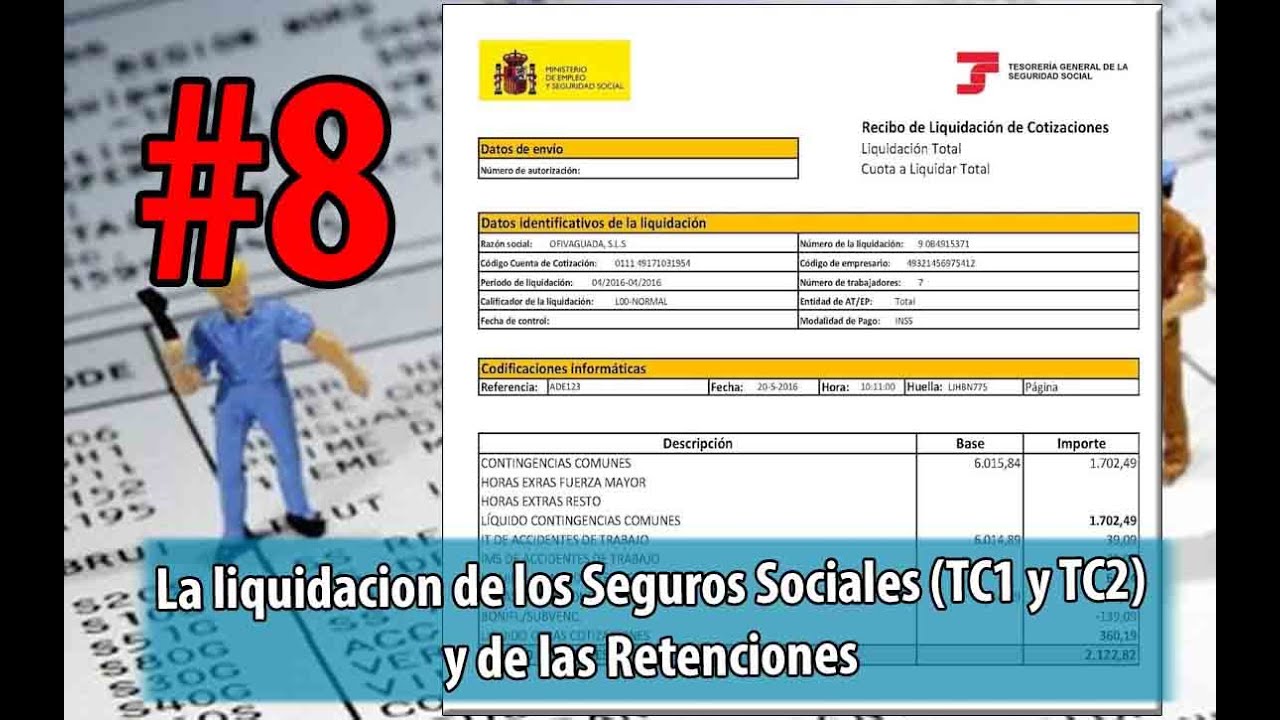
Recibo de liquidación de cotizaciones pago electrónico: guía para emitir y verificar
Encabezado relacionado: guía rápida para entender el recibo de liquidación y su verificación electrónica
Bienvenido a esta guía práctica sobre el recibo de liquidación de cotizaciones en el marco de pagos electrónicos. Si trabajas en nóminas, contabilidad o en áreas de cumplimiento, seguramente te has topado con la necesidad de emitir, entregar y verificar este tipo de comprobante. En este artículo te guiaré paso a paso, sin jerga innecesaria, para que entiendas qué es, qué información debes reunir, y cómo asegurarte de que cada recibo sea válido y verificable. Piensa en esto como el ticket de un pago importante: necesitas que llegue completo, legible y que puedas auditarlo cuando haga falta.
A lo largo de la lectura, te voy a proponer un recorrido claro: primero entenderemos qué es exactamente este recibo, quién lo genera y para qué sirve; después entraremos en el proceso práctico de emitirlo, firmarlo si aplica, enviarlo y verificar su autenticidad; y, por último, veremos buenas prácticas, errores comunes y respuestas a preguntas frecuentes. ¿Listo para convertirte en un maestro del recibo de liquidación en pagos electrónicos? Vamos paso a paso, como si fourtearas una ruta segura en una ciudad digital.
Qué es y por qué importa el recibo de liquidación de cotizaciones
Antes de ponernos a hacer clics, es clave entender qué es exactamente este recibo. En términos simples, es un comprobante que acredita el monto liquidado de cotizaciones, tasas o contribuciones que corresponde pagar o reembolsar. Este documento suele generar un registro detallado de conceptos (cotización salarial, aportes a seguridad social, impuestos o liquidaciones de aportaciones), fechas de liquidación, importe total, descuentos aplicados, y el estado del pago (pendiente, procesado, verificado). Su función principal es dejar constancia de que se ha calculado y gestionado correctamente una obligación financiera con respecto a un trabajador, proveedor o institución pública.
Pero no se queda ahí. Un recibo de liquidación bien elaborado facilita la conciliación contable y la auditoría interna o externa. Sirve como prueba documental ante revisiones fiscales o regulatorias y reduce la probabilidad de disputas entre empleadores, empleados y autoridades. En el mundo de los pagos electrónicos, este recibo debe poder ser generado, firmado, enviado y verificado de forma digital, con trazabilidad y, si es posible, con un código único que permita consultar su estatus en tiempo real. En resumen: el recibo es la prueba de que una liquidación se hizo correctamente y de forma transparente.
Quienes participan y cuándo se emite
En un proceso típico de liquidación de cotizaciones para pago electrónico intervienen varias partes: la empresa o empleador, el sistema o plataforma de pagos electrónicos, el área de finanzas o contabilidad, y, en algunos casos, el departamento de cumplimiento o auditoría interna. También pueden estar involucrados el área de nómina y, si corresponde, la autoridad tributaria o de seguridad social, que podría requerir copias o reportes específicos.
¿Cuándo se emite el recibo? En general, se genera tras calcular las cotizaciones y liquidaciones aplicables a un periodo determinado (semanal, quincenal o mensual). En muchos escenarios, se emite cuando se realiza la transferencia o se emite la orden de pago, de modo que el recibo se vincula directamente al movimiento financiero. En otros casos, el recibo se genera primero como borrador para revisión interna y luego se publica una versión final que se envía al trabajador o a la entidad contratante. En cualquier caso, la clave es que el recibo esté disponible antes de que se complete la transacción de pago y que quede registrado en el repositorio de la empresa o en la plataforma de pagos.
Paso a paso para emitir y verificar
Paso 1: Preparar la información necesaria
Antes de tocar cualquier sistema, reúne toda la información relevante. Esto incluye identificadores de la liquidación (número de liquidación, periodo, fechas de inicio y fin), datos del receptor (nombre, ID, RFC, o equivalente según tu país), los conceptos que componen la liquidación (cotizaciones, impuestos, descuentos), y los importes exactos de cada concepto. Si la plataforma lo permite, ten a mano también la clave o token de autenticación y cualquier código de autorización adicional que requiera tu empresa para emitir recibos electrónicos. Si trabajas con diferentes entidades (empleados, proveedores, autoridades), es crucial que cada recibo lleve la versión correcta del formato exigido por cada parte.
Una buena práctica es verificar que la información coincida con los registros internos: nómina, libros contables, y reportes de liquidación previos. Un pequeño desajuste entre lo que esperas y lo que aparece en el recibo puede provocar retrabajo y demoras. ¿Y si detectas discrepancias? Marca el borrador como requiere revisión y comunícate con el responsable correspondiente para ajustar antes de emitirlo oficialmente. Piensa en ello como revisar una receta antes de hornear: un paso de verificación evita errores que podrían arruinar todo el plato.
Paso 2: Generar el recibo en el sistema de pago electrónico
Con la información preparada, es momento de generar el recibo en la plataforma que tu empresa usa para pagos electrónicos. Este paso implica seleccionar el tipo de liquidación, introducir los montos, adjuntar las referencias necesarias y generar un registro único que identifique la operación. Muchos sistemas permiten crear un borrador, que luego puede ser firmado digitalmente o enviado a revisión. Si tu plataforma tiene plantillas, opta por la plantilla que cumpla con las particularidades de tu país o región, como el formato requerido por la autoridad fiscal o por el sistema de seguridad social. Asegúrate de que la plantilla incluya campos obligatorios: número de recibo, periodo de liquidación, fechas, conceptos detallados, importes, y un código único de verificación.
Durante la generación, vigila que los datos no quedan truncados, que los decimales estén correctamente establecidos y que los importes sumen exactamente lo liquidado. Un error común aquí es la suma de los importes que no coincide con el total reportado. Si detectas cualquier inconsistencia, detén el proceso y corrígelo antes de continuar. La precisión es tu mejor aliada: un recibo claro evita malentendidos y retrabajos. Además, verifica si la plataforma genera automáticamente un código de verificación o un hash; si es así, no lo ignores, ya que será crucial para futuras verificaciones.
Paso 3: Firmar digitalmente y generar el comprobante definitivo
En muchos entornos, la firma digital es un requisito para garantizar la integridad y la autenticidad del recibo. Si tu sistema soporta firmas digitales, aplica la firma del responsable autorizado o del área de nómina. Este paso suele implicar la selección del certificado digital y, a veces, una segunda verificación de identidad (token o código temporal). Una vez firmado, el sistema debe generar un comprobante definitivo que no pueda ser alterado sin invalidar la firma. Este es el momento en el que el recibo adquiere su carácter de prueba legal y de cumplimiento. Si tu país o tu empresa requieren un sello o código de verificación adicional, asegúrate de aplicarlo y de registrar su referencia en los metadatos del recibo.
Recuerda: la seguridad de la firma depende del control sobre las llaves criptográficas. No compartas certificados ni credenciales. Si trabajas con firmas externas, valida que el proveedor cumpla con los estándares de seguridad y con las normativas aplicables. En contextos donde la firma no es obligatoria, puedes generar una constancia interna que indique que la liquidación ha sido verificada y emitida, pero ten presente que la firma añade un nivel de confianza y trazabilidad que facilita auditorías.
Paso 4: Enviar el recibo al destinatario o archivarlo en el repositorio
Una vez generado el comprobante definitivo, llega la hora de hacer llegar el recibo a su destino: trabajador, cliente, proveedor o repositorio corporativo. Si el canal es electrónico, puedes enviarlo por correo seguro, a través de la plataforma de pagos o mediante un portal de autoacceso para el receptor. Asegúrate de incluir las referencias necesarias para que el destinatario pueda vincular el recibo con su liquidación (número de recibo, periodo, fecha). Si el flujo de tu organización prevé archivarlo en un repositorio interno, configura la ruta de almacenamiento, la clasificación por atributos (departamento, periodo, tipo de liquidación) y las políticas de retención y acceso. Un enlace o código de verificación que permita consultar el estado del recibo en línea puede facilitar la verificación por parte del destinatario.
La claridad en la comunicación del recibo es tan importante como el propio documento. Incluye una breve nota que indique qué contiene el recibo, qué conceptos se liquidan y qué hacer en caso de observar discrepancias. Si hay plazos para la revisión o para la contestación, especificarlos claramente. Es un gesto de buena gestión que reduce llamadas y correos innecesarios y mejora la experiencia de quien recibe el documento.
Paso 5: Verificar la validez e integridad del recibo
La verificación es la fase crítica que garantiza que el recibo ha sido generado correctamente y que puede ser auditado. Empieza por confirmar que el recibo contiene todos los campos obligatorios y que los importes coinciden con los registros contables. Verifica también que el código de verificación o hash coincida con el que se genera en el sistema al momento de la emisión. Si tu plataforma ofrece un enlace de verificación en línea o un código QR, prueba escanearlo o introducirlo para confirmar que la información mostrada coincide con la versión emitida. Si es posible, realiza una verificación cruzada con el repositorio interno o con el sistema externo de registro de pagos para asegurar que no hay duplicados ni inconsistencias en las fechas de liquidación.
Para mayor robustez, añade un control de firmas: comprueba que la firma digital siga siendo válida y que el certificado no haya caducado ni haya sido revocado. En caso de que detectes un fallo, detén el proceso de forma controlada y reacude la información necesaria para corregir el recibo antes de enviarlo de nuevo. La verificación no es un obstáculo, es el mapa que te dice «está correcto» o «hay que ajustar».
Paso 6: Archivar y auditar
El último paso es crucial para cumplimiento y trazabilidad. Archivo el recibo en el repositorio correspondiente, con metadatos bien definidos (número de recibo, periodo, departamento, responsable, fechas). Mantén copias en formato legible (PDF, XML o el formato que use tu marco regulatorio) y guarda las firmas digitales, certificados y cualquier código de verificación asociado. Establece políticas de retención según la normativa local y las políticas internas de la empresa. Además, configura rutinas de auditoría: revisiones periódicas de recibos emitidos, reconciliaciones con los asientos contables y la posibilidad de extraer reportes de liquidaciones para la dirección o para la autoridad fiscal, si corresponde. La idea es que, si alguien pregunta por un recibo, puedas responder con la versión original, la verificación y la evidencia de su integridad, todo en un solo lugar.
Cómo verificar la autenticidad y validez del recibo
La verificación no termina en la firma. Es una práctica continua para garantizar que cada recibo que circula es confiable y puede ser defendido ante terceros. Aquí tienes enfoques prácticos y herramientas habituales que suelen estar disponibles en plataformas modernas de pagos electrónicos.
Verificación en línea y en el sistema
La mayoría de sistemas proporcionan una ruta de verificación en línea. Esto suele involucrar ingresar el número de recibo, la fecha de emisión y, a veces, un código de verificación o el hash generado durante la emisión. Si la plataforma ofrece un portal de verificación para destinatarios, comparte esa URL de forma segura para que el receptor pueda confirmar que el recibo es auténtico sin necesidad de descargar documentos sensibles. Verifica también que la URL de verificación sea estable y que el servicio esté respaldado por una firma digital o certificado vigente.
Además, cuando sea posible, verifica la consistencia de la información con otros sistemas: el libro mayor, las registraciones de nómina y los informes de seguridad social. La consistencia entre sistemas es la mayor señal de que no hay errores ocultos. Piensa en ello como cross-check en un rompecabezas: si las piezas no encajan, algo está mal y debe corregirse antes de que el rompecabezas avance.
Verificación por códigos o QR
Muchas soluciones modernas incorporan códigos QR o códigos de verificación que permiten a cualquier interesado escanear y obtener un resumen del recibo o validar su integridad. Asegúrate de que estos códigos sean legibles y que apunten a una versión verificada de la liquidación. Si se detecta que el código apunta a una versión desactualizada o a un repositorio no confiable, no aceptes el recibo como válido hasta que se rectifique. La seguridad de estos códigos se fortalece cuando están acompañados por firmas digitales y por un registro de auditoría en el sistema.
Errores comunes y cómo evitarlos
La experiencia enseña que muchos errores en este proceso surgen por descuido, prisa o falta de consistencia entre sistemas. Aquí tienes una lista de errores frecuentes y sus soluciones prácticas:
- Errores de consistencia entre conceptos y montos: verifica cada concepto y su importe antes de generar el recibo. Si hay discrepancias, corrígelo en el borrador y recalcula la liquidación total.
- Campos obligatorios ausentes: crea una lista de verificación que puedas usar cada vez. Al menos debe incluir: número de recibo, periodo, fechas, importes, conceptos y código de verificación.
- Firma digital inválida o caducada: revisa la vigencia de certificados y realiza pruebas de firma en entornos de ensayo antes de la emisión en producción.
- Duplicados: implementa controles de duplicidad en el sistema para evitar generar el mismo recibo dos veces para la misma liquidación.
- Envío a destinatarios incorrectos: utiliza direcciones únicas por receptor y verifica la identidad antes de enviar. En entornos sensibles, usa autenticación de dos factores para el acceso a la información del recibo.
- Falta de trazabilidad: archiva siempre con metadatos completos y mantén un registro de todas las modificaciones o correcciones.
Buenas prácticas de seguridad y cumplimiento
La seguridad y el cumplimiento son pilares cuando hablamos de recibos de liquidación en pagos electrónicos. Aquí tienes prácticas recomendadas para mantener todo en orden y a salvo:
- Políticas de acceso: limítale el acceso a las personas necesarias y aplica el principio de mínimo privilegio. Ten autenticación fuerte y registro de auditoría para cada acción.
- Gestión de certificados: almacena los certificados y claves de forma segura, con copias de respaldo y controles de revocación. Realiza rotación de certificados según políticas definidas.
- Integridad de datos: utiliza firmas digitales y controles de hash para garantizar que el recibo no ha sido alterado después de la emisión.
- Trazabilidad: cada recibo debe dejar constancia de su origen, autor, fecha de emisión, revisiones y estado de verificación.
- Retención de documentos: define y cumple un periodo de retención conforme a la normativa vigente y a las políticas internas.
- Protección de datos: cuida la información sensible de los receptores y evita exponer datos personales innecesarios en el recibo o en los materiales de verificación.
Casos prácticos y escenarios comunes
Para que puedas ver cómo se aplican estas ideas en la vida real, aquí tienes algunos escenarios prácticos que podrían repetirse en tu organización, con respuestas concretas sobre cómo actuar.
Escenario A: Emisión de recibo para un trabajador con actualización de datos
Un empleado cambia su número de identificador durante el periodo de liquidación. En este caso, es crucial validar cuál identificador corresponde al recibo final y evitar mezclar datos antiguos con los nuevos. Solución: aplica la versión final de la liquidación y, si es necesario, genera un recibo adicional que refleje la corrección. Asegúrate de que las referencias en el comprobante apunten al periodo correcto y anota en la auditoría qué cambio se realizó y por qué.
Escenario B: Verificación de recibo recibido por un proveedor
Un proveedor reporta inconsistencias entre su factura y el recibo. Respuesta: revisa el detalle de cada concepto, compara con los contratos, verifica las fechas y vuelve a generar la verificación en el sistema. Si la plataforma lo permite, reemite un recibo con la versión corregida y envía la versión actualizada al receptor, explicando el motivo de la corrección. Mantén registro de la versión anterior y de la versión corregida para fines de auditoría.
Escenario C: Emisión con firma digital y verificación en cadena
La empresa emite un recibo con firma digital y el receptor verifica en línea. Si el verificador indica un fallo en la firma, detén el proceso, revisa el certificado, y repite la firma con un certificado válido. Este escenario subraya la importancia de la gestión de certificados y de pruebas previas para evitar interrupciones en pago.
Preguntas frecuentes (FAQ) únicas y útiles
- ¿Qué hago si el código de verificación no coincide entre la plataforma y la verificación externa?
- ¿Cuál es la diferencia entre un recibo de liquidación y un comprobante de pago?
- ¿Es obligatorio firmar digitalmente todos los recibos de liquidación?
- ¿Cómo puedo asegurar la trazabilidad de las modificaciones a un recibo?
- ¿Qué hacer si desaparece un recibo ya emitido?
- ¿Qué sistemas o formatos son más seguros para emitir recibos electrónicos?
- ¿Cómo conviene archivar los recibos a largo plazo?
- ¿Qué indicadores de seguridad conviene vigilar en el flujo de recibos?
Revisa la versión del recibo, la fecha de emisión y cualquier actualización en el sistema. Es posible que exista una versión borrador distinta de la final. Genera de nuevo el recibo final con la firma adecuada y proporciona la versión correcta para la verificación.
El recibo de liquidación documenta el cálculo y la liquidación de cotizaciones o contribuciones, mientras que el comprobante de pago confirma que la transferencia o el pago se realizó. En algunos sistemas, estos dos documentos pueden coexistir o fusionarse en un único documento; en otros, deben existir por separado para auditoría y cumplimiento.
No siempre es obligatorio, pero la firma digital aporta seguridad, integridad y trazabilidad. En entornos regulados o cuando la autoridad lo exige, la firma es obligatoria. Verifica las normativas locales y las políticas internas de tu empresa.
Mantén un registro de cambios con fecha, responsable y motivo de cada modificación. Usa un control de versiones del recibo y registra las auditorías que confirmen que cada versión fue aprobada antes de su emisión final.
Inicia un proceso de recuperación: identifica la versión, verifica si hay copias en el repositorio, genera un recibo nuevo con la versión correcta y enlázalo al registro de auditoría. Informa a las partes relevantes y documenta el incidente para evitar recurrencias.
Formatos firmados digitalmente (por ejemplo, XML o PDF firmado) con código de verificación y, si aplica, código QR. Un sistema que ofrezca trazabilidad, registro de auditoría y controles de acceso es preferible. Evita usar formatos simples sin protección, ya que pueden ser modificados sin detección.
Utiliza almacenamiento seguro, con copias de respaldo y políticas de retención definidas. Clasifica por periodo, tipo de liquidación y área responsable. Asegúrate de que los archivos sean legibles en el tiempo y que las firmas sigan siendo verificables a futuro.
Vigila la tasa de incidencias de firmas fallidas, la cantidad de recibos duplicados, tiempos de verificación y cualquier discrepancia entre sistemas contables. Si detectas patrones, realiza una revisión de procesos y ajusta controles de calidad.
En resumen, emitir y verificar un recibo de liquidación de cotizaciones en un entorno de pago electrónico no es magia negra: es seguir una ruta clara, con datos correctos, firmas y verificación en cada paso. La clave es la disciplina: primero la preparación, luego la generación, firma y envío, y finalmente la verificación y archivado. Si te mantienes fiel a esa secuencia y aplicas buenas prácticas de seguridad y cumplimiento, tendrás un flujo de trabajo sólido que minimiza errores y facilita auditorías. ¿Qué parte de este proceso te resulta más desafiante en tu organización y por qué?