Seguridad Social: pagar una cuota mensual de 190 euros y sin tener que trabajar — guía completa
Seguridad Social: pagar una cuota mensual de 190 euros y sin tener que trabajar — guía completa
Encabezado relacionado: Cómo interpretar la cuota de 190 euros y qué hay detrás de ese supuesto beneficio
Qué significa realmente pagar una cuota mensual a la Seguridad Social y qué implica no trabajar
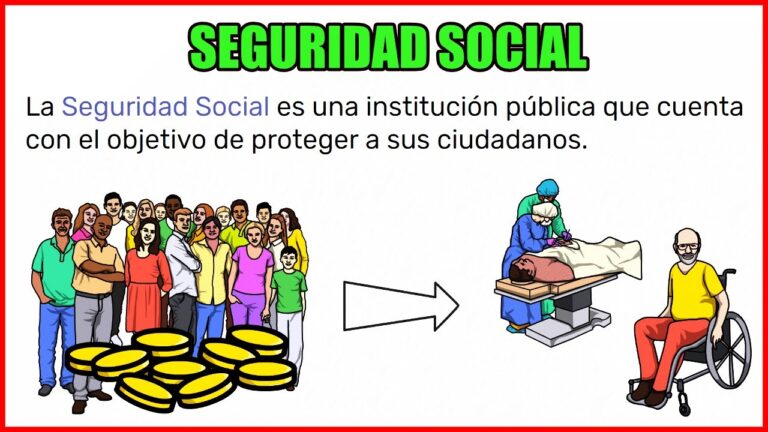
Cuando escuchas la idea de “pagar una cuota mensual a la Seguridad Social y no trabajar”, es normal que surjan preguntas. ¿Qué se paga exactamente? ¿Para qué sirve? ¿Qué derechos obtienes y qué obligaciones tienes si tu objetivo es no trabajar pero mantener una cobertura básica? Vamos a desglosarlo de forma clara, sin tecnicismos innecesarios, para que puedas entender las opciones reales y las limitaciones que suelen acompañarlas. Imagina que la Seguridad Social es como una membresía de club: pagas una cuota para tener acceso a ciertos servicios (sanidad, prestaciones, pensiones), pero el hecho de no usar todos esos servicios a veces no justifica pagar una cuota elevada si no hay un beneficio práctico para ti. En España, las cosas no funcionan como en un club privado: no existe una cuota mágica de 190 euros que te permita “no trabajar” y seguir accediendo indefinidamente a todas las ventajas. Aun así, hay rutas legítimas y útiles para quien busca tranquilidad, seguridad y cobertura sin necesariamente estar empleado. A continuación te explico las opciones reales, sus límites y cómo planificar tu cotización de forma inteligente.
1. Comprender las bases: qué es la cotización a la Seguridad Social y quién debe hacerlo
1.1. Conceptos clave: cotizar, bases y tipos
Antes de entrar en opciones concretas, conviene aclarar qué significa cotizar. En España, la Seguridad Social se financia con las cotizaciones de trabajadores y empleadores. Cada trabajador tiene una base de cotización, que es la cifra sobre la cual se aplica un porcentaje para calcular la cuota mensual. Esa cuota cubre prestaciones como atención sanitaria, incapacidad temporal, pensión de jubilación, desempleo, entre otras. En la práctica, cuanto mayor es tu base de cotización, mayor es la cuota, y también mayor suele ser la prestación futura. La clave está en entender que no existe una cuota única para todos que garantice la “no necesidad de trabajar”; lo que sí hay son regímenes y bases elegibles que permiten ajustar la cuota según tu situación laboral real y tus objetivos de coberturas.
1.2. ¿Qué pasa si no trabajas pero quieres mantener la cobertura?
Si no trabajas, lo más común es que no estés obligado a cotizar, salvo en ciertos supuestos (p. ej., si estás en un periodo de desempleo o si quieres mantener una cobertura de sanidad y prestaciones a través de un régimen específico). Hay regímenes especiales para colectivos concretos (estudiantes que trabajan, personas que llevan la cobertura como autónomos, trabajadores agrarios, etc.). En la mayoría de los casos, si no trabajas y no tienes ingresos, no cotizas mensualmente, y tu acceso a ciertas prestaciones puede variar. En otras palabras: no hay una cuota universal de 190 euros que te “dejes de trabajar” pero mantengas todas las coberturas de forma automática. En su lugar, existen opciones como la tarifa plana de autónomos (para empezar como autónomo), regímenes especiales para ciertos colectivos y, en algunas circunstancias, la continuidad de la cobertura mediante regímenes de cotización mínimos o voluntarios.
2. Opciones reales para cotizar o mantener cobertura sin empleo tradicional
2.1. Autónomos: entender la cuota y la planificación de tu base de cotización
Una de las rutas más comunes para alguien que quiere decidir cuánto cotizar sin estar contratado por una empresa es hacerse autónomo. En el Régimen Especial de Trabajadores Autónomos (RETA), puedes elegir tu base de cotización dentro de ciertos mínimos y máximos. La cuota que pagas cada mes depende de esa base. Hay una cuota mínima que, dependiendo del año, gira alrededor de varios cientos de euros; en años recientes ha habido diversas reformas para favorecer la apertura de nuevos autónomos (tarifa plana, bonificaciones, reducciones progresivas). Es posible, por ejemplo, que, si escoges una base de cotización razonable, la cuota mensual sea de unas centenas de euros. Sin embargo, esto no equivale a una garantía de no trabajar: si te das de alta como autónomo, asumes la responsabilidad de gestionar tu actividad y cumplir con las obligaciones fiscales y administrativas, y la cuota corresponde a la cobertura que el RETA ofrece (sanidad, jubilación, incapacidad, etc.). En resumen: ser autónomo te da cobertura, pero no te liberta de trabajar si quieres mantener una actividad económica o cumplir con otros compromisos laborales.
2.2. Tarifa plana y reducciones para nuevos autónomos
Para quienes empiezan una actividad, existen incentivos como la tarifa plana (un pago reducido durante un periodo inicial) y reducciones progresivas. Estas medidas buscan facilitar que alguien que se inicia como autónomo no asuma de golpe una cuota elevada. La clave es entender que estas ayudas no son eternas: tienen plazos y condiciones (periodo de 12 meses, 18 meses, 24 meses dependiendo de la normativa vigente y de tu situación). Si tu objetivo es “no trabajar” para evitar preocupaciones, la tarifa plana no te garantiza eso: sigue siendo una actividad económica, y tu cuota está ligada a tu base de cotización y a tu actividad real. Si no vas a facturar nada, podrías plantearte otras rutas de seguridad social que no implican ser autónomo con una cuota alta, como mantener la cobertura a través del sistema de salud público y las prestaciones por desempleo si corresponde.
2.3. Regímenes especiales para ciertos colectivos
Algunas personas pueden estar cubiertas por regímenes especiales: trabajadores del campo, trabajadores del mar, personal de oficinas y otros colectivos tienen reglas específicas para cotizar, con bases mínimas o máximas distintas y, a veces, opciones de cotización voluntaria. En estos casos, la cuota puede variar significativamente respecto a la cuota general de autónomos. Si encajas en alguno de estos colectivos, vale la pena consultar con un asesor o con la Seguridad Social para ver cuál es la cuota que corresponde, qué derechos obtendrás y si hay bonificaciones disponibles.
3. Mitos y realidades: ¿existe realmente pagar 190 euros al mes y no trabajar?
3.1. Mito versus realidad: desmantelando la idea
El mito de pagar exactamente 190 euros al mes para no trabajar suele circular en foros y redes. La realidad es que esa cifra no es una cuota estándar para “no trabajar” en ningún régimen general de la Seguridad Social. Las cuotas están vinculadas a una base de cotización y a un régimen concreto. Si alguien te ofrece una cuota fija de 190 euros como garantía de libertad laboral, desconfía: podría tratarse de una oferta mal planteada, mal explicada o incluso de una estafa si promete beneficios que no existen. Lo que sí puede ocurrir es que, bajo ciertas bases mínimas de cotización y con reducciones específicas, una cuota aprobada para un periodo limitado se acerque a ese rango. Pero eso no significa que puedas dejar de trabajar y conservar indefinidamente las prestaciones o la cobertura de salud de forma gratuita. En la Seguridad Social hay derechos condicionados a la cotización y a la actividad, y no hay atajos mágicos que te liberen de trabajar sin consecuencias fiscales o administrativas.
4. Cómo calcular tu cuota de cotización y qué factores influyen
4.1. Factores que determinan la cuota
Para entender cuánto pagarás, hay que mirar varios factores: tu régimen (empleado por cuenta ajena, autónomo, régimen de artistas, etc.), tu base de cotización, y las tablas de tipos que aplica la Seguridad Social. En un empleo por cuenta ajena, la empresa normalmente se encarga de la mayor parte de la cotización, con un porcentaje separado entre tu aportación y la aportación del empleador. Si trabajas como autónomo, tú determinas la base de cotización (dentro de los límites permitidos) y, por tanto, la cuota. Además, hay bonificaciones y reducciones por edad, por ser nuevo autónomo, por cambio de actividad, o por regímenes de empleo específico. Es crucial revisar cada año las actualizaciones: la cuota mínima, el tipo de cotización para sanidad, contingencias comunes, cese de actividad, y jubilación pueden variar con las reformas de Seguridad Social.
5. Guía práctica para planificar tu cotización sin perder flexibilidad
5.1. Consejos para evitar sorpresas al final de mes
– Define tu objetivo: ¿quieres mantener cobertura sanitaria, acceder a una pensión futura o solo cumplir con una obligación administrativa mínima? Tu objetivo orientará tu base de cotización.
– Evalúa la carga real: calcula los ingresos previstos y la cuota que te corresponde para no contraer una obligación financiera que no puedas cumplir.
– Aprovecha bonificaciones: si tienes derecho a una tarifa plana, a reducciones por ser nuevo autónomo, o a regímenes especiales, planifica con antelación para no perder esas ventajas.
– Consulta antes de tomar decisiones: habla con un asesor o con la Seguridad Social para obtener cifras actualizadas y ajustadas a tu situación. Las cifras cambian con frecuencia y las condiciones pueden variar por comunidades autónomas o por normativas temporales.
– Mantén documentación a mano: facturas, comprobantes de ingresos, y cualquier certificado que puedas necesitar para justificar tu base de cotización o para demostrar el periodo de actividad.
6. Casos prácticos: escenarios para entender mejor las opciones
6.1. Caso A: persona joven que quiere iniciar como autónomo con una cuota reducida
Imagina a Laura, 28 años, que decide empezar un pequeño negocio digital. Pregunta clave: ¿cuál base de cotización debería elegir para no ahogarse con la cuota? Laura evalúa sus ingresos previstos y decide aprovechar la tarifa plana para nuevos autónomos durante el primer año. Su base de cotización elegida le da una cuota mensual que, si bien no llega a 190 euros, se mantiene dentro de un rango manejable. Durante ese periodo, Laura se enfoca en consolidar su negocio, sabiendo que su protección sanitaria y futura pensión están cubiertas por su cotización. Al terminar el periodo de reducción, evalúa si continuar con la cuota reducida, subir la base para aumentar la cobertura o cambiar de régimen según su situación real. Este enfoque demuestra que la clave está en planificar, no en buscar una cuota mágica.
6.2. Caso B: un trabajador que quiere conservar la sanidad pública sin trabajar
Pedro ha perdido su trabajo y quiere asegurarse la atención sanitaria sin depender de un contrato. En este escenario, no puede simplemente “pagar una cuota” para quedar cubierto indefinidamente. Lo que puede hacer es gestionar su situación a través de las vías de cobertura médica disponibles para desempleados: inscribirse en el sistema de salud público, acceder a prestaciones por desempleo si corresponde, y, si decide retomar una actividad, valorar la opción de cotizar como autónomo o volver a emplearse. Mantener la cobertura sanitaria es fundamental, pero no se consigue pagando una cuota plana sin trabajar; se hace a través de la inscripción y la salida de los regímenes que te correspondan según tu situación laboral real.
7. Preguntas frecuentes únicas (con respuestas claras)
- ¿Existe una cuota única de 190 euros para todos los casos?
- ¿Puedo pagar 190 euros al mes y no trabajar si ya tengo una pensión de jubilación?
- ¿Qué pasa si dejo de trabajar pero quiero mantener la cobertura sanitaria?
- ¿Qué regímenes especiales podrían aplicarme si trabajo en un sector concreto (agricultura, pesca, artesanía)?
- ¿Qué sucede si mis ingresos cambian durante el año? ¿Puedo modificar mi base de cotización?
- ¿Cómo afectan las bonificaciones a mi cuota si soy autónomo joven o estoy en transición laboral?
- ¿Qué debo hacer para evitar errores al dar de alta o baja en la Seguridad Social?
- ¿Hay diferencias entre cotizar como autónomo y como trabajador por cuenta ajena en términos de derechos de salud y pensión?
- ¿Qué documentos necesito para consultar mi situación de cotización y prestaciones?
8. Conclusión: estrategias realistas para proteger tu futuro sin promesas irreales
La idea de pagar una cuota fija de 190 euros al mes para no trabajar y seguir gozando de todas las ventajas de la Seguridad Social no coincide con el funcionamiento real del sistema en España. La cotización está ligada a regímenes concretos, bases de cotización y, en muchos casos, a una actividad económica real. Sin embargo, sí hay rutas útiles para quienes buscan seguridad sin depender de un empleo tradicional: aprovechar tarifas reducidas para nuevos autónomos, planificar una base de cotización que se ajuste a tus ingresos, entender los regímenes especiales de tu sector y, sobre todo, consultar con expertos para no perder beneficios. En definitiva, la clave está en informarte y planificar con honestidad sobre lo que cada opción ofrece, sus limitaciones y sus plazos. Si te tomas el tiempo para entender tu situación particular, podrás crear un plan sólido que te permita cubrir tus necesidades de salud y de futuro sin depender de una promesa engañosa o de una cuota milagrosa.
9. ¿Y si quiero empezar ya? Pasos prácticos para avanzar hoy mismo
– Haz una nota de tus objetivos: ¿sanidad, pensión, o ambas?
– Revisa tu situación laboral actual y tus ingresos esperados para este año.
– Consulta la Seguridad Social o un asesor sobre regímenes disponibles para tu caso y pregunta por bonificaciones.
– Calcula distintas escenarios de base de cotización y compara cuotas mensuales.
– Planifica revisiones anuales para adaptar tu cotización a cambios de ingresos, edad y normativa.
¿Te gustaría que te ayude a simular tu cuota en función de un perfil concreto (edad, sector, ingresos estimados, si te interesa la tarifa plana o un régimen especial)? Puedo ayudarte a estructurar un plan claro con números actualizados para que puedas tomar decisiones informadas y realistas, sin promesas imposibles ni confusiones.