
Sujeto pasivo destinatario de operaciones acogidas al régimen especial del criterio de caja: guía completa y obligaciones
Sujeto pasivo destinatario de operaciones acogidas al régimen especial del criterio de caja: guía completa y obligaciones
Guía rápida para empezar con el régimen de caja en el IVA
Qué es el régimen especial del criterio de caja y para quién está diseñado
Imagina que tu negocio es una tienda de barrio y trabajas con netos que a veces llegan tarde. El criterio de caja funciona como un freno: evitas pagar el IVA por facturas que aún no has cobrado. En palabras simples, este régimen especial te hace pagar el IVA cuando ya has recibido el dinero de tus clientes, no cuando emites la factura. Es como si pusieras el IVA en una especie de “colchón” de seguridad hasta que el cobro te entra. Si alguna vez te has preguntado por qué muchos autónomos y pymes valoran este sistema, la respuesta está en el flujo de caja: mejora la liquidez y reduce el riesgo de quedarte con IVA por cobrar sin cobrar realmente el pago. ¿Te suena a alivio en tiempos de morosidad? Aquí vamos a desglosarlo paso a paso para que puedas decidir con claridad si encaja en tu negocio.
El régimen no es una imposición, sino una opción prevista por la administración para facilitar la gestión de cobros y simplificar la contabilidad en ciertas circunstancias. No todas las actividades pueden acogerse, y tampoco todos los proveedores quedan cubiertos. Por ello, antes de saltar a la fila de adhesión, conviene entender qué implica exactamente, qué beneficios se esperan y qué riesgos debes vigilar. En este artículo vas a encontrar una guía práctica, con ejemplos y checklists que te ayudarán a decidir si este régimen es tu mejor aliado o si, por el contrario, puede complicarte un poco la vida. Preparado para mirar tu pobre flujo de caja a los ojos y darle una solución? Vamos a ello.
¿Quién puede acogerse y qué requisitos hay?
Requisitos generales para considerar la adhesión
Cualquier autónomo o empresa que emite facturas y cobra a sus clientes puede pensar en este régimen, siempre que cumpla con las condiciones que establece la normativa vigente. En la práctica, el acceso suele depender de aspectos como el volumen de operaciones, la naturaleza de la actividad y la regularidad de cobros. No es una solución para todos, así que no corras a activar la opción sin haber verificado primero que tu negocio encaja con el perfil típico de quien se beneficia de este régimen. Si tu negocio genera una gran cantidad de facturas a crédito o si tienes previsiones de cobrar rápido, quizá el criterio de caja no te aporta tanto como a quien sufre en su flujo de cobro. ¿Qué puedes hacer para empezar? Habla con tu asesor fiscal y revisa las condiciones vigentes para tu sector.
Limitaciones y exclusiones habituales
Hay situaciones y tipos de operaciones que suelen quedar fuera del régimen o que exigen observancia de reglas especiales. Por ejemplo, operaciones con particulares en ciertos sectores, ventas intracomunitarias, o actividades que requieren IVA repercutido por su propia naturaleza pueden no ser compatibles con el criterio de caja. También existen limitaciones relacionadas con la información que debes conservar y con la forma en que emites facturas, de modo que conviene anticipar estas complicaciones. En la práctica, la clave es saber cuándo la norma te dice “sí” y cuándo te dice “no” para no terminar en una montaña de correos electrónicos y guiones contables que te hagan perder claridad. ¿Quieres evitar sorpresas? Mantén una lista de exclusiones típicas y revisa cada mes si tu operativa entra en una de ellas.
Trámite de adhesión y duración
La adhesión al régimen suele realizarse a través de los canales habituales de la Agencia Tributaria (modelos y formularios oficiales), y la decisión puede aplicarse por periodos determinados (por ejemplo, anual) o de forma temporal, con posibilidad de revisión. Es importante entender que, una vez dentro, hay que sostener una disciplina contable que te obligue a registrar las fechas de cobro y a reflejar el IVA en el momento en que el cobro se produce. Un enfoque adecuado te evita tener que hacer ajustes posteriores o enfrentarte a rectificaciones que pueden enredar tus cuentas. Si te preguntas cuánto dura la adhesión, lo más práctico es programar una revisión anual para decidir si continúas o no, basándote en tu flujo real de cobros y en las necesidades de liquidez de tu negocio.
Cómo funciona en la práctica: facturación, cobro y devolución de IVA
La mecánica básica: IVA devengado vs IVA cobrado
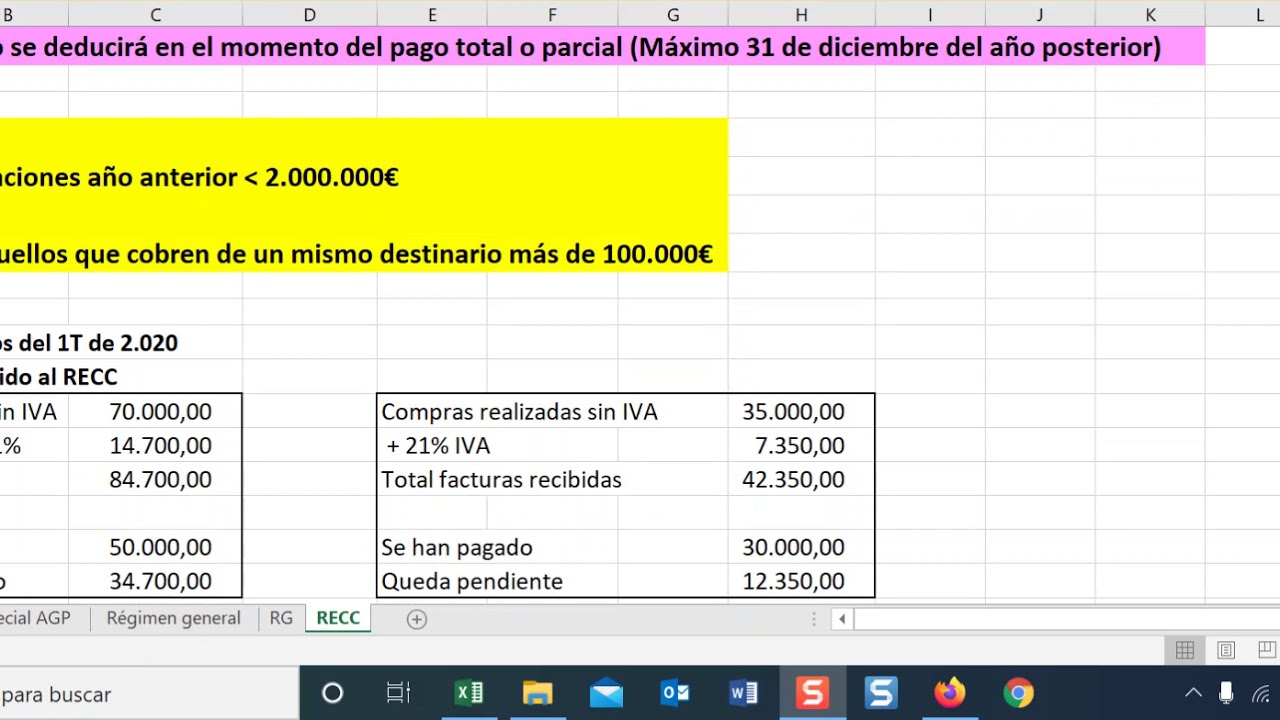
En el régimen de criterio de caja, el IVA se paga cuando recibes el cobro por las ventas. Es decir, si haces una venta a crédito, el IVA asociado no se ingresa a la Hacienda pública en la factura; esperarás a recibir el importe para liquidar el IVA correspondiente. Si, por el contrario, cobras de inmediato, el IVA se liquida en ese mismo momento. Esto cambia la dinámica de las facturas: ya no basta con emitir una factura correcta; hay que hacer un seguimiento del cobro para saber cuándo corresponde declarar el IVA. Piensa en ello como en una balanza: un lado es la factura emitida y el otro es el cobro efectivo. La equilibras cuando recibes el pago, no cuando emites la factura. ¿Qué pasa con las facturas impagadas? En ese caso, no habrá liquidación de IVA mientras no se reciba el pago, lo que reduce el riesgo de tener que devolver IVA si el cliente no paga.
Cómo debe registrarse y reportarse
La contabilidad dentro de este régimen exige un control más explícito del cobro: gestionas un registro de futuras liquidaciones de IVA basadas en cobros reales. Esto implica revisar regularmente cuentas por cobrar y actualizar el estado de cada factura. Si ya llevas un libro de ventas, la adaptación puede ser relativamente suave, pero requiere disciplina: cada factura debe vincularse a su cobro, y los movimientos fiscales deben reflejarse en las declaraciones periódicas. En la práctica, muchas pequeñas empresas integran este control en sus sistemas de facturación y contabilidad para automatizar la correspondencia entre cobro y liquidación de IVA. ¿Tu software actual te permite hacer eso? Si no, quizá sea hora de valorar actualizaciones o integraciones simples que te ahorren dolores de cabeza al cierre de mes.
Obligaciones formales y contables
Registro de operaciones y libros oficiales
Una de las claves del criterio de caja es la trazabilidad. Debes dejar constancia de cada cobro y su correspondiente IVA o, si no hay cobro, no hay IVA a pagar. Esto implica mantener un registro claro de las operaciones acogidas, con fechas de cobro, importe cobrado y base imponible del IVA. Muchos optan por un libro auxiliar o una sección específica en su software contable para separar estas operaciones de las facturas no cobradas. Mantener estos registros de forma ordenada no es una moda: es una salvaguarda que te ayuda a justificar ante la Agencia Tributaria cómo se ha computado el IVA y a evitar discrepancias en las comprobaciones. ¿Te sientes cómodo llevando estas cuentas a mano o prefieres la ayuda de una herramienta tecnológica? Ambas rutas son válidas, siempre que la trazabilidad sea impecable.
Facturas, cobros y conservación de documentación
Las facturas deben conservarse de forma adecuada, y la documentación de cobro debe conservarse de manera que puedas demostrar, si fuera necesario, cuándo se produjeron los cobros y cuánto IVA se devengó. La factura en sí sigue cumpliendo con sus requisitos formales (identificación de la operación, tipo impositivo, base imponible, etc.), pero el momento de liquidación del IVA cambia según el cobro efectivo. Esto implica que, si una factura no llega a cobrarse, no debería generarse liquidación de IVA a ese momento. En la práctica, muchos empresarios mantienen un sistema de control de cobros que se actualiza diariamente para evitar confusiones en el cierre de mes o trimestre.
Ventajas e inconvenientes: ¿qué gana y qué podría perderse?
Ventajas principales
Las ventajas son claras para empresas con ciclos de cobro largos o con clientes que suelen retrasarse. En estos casos, pagar IVA solo cuando realmente recibes el pago ayuda a gestionar mejor el flujo de caja, reduce la necesidad de anticipar IVA y, a veces, evita penalizaciones por desfases entre cobro y liquidación. Además, simplifica la gestión de deudores al vincular la liquidación de impuestos a cobros verificables, lo que puede facilitar el control de morosidad y reduce el riesgo de sorpresas contables al cierre fiscal.
Inconvenientes y retos
La contrapartida es que, si tu negocio tiene una rotación de caja rápida y buena solvencia de clientes, el régimen puede parecer menos beneficioso o incluso generar complejidad innecesaria. También exige un mayor control de cobros y una mayor atención a la contabilidad: cada factura tiene que estar asociada a un cobro real, y las estimaciones o proyecciones pueden volverse más delicadas. Además, si trabajas con clientes internacionales o en ciertas operaciones, podrías encontrarte con exclusiones o con una carga administrativa adicional. En otras palabras, es como cambiar de un volante suave a uno que te obliga a mirar el reloj cada dos minutos: puedes ganar en liquidez, pero deberás ser más preciso en cada maniobra contable.
Casos prácticos: escenarios para entender mejor el impacto
Caso 1: venta a crédito con cobro en 30 días
Una pequeña tienda de suministros factura a un cliente 30 días después de la entrega. Bajo el régimen general, el IVA se liquida cuando se emite la factura. Con el criterio de caja, la liquidación de IVA se produce cuando el cobro llega a tu cuenta (a los 30 días, si la cobran). Si el cliente demora, pagas menos IVA en ese periodo y lo reconoces posteriormente cuando recibes el pago. Esto te ayuda a evitar un flujo de caja tenso si el cliente tarda en pagar, pero te exige un seguimiento riguroso de cada factura y su estado de cobro.
Caso 2: cobros inmediatos frente a ventas a crédito
Imagínate una tienda en línea que cobra al instante y envía el producto inmediatamente. Aquí, el criterio de caja no cambia mucho la operativa: el IVA se liquida en el momento del pago, que es prácticamente inmediato. En este caso, adoptar el régimen podría no suponer una gran diferencia en el día a día, pero sí te obligaría a registrar con precisión cada cobro para que no te pierdas liquidaciones por error.
Caso 3: morosidad elevada en tu cartera
Si tu empresa tiene un porcentaje considerable de deuda vencida, el criterio de caja puede ser una bendición temporal: evitas liquidaciones de IVA que no vendrían acompañadas de cobro efectivo. Sin embargo, ten en cuenta que la morosidad también puede traducirse en una contabilidad más compleja y en la necesidad de evaluar políticas de crédito o cobro para evitar desequilibrios a largo plazo.
Errores comunes y cómo evitarlos
Ignorar las fechas de cobro
Uno de los errores más habituales es olvidar registrar el momento exacto del cobro. Esto genera desfases entre la liquidación de IVA y el cobro real, con posibles sanciones o ajustes. Solución: usa recordatorios, automatiza alertas en tu software y verifica al cierre de mes que cada cobro está correctamente asociado a su factura.
Confundir facturas cobradas con facturas emitidas
Emitir facturas sin vincularlas a cobros puede hacer que te quedes sin justificar por qué has liquidado IVA en un periodo en el que no hubo cobro. Solución: mantén un control claro de facturas cobradas y no cobradas y revisa periódicamente el estado de cada una para ajustar las liquidaciones).
Negligenciar las operaciones excluidas
Si tu negocio realiza operaciones que quedan fuera del régimen, es crucial no mezclarlas en la contabilidad del criterio de caja. Mezclar operaciones puede generar errores en la liquidación y sanciones. Solución: crea cuentas separadas o etiquetas para distinguir claramente qué operaciones están acogidas y cuáles no.
Recomendaciones prácticas y pasos para implementar el régimen
Evaluación inicial
Antes de dar el paso, haz un diagnóstico de tu flujo de caja, cartera de clientes y velocidad de cobro. Si la mayor parte de tus ventas se cobran al contado y tu clientela es puntual, el régimen puede no aportar mucho. Si, por el contrario, trabajas con crédito frecuente y tienes morosidad, podría ser ventajoso. Pregunta a tu asesor: ¿qué ganancia de liquidez obtendrías en un año típico? ¿Qué coste administrativo implica la implementación?
Plan de implementación
Elabora un plan con estos puntos clave: (1) definir cuándo se liquida el IVA (momento del cobro), (2) configurar el software para registrar cobros y asociarlos a las facturas, (3) establecer políticas de cobro y seguimiento de créditos, (4) establecer un proceso de revisión trimestral y anual de la adhesión, y (5) definir indicadores clave de rendimiento (KPI) como días de cobro pendientes y porcentaje de cobros diferidos. Un plan claro te evitará quedarse sin rumbo cuando llegue el primer periodo de liquidación.
Herramientas y sistemas recomendados
Hoy en día hay numerosas herramientas de facturación y contabilidad que permiten vincular cobros a facturas y generar las liquidaciones de IVA según el criterio de caja. Si ya usas un software, pregunta por módulos o actualizaciones que soporten seguimiento de cobros y registro de IVA cobrado. Si estás en una etapa de crecimiento, quizá convenga invertir en una solución integral que automatice tanto la emisión de facturas como la gestión de cobros. La automatización no es un lujo, es una forma de ganarte horas de tranquilidad mes a mes, especialmente cuando te enfrentas a una gran cartera de clientes.
Preguntas frecuentes únicas y útiles
1) ¿Qué pasa si cobro una factura, pero luego la cancelan o devuelven la mercancía?
En este caso, es clave registrar cualquier devolución o descuento que afecte al cobro real. Si ya has liquidado el IVA al cobrar, pero luego se recibe una devolución o anulación de la venta, podría ser necesario ajustar la liquidación de IVA en la declaración correspondiente. Mantén un control paralelo de devoluciones y reembolsos para evitar desajustes fiscales.
2) ¿Cómo afecta a mis proveedores o clientes extranjeros el criterio de caja?
El régimen está pensado para operaciones nacionales y algunas transacciones intracomunitarias en función de la normativa vigente. Las operaciones con clientes extranjeros pueden estar sujeto a reglas específicas de IVA y a cómo se registra el cobro. Si trabajas con clientes fuera de tu país, consulta con tu asesor cómo se deben tratar esas operaciones en el marco del criterio de caja y qué excepciones podrían aplicarse.
3) ¿Puedo combinar el criterio de caja con otros regímenes especiales?
La compatibilidad con otros regímenes especiales de IVA depende de la normativa vigente y de la naturaleza de cada actividad. En algunos casos podría ser posible combinar ciertos regímenes, pero en otros podría haber incompatibilidades o la necesidad de una elección específica. Lo más práctico es consultar con tu asesor para confirmar si una combinación es viable y qué implicaciones prácticas tendría para tu negocio.
4) ¿Qué ocurre si mi base imponible cambia durante el periodo debido a devoluciones?
Las devoluciones pueden afectar tanto a la base imponible como al importe de IVA cobrado. Debes ajustar las liquidaciones correspondientes y guardar documentación que respalde estas operaciones. La clave es la trazabilidad: cada devolución debe ir acompañada de una nota que explique su efecto en el IVALiquidado y en la base imponible.
5) ¿Cómo afectará este régimen a mi planificación fiscal anual?
El criterio de caja puede suavizar picos de tesorería, pero también añade una capa de complejidad en la planificación de impuestos. Si las liquidaciones de IVA dependen de cobros, deberás proyectar flujos de caja con mayor detalle y vigilar los plazos de cobro y de presentación de declaraciones. Habla con tu asesor para construir un calendario fiscal que tenga en cuenta estas particularidades y evite sorpresas al final del año.
Conclusión: ¿es el criterio de caja la mejor opción para ti?
El criterio de caja no es una bala de plata; es una herramienta que, bien utilizada, puede mejorar la liquidez y simplificar ciertos aspectos de la contabilidad. Pero requiere disciplina, control de cobros y una adecuada configuración de tus sistemas. Si tu negocio se caracteriza por cobros puntuales, tal vez no merezca la complejidad adicional. Si, por el contrario, trabajas con crédito frecuente y tienes una cartera con cierta morosidad, podría ser una solución atractiva para que tu caja no sufra cada vez que una factura tarda en cobrar. Mi consejo práctico: haz una prueba piloto durante un trimestre, compara el flujo de caja y consulta con tu asesor para decidir si te conviene mantener la adhesión a partir del siguiente periodo. ¿Te animas a hacer esa prueba en tu negocio?
Checklist final para decidir y empezar
- Analiza tu ciclo de cobros: ¿cuál es la media de días de cobro y el porcentaje de facturas cobradas en plazo?
- Consulta con tu asesor fiscal las condiciones de acceso y las exclusiones que afecten a tu sector.
- Evalúa el costo de implementación: software, formación y cambios en procesos internos.
- Planifica una prueba por periodo para medir el impacto en liquidez y en la contabilidad.
- Define un protocolo de registro de cobros y vinculaciones entre facturas y movimientos de IVA.
- Prepara una revisión anual para decidir si continúas o ajustas tu estrategia.
En definitiva, el criterio de caja puede ser una aliada poderosa si sabes cuándo y cómo activarlo. Si te has puesto a pensar en ello y te preguntas cuál sería el impacto concreto en tu negocio, la mejor forma de empezar es con un plan claro y un asesor al lado para evitar sorpresas. ¿Qué aspecto de tu operativa te preocupa más: el cobro tardío, las devoluciones o la claridad contable? ¿Qué te gustaría que mejorara en tu gestión para que el criterio de caja te sirva de impulso y no de obstáculo?





