Qué pasa si una empresa se declara insolvente: causas y consecuencias

Qué pasa si una empresa se declara insolvente: causas y consecuencias
Los actores clave ante la insolvencia
Introducción: entender la insolvencia desde dentro
La insolvencia no es solo un concepto legal que aparece en los papeles; es una realidad vivida por personas, equipos y comunidades. Cuando una empresa no puede cumplir sus obligaciones a tiempo, no se trata solo de números en una factura vencida. Es una historia de flujos de caja que se quedan cortos, de decisiones difíciles, de tensiones entre lo que se debe y lo que se puede pagar. En este artículo vamos a desentrañar qué significa declararse insolvente, qué causas pueden llevar a ello y qué consecuencias, tanto para la empresa como para los que rodean a la organización: empleados, proveedores, clientes y, por supuesto, los dueños y la dirección.
Antes de entrar en el meollo, pensemos en la insolvencia como un espejo que refleja desequilibrios: puede haber un colapso de liquidez, un inventario mal gestionado, cambios bruscos en la demanda o una estructura de deuda que se vuelve insostenible. Entender estas dinámicas nos ayuda a anticipar problemas, a actuar con rapidez y, si es posible, a evitar que el techo se venga abajo. En las siguientes secciones verás causas, procesos, consecuencias y, sobre todo, herramientas para navegar cuando el escenario parece poco favorable. ¿Qué tan común es la insolvencia? En mercados dinámicos, bastante más de lo que pensamos; pero lo importante no es el grado de dificultad, sino cómo respondemos cuando la marejada golpea.
Causas comunes de insolvencia
Mala gestión financiera y decisiones de inversión arriesgadas
La gestión financiera es el motor de una empresa. Si ese motor recibe gasolina de mala calidad—presupuestos poco realistas, proyecciones optimistas sin respaldo, o inversiones que no generan retorno suficiente—la cuenta llega tarde a fin de mes. Muchos casos de insolvencia nacen de decisiones impulsivas: gastar en proyectos que no se sostienen, financiar pérdidas con deuda a corto plazo o ignorar indicadores de alerta temprana. Es como intentar llenar un barco con agujeros: por mucho que bombee, la vía de agua va cerrando el paso.
Deuda creciente sin capacidad de pago
Una deuda mal estructurada, con plazos cortos y tasas altas, puede convertirse en una carga que la empresa ya no puede levantar. Si los ingresos no crecen al ritmo necesario para cubrir intereses y principal, el endeudamiento se transforma en una presión constante. Es como cargar una mochila cada vez más pesada: al principio parece manejable, pero de pronto ya no puedes dar un paso sin sentir el peso.
Caídas en la demanda o cambios en el mercado
La economía no es estática. Cambios en preferencias de los consumidores, la llegada de competidores, o una recesión pueden reducir ventas y deteriorar la liquidez. Cuando una empresa depende de un nicho específico o de un único cliente grande, un golpe en esa fuente puede convertirse en una grieta que se agranda con el tiempo. En ese escenario, la insolvencia no llega de golpe, sino que se teje con pérdidas acumuladas.
Riesgos operativos y cadena de suministro
Problemas en la producción, retrasos en entregas, fallos tecnológicos o incidentes regulatorios pueden encarecer costos o reducir ingresos. Además, si la empresa depende de proveedores que cortan crédito, un cuello de botella en la cadena de suministro puede dejar a la empresa sin productos para vender y, por ende, sin flujo de caja.
Factores externos y regulatorios
Factores como tasas de interés elevadas, cambios en la legislación, o nuevas exigencias fiscales pueden asfixiar la liquidez de una empresa, incluso cuando su rendimiento operativo es razonable. La insolvencia, en estos casos, no es culpa de la gestión, pero sí es la consecuencia de un entorno adverso que agudiza las tensiones financieras.
Consecuencias de declararse insolvente
Para la empresa: pérdida de control y cambios estructurales
Declararse insolvente suele activar un proceso formal, que puede incluir la intervención de un juez o la supervisión de un administrador. La dirección pierde parte del control operativo, y se abre la puerta a reestructuraciones, ventas de activos o, en casos extremos, liquidación. Más allá de lo legal, está la realidad de tener que renegociar contratos, recortar costos y, a veces, reinventar el modelo de negocio. Es un momento de verdad: ¿qué es lo que realmente sostiene la empresa y qué se puede ajustar para seguir adelante?
Para empleados: recortes, incertidumbre y nuevas dinámicas laborales
La insolvencia suele impactar directamente a las personas que trabajan en la empresa. Estructuras de personal pueden verse reducidas, salarios pueden sufrir demoras o recortes, y la seguridad laboral se ve desafiada. Sin embargo, también puede haber esfuerzos de rescate que buscan preservar empleos y mantener la continuidad operativa. En ese vaivén, la comunicación honesta y un plan claro para el personal son esenciales para mantener la moral y la productividad.
Para acreedores y proveedores: renegociación y prioridad de pagos
Los acreedores enfrentan un dilema: ¿recuperar el dinero a corto plazo o preservar la continuidad de la empresa para recuperar más tarde? En muchos casos, se negocian planes de pago, quitas o conversiones de deuda en especie. Los proveedores pueden verse obligados a ajustar plazos, exigir garantías o revisar su exposición comercial. Todo eso genera un ecosistema de relaciones que debe gestionarse con tacto y transparencia para evitar la pérdida de confianza.
Para clientes y la reputación de la marca
La insolvencia también afecta a los clientes: interrupciones de servicio, cambios en condiciones de garantía, y un posible descenso en la calidad percibida. La marca queda expuesta a una crisis de confianza. Recuperar esa confianza no es solo cuestión de volver a producir; es demostrar que la empresa puede seguir cumpliendo compromisos, incluso en un mar agitado. La reputación, una vez dañada, es un activo que cuesta reconstruir.
Métodos para enfrentar la insolvencia: rutas posibles
Reestructuración interna y eficiencia operativa
La primera jugada suele ser ganar tracción en costos y procesos. Esto implica revisar gastos, renegociar contratos con proveedores, optimizar inventarios y automatizar procesos que generen eficiencia. Es como ordenar un taller: identificas las herramientas que están en el lugar incorrecto, limpias el banco de trabajo y defines un flujo que te permita producir de forma más suave con menos desperdicio. Si se logra una mejora significativa de la productividad, se recupera algo de la liquidez necesaria para respirar.
Negociación con acreedores y con parte del equipo directivo
La conversación es clave. A menudo, la vía más rápida para evitar una caída libre es sentarse con acreedores y partes interesadas para acordar condiciones de pago más razonables, periodos de gracia o una reestructuración de la deuda. En ese diálogo puede salir un plan de rescate que incluya medidas de control de costos, un nuevo plan de negocio y, si es posible, aportes de capital por parte de accionistas o inversores. Es un proceso de cooperación: si todos remar en la misma dirección, la corriente puede empezar a ceder.
Procedimientos de concurso de acreedores o protección judicial
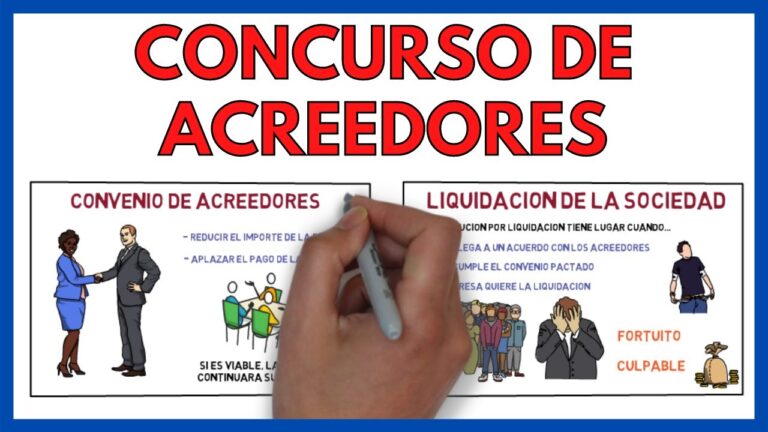
En muchos países, existen herramientas legales diseñadas para gestionar la insolvencia de forma ordenada. Un concurso de acreedores, una protección temporal o una moratoria pueden brindar el respiro necesario para reestructurar sin que el negocio se desmorone de inmediato. Estas vías buscan un equilibrio entre la preservación de la empresa, el pago de deudas y la posibilidad de volver a la rentabilidad. La clave es la planificación y la ejecución disciplinada de un plan de viabilidad.
Liquidación y venta de activos no estratégicos
Cuando la supervivencia del negocio como está no es viable, puede haber una liquidación de activos para cubrir deudas. Este proceso, aunque doloroso, puede permitir que lo que queda de la empresa cierre con menos daño para las partes implicadas. En algunos casos, se venden divisiones o líneas de negocio no centrales para concentrar esfuerzos en el foco core que tiene mayor probabilidad de generar ingresos sostenibles.
Casos prácticos y lecciones útiles
Imaginemos dos escenarios: una startup tecnológica con crecimiento acelerado pero burn rate alto y una pyme familiar con demanda estancada. En el primer caso, la insolvencia podría evitarse si se logra una ronda de inversión que estabilice la liquidez y se optimizan costos operativos de forma agresiva. En el segundo, la solución podría pasar por una reorientación de producto, un recorte de personal y una renegociación de deudas para alinear ingresos y gastos. Ambos ejemplos muestran que la insolvencia no siempre llega por una sola razón; suele ser la suma de varios factores que empujan a una empresa a un cruce de caminos. La clave es reconocer las señales a tiempo y actuar con claridad, sin ocultar la realidad.
Cómo evitar entrar en insolvencia: prácticas preventivas
Innovar con cautela y medir cada paso
La innovación es vital, pero debe ir acompañada de métricas sólidas: retorno de inversión, cash flow proyectado, y escenarios de peor caso. Nadie quiere quedarse con una idea brillante que no se pueda convertir en ingresos estables. Mantener un portafolio de proyectos equilibrado ayuda a evitar desangrarse por un único salto riesgoso.
Gestión de liquidez y control de caja
La liquidez siempre debe ser una prioridad. Mantener un colchón de efectivo, revisar cobros y pagos, y establecer límites de gasto son prácticas simples que pueden marcar la diferencia entre sobrevivir a una crisis y caer en ella. Piensa en la caja como un tanque de combustible: si lo agotas, ya no puedes avanzar.
Diversificación de ingresos y clientes
Depender de pocos clientes o de un único canal de ventas aumenta el riesgo. Diversificar ingresos y clientes actúa como seguro contra golpes externos. Además, diversificar mercados reduce la vulnerabilidad ante cambios coyunturales en una región o sector específico.
Gobierno corporativo y control de gestión
Una estructura de gobernanza sólida, con supervisión independiente y procesos de toma de decisiones transparentes, puede evitar decisiones precipitadas que comprometan la viabilidad. Contar con indicadores tempranos de alerta y comités de revisión de estrategia ayuda a anticipar problemas antes de que se conviertan en crisis.
¿Qué hacer si tu empresa podría declararse insolvente?
Si percibes signos de alarma—flujo de caja negativo recurrente, deudas que vencen sin poder cumplir, o clientes que pagan con meses de retraso—la acción temprana es clave. Lo primero es auditar la situación con honestidad brutal: ¿qué ingresos son realmente sostenibles?, ¿qué costos se pueden recortar sin sacrificar el negocio a largo plazo?, ¿qué activos no críticos pueden vender para ganar liquidez? Después, busca asesoría profesional: un abogado especializado en insolvencia, un asesor financiero y, si corresponde, un administrador o practicante de concursos. Formar un equipo de respuesta rápida puede marcar la diferencia entre una reestructuración exitoso y una liquidación prematura.
Ejemplos de respuestas prácticas en el día a día
Para empezar, haz estas preguntas y acciones: ¿Qué es lo que más urgentemente se debe pagar y qué proveedores nos dan más valor por su crédito? ¿Qué clientes pueden convertirse en prioridad de pago para garantizar ingresos recurrentes? ¿Qué activos deben conservarse y cuáles pueden venderse sin debilitar el negocio? ¿Qué líneas de negocio aportan margen y cuáles drenan recursos? Estas respuestas, acompañadas de un plan de acción de 90 días con hitos medibles, pueden convertir una situación desesperada en una ruta clara hacia la recuperación.
La dimensión humana de la insolvencia
Más allá de números y procesos, la insolvencia afecta a las personas. Empleados, clientes y proveedores sienten la incertidumbre en su piel. Es crucial comunicar con empatía, honestidad y frecuencia. Una empresa que declara insolvencia puede perder reputación si evita el tema o si la comunicación es confusa. Por el contrario, una comunicación transparente, acompañada de planes concretos de acción, puede conservar la confianza y el tejido relacional que hará posible la recuperación futura.
Perspectivas a largo plazo
La insolvencia no es el fin del camino, sino una bifurcación. Muchas empresas han salido fortalecidas de crisis graves gracias a una reestructuración bien ejecutada, una visión renovada y la voluntad de cambiar. En la historia empresarial, las marcas que supieron levantarse tras un golpe duro suelen hacerlo con una propuesta de valor más clara, una eficiencia operativa más alta y una cultura organizacional más resistente. Si hoy estás en esa encrucijada, recuerda que el aprendizaje que de aquí saques puede convertirse en tu mayor fortaleza para el futuro.
Conclusiones: claridad, acción y humanidad
Entender las causas y las consecuencias de la insolvencia no es un ejercicio de dramatismo, sino de claridad estratégica. No se trata de ser pesimista; se trata de ser realistas y proactivos. Con las herramientas adecuadas, una dosis de planificación y un equipo dispuesto a enfrentar la realidad, una empresa puede atravesar la tormenta y, si las circunstancias lo permiten, salir fortalecida. La clave está en anticipar, comunicar y actuar con un plan sólido que alinee las finanzas, la operación y las personas en una misión compartida.
Preguntas frecuentes únicas
1) ¿Qué diferencia hay entre insolvencia y quiebra? – La insolvencia es la situación de no poder pagar las deudas cuando vencen; la quiebra es un estado legal que puede derivar de la insolvencia, donde se liquidan activos para pagar deudas bajo supervisión judicial. En algunos sistemas, la insolvencia puede llevar a una reestructuración sin quiebra inmediata si se gestiona correctamente.
2) ¿Es mejor intentar una reestructuración o una liquidación desde el primer momento? – Depende de la viabilidad del negocio. Si hay potencial de recuperación con cambios en costos, ingresos y estructura, la reestructuración suele ser preferible. Si no hay viable capacidad de generar flujo suficiente, la liquidación puede ser la opción más responsable para minimizar daños a terceros.
3) ¿Qué papel juegan los acreedores en un proceso de insolvencia? – Los acreedores buscan recuperar su dinero; en muchos casos negocian planes de pago, quitas o conversiones de deuda. Su participación es clave para definir el cronograma y la viabilidad de la reestructuración, así como para establecer las prioridades de pago durante el proceso.
4) ¿Cómo afectar a los empleados la declaratoria de insolvencia? – Puede haber ajustes de personal, cambios en salarios o condiciones, y en casos extremos, medidas de protección de empleo a través de planes de rescate. Una gestión transparente y un plan claro pueden mitigar el impacto y preservar el talento clave para la recuperación.
5) ¿Qué indicadores señalan que la insolvencia podría estar cerca? – Flujos de efectivo consistentemente negativos, deuda que vence sin poder cubrir, caída sostenida de ventas y clientes que demoran pagos más de lo razonable. Señales tempranas incluyen morosidad de proveedores, tensiones en la plataforma de cobros y una caída en el rendimiento operativo que no se compensa con ingresos.
6) ¿Puede una empresa evitar la insolvencia con herramientas digitales y datos? – Sí. Un sistema que brinda visibilidad en tiempo real de caja, deudas, cuentas por cobrar y proyecciones de flujo de efectivo permite tomar decisiones rápidas y fundamentadas. La analítica puede revelar dónde cortar gastos sin sacrificar el valor central del negocio.
7) ¿Qué hacer si soy cliente o proveedor y mi relación con la empresa está en riesgo? – Comunica de forma proactiva, evalúa tus derechos contractuales, solicita garantías si corresponde y mantén un registro de comunicaciones. Buscar acuerdos razonables y documentar cada paso ayuda a proteger tus intereses y a sostener relaciones comerciales a largo plazo, incluso en tiempos difíciles.