Suspensión de pagos o concurso de acreedores: guía completa para empresarios y particulares
Suspensión de pagos o concurso de acreedores: guía completa para empresarios y particulares
Qué significa, a grandes rasgos, la suspensión de pagos y el concurso de acreedores
Entendiendo la suspensión de pagos y el concurso de acreedores
La idea de la suspensión de pagos suena grave, pero a veces es la puerta para girar la situación hacia una solución más clara y ordenada. En términos simples, significa que una persona o una empresa no puede cumplir con sus obligaciones financieras a tiempo. Eso no quiere decir que todo esté perdido; al contrario, es un mecanismo diseñado para evitar que el desorden financiero se convierta en un caos mayor. Cuando la situación ya no es sostenible, aparece el concurso de acreedores, un procedimiento regulado que establece reglas para administrar esa deuda de forma equitativa, buscando una salida que pueda ser viable para todas las partes implicadas: deudor, acreedores y, en su caso, el negocio.
La clave está en entender que no es un castigo; es una forma de gestionar la realidad con transparencia. Piensa en un barco que empieza a perder velocidad y estabilidad: lo sensato es hacer un alto, evaluar el daño, distribuir las cargas entre los que pueden soportarlas y luego decidir si es posible seguir navegando o si lo más prudente es anclar y reorganizar. En el mundo empresarial, este razonamiento adquiere una dimensión clave, porque una solución mal planteada puede hundir el negocio, afectar a proveedores, empleados y clientes. Por eso, la prioridad es actuar con criterio, información y asesoría adecuada.
¿Qué diferencia hay entre suspensión de pagos y concurso de acreedores?
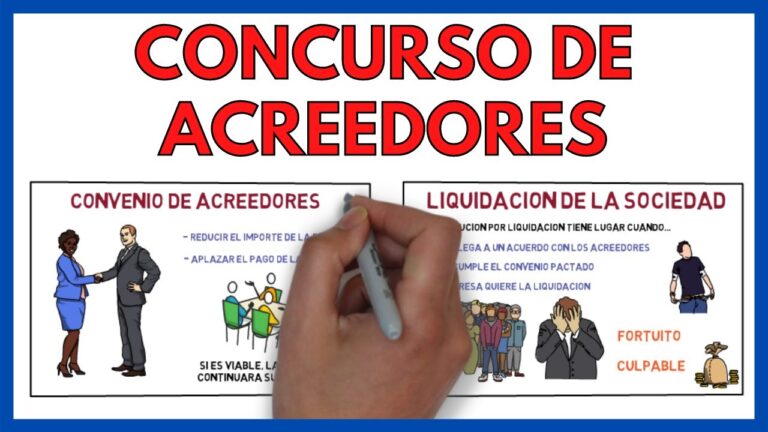
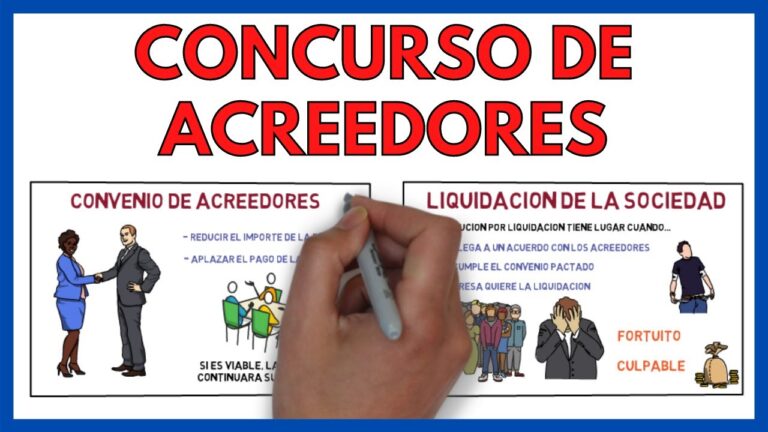
Aunque a veces se usan como sinónimos en el lenguaje común, hay matices importantes. La suspensión de pagos es el estado de incapacidad para pagar, una realidad temporal que puede anticipar o coexistir con la iniciación de un concurso. El concurso de acreedores es el marco legal que se activa para gestionar esa situación: implica la designación de un administrador o Administrador Concursal, el señalamiento de un plan de pagos y, en su caso, una fase de liquidación de activos. Para empresarios y particulares, entender la diferencia ayuda a saber qué esperar y qué derechos y obligaciones se asumen en cada etapa.
La buena noticia es que, cuando se encara con honestidad y la ayuda adecuada, hay rutas para reorganizar deudas, preservar empleo, proteger bienes esenciales y, en muchos casos, salir fortalecido. Por supuesto, cada país, cada jurisdicción y cada caso tiene sus reglas; por eso conviene rodearte de profesionales con experiencia en procedimientos concursales.
Señales de alarma y cuándo buscar asesoría
Antes de que las cosas se desborden, hay indicios que señalan que podría haber problemas serios de liquidez. Algunas señales comunes son:
– Flujo de caja negativo durante varios meses consecutivos.
– Incapacidad para pagar facturas a su vencimiento y retrasos repetidos.
– Acumulación de deudas con proveedores, bancos o Hacienda.
– Riesgo de perder activos clave o de ver una morosidad que afecte a la continuidad operativa.
– Deterioro de la confianza de clientes, proveedores o trabajadores.
Cuando aparezcan estas señales, no esperes a que se conviertan en un colapso total. Habla con un abogado o un asesor financiero lo antes posible. A veces, una revisión rápida de números, un plan de acción y una negociación temprana pueden evitar entrar en un procedimiento más pesado y costoso.
Pasos prácticos para empezar: qué hacer ya
A continuación te dejo un esquema práctico, pensado para empresarios y particulares que quieren tomar el control de la situación sin perder el rumbo.
1) Reúne tu información financiera en un solo lugar
Empieza por una radiografía honesta de tu situación: estados de cuentas, balances, deudas, facturas pendientes, contratos, nóminas y cualquier indicio de contingencia futura. Haz una lista de ingresos previsibles y de gastos obligatorios. Si trabajas con un equipo, comparte la realidad de la situación con transparencia para evitar sorpresas que desestabilicen a todos. La claridad es la mejor brújula.
2) Evalúa opciones y busca asesoría especializada
No hay duda: conversaciones con un abogado especializado en derecho concursal o un asesor financiero son clave. Ellos pueden ayudarte a entender qué procedimientos pueden aplicarse en tu jurisdicción, qué derechos tienes como deudor y qué obligaciones se esperan de ti. Si no puedes contratar a alguien de inmediato, al menos pide una consulta inicial para entender el marco y evitar errores básicos.
3) Decide si abrir un procedimiento de forma voluntaria
En muchas jurisdicciones, el concurso de acreedores puede iniciarse de forma voluntaria por el deudor cuando la situación es insostenible. Esta decisión trae consigo obligaciones formales: presentación de hechos y documentos, y la aceptación de un proceso supervisado. Tomarlo con anticipación, cuando la situación es clara, puede permitir una negociación más favorable y evitar que terceros impongan condiciones menos adecuadas.
4) Preparar la documentación para el proceso
Asegúrate de reunir:
– Balance y cuentas de resultados de los últimos años y del último año.
– Detalle de deudas, acreedores, plazos, intereses y garantías.
– Contratos relevantes, acuerdos laborales y obligaciones fiscales.
– Flujo de caja proyectado para los próximos meses.
– Inventario de activos y su valoración razonable.
La organización de estos documentos no solo facilita el procedimiento, sino que también mejora la percepción de credibilidad ante acreedores y tribunales.
5) Entregar la información de forma ordenada
Cuando se abre un procedimiento, la transparencia es crucial. Presenta la información de forma ordenada y accesible: resúmenes, anexos, cronologías y gráficos simples que expliquen la situación. Evita rodeos y usa números claros. Recuerda que la claridad reduce malentendidos y acelera momentos clave del proceso.
6) Trabajar con el Administrador Concursal
El Administrador Concursal es una figura designada por la autoridad competente para gestionar la parte técnica del proceso. Recibe la información, evalúa de forma independiente la viabilidad de las propuestas y supervisa que se cumplan las reglas. Mantente en comunicación y entrega cualquier información adicional que te soliciten. La colaboración efectiva con este profesional puede marcar la diferencia en el desarrollo del procedimiento.
7) Negociar un plan de pagos o un convenio
El objetivo suele ser un plan de pagos razonable que permita al deudor continuar operando o, si se trata de una persona, llegar a acuerdos para restructurar deudas sin perder la vivienda u otros activos esenciales. Este paso implica consultar con tus acreedores para acordar condiciones realistas, plazos y posibles quitas o conversiones. No se trata de “rescatar” la deuda de la noche a la mañana, sino de convertir una situación de impagos en una ruta estructurada hacia la solvencia.
8) ¿Qué pasa si no se llega a un acuerdo?
Si no hay acuerdo, puede abrirse la vía de liquidación, donde se venden activos para pagar deudas en la medida de lo posible. Esto suele ser más doloroso para todas las partes y puede afectar de forma significativa a la continuidad del negocio, el empleo y la confianza en el mercado. Por eso, a veces conviene evaluar todas las posibles salidas antes de que se tome una decisión definitiva.
Impactos prácticos para empresarios y particulares durante el proceso
– Control de movimientos: el proceso suele limitar ciertas transacciones para evitar que se escurra valor de negocio o bienes a terceros, lo cual está pensado para proteger a todos los acreedores.
– Protección de activos esenciales: en algunos casos ciertos activos, como la vivienda habitual o las herramientas necesarias para trabajar, pueden recibir salvaguardas específicas, según la legislación local.
– Burocracia y paciencia: los plazos son relevantes y a veces son lentos. Mantén la calma y planifica con márgenes para imprevistos.
– Confianza de empleados y clientes: la transparencia durante el proceso ayuda a mantener la moral del equipo y la continuidad de relaciones comerciales.
Estrategias para sobrevivir y salir reforzado
– Reestructura operativa: identifica costos fijos y variables que puedes reducir sin dañar la capacidad productiva. A veces, renegociar contratos con proveedores o revisar gastos de energía puede marcar una gran diferencia.
– Reenfocar el modelo de negocio: evalúa si el negocio necesita pivotar hacia nuevas líneas de ingresos, mercados distintos o productos de mayor margen.
– Capital de trabajo sólido: crea un colchón de liquidez para enfrentar periodos con menor entrada de ingresos. Si la restricción de crédito es un problema, estudia opciones de financiación con condiciones flexibles.
– Comunicación abierta: informa a empleados, proveedores y clientes de forma clara y proactiva. La confianza es un activo tangible que puede salvar relaciones y oportunidades futuras.
Recursos, herramientas y asesoría que pueden marcar la diferencia
– Abogados especializados en derecho concursal o mercantil: te guían en cada paso legal, te ayudan a preparar la documentación y a negociar con acreedores.
– Contadores y asesores fiscales: son clave para preparar estados financieros fiables y para entender implicaciones fiscales durante el proceso.
– Mediadores o consultores de reestructuración: pueden facilitar acuerdos con acreedores y proponer planes de negocio viables.
– Servicios de asesoría gratuitos o de bajo costo: algunas asociaciones profesionales, cámaras de comercio o entidades públicas ofrecen orientación inicial para entender tus opciones.
– Plataformas de gestión de deuda: herramientas que te permiten monitorizar entradas, salidas y proyecciones para presentar un cuadro claro durante las reuniones.
Casos prácticos y ejemplos hipotéticos
– Caso 1: empresa pequeña con liquidez estancada. Tras revisar flujos, acuerda con sus acreedores un plan de pagos escalonado y una reducción temporal de servicios para estabilizar el negocio. Con un ajuste de precios y un refinanciamiento de una parte de la deuda, logra volver a la rentabilidad en ocho meses.
– Caso 2: particular con deuda de tarjetas y préstamos personales. Decide presentar concurso voluntario para evitar recargos y confía en un plan de pagos que, tras reestructurar el crédito, le permite mantener su vivienda y reorganizar gastos básicos. En 12 meses logra una solución más manejable y reduce la presión emocional que venía acumulándose.
– Caso 3: negocio familiar con obligaciones laborales y fiscales. El Administrador Concursal propone un plan de viabilidad que incluye externalizar parte de la producción, renegociar contratos laborales y una reducción de costos de inventario. La empresa consigue retener a gran parte de su equipo y, con el tiempo, recupera la estabilidad.
Qué significa todo esto para ti, como empresario o particular
– No estás solo frente a deudas; hay marcos legales que buscan proteger tanto al deudor como a los acreedores.
– La clave está en actuar con rapidez, honestidad y asesoría especializada.
– El objetivo es encontrar una solución viable que permita continuar con la actividad económica o, al menos, minimizar el daño y dejar un camino claro para la recuperación.
– El proceso puede ser una oportunidad para redefinir tu relación con el negocio y con tus finanzas personales, siempre que se gestione con rigor y responsabilidad.
Preguntas frecuentes únicas
– ¿Qué deudas quedan cubiertas por el concurso y cuáles no? En general, la mayoría de las deudas pueden ser objeto de reestructuración, pero algunas—como deudas fiscales, laborales o garantías específicas—tienen tratamientos particulares según la jurisdicción. Un asesor puede aclararte cuáles quedan fuera y cuáles pueden reestructurarse.
– ¿Puede una empresa seguir operando durante el procedimiento? Sí, en muchos casos es posible continuar con la actividad si se mantiene la viabilidad y se negocian condiciones de pago con proveedores y acreedores. La clave es la transparencia y la gestión adecuada.
– ¿Qué pasa con el personal y la nómina durante el proceso? La prioridad suele ser mantener la nómina en la medida posible para preservar la continuidad productiva y evitar pérdidas de talento. Pero cada situación es única, y depende de la planificación y las reglas aplicables.
– ¿Qué sueles necesitar de mí para avanzar? Una radiografía financiera clara, una lista de deudas, documentos contractuales, historial de ingresos y gastos y, por supuesto, el deseo de resolver la situación de manera responsable.
– ¿Puede alguien impedir que inicies el procedimiento voluntario? En general, no, pero si hay procedimientos en curso, o si hay un acreedor que impugna la actuación, puede haber resistencias legales. La asesoría experta reduce este riesgo.
– ¿Qué plazo suele haber para presentar un plan de viabilidad? Depende del procedimiento y de la jurisdicción, pero suele haber plazos definidos para presentar propuestas iniciales y para la negociación. Romper esos plazos puede limitar tus opciones.
– ¿Hay maneras de evitar llegar a un concurso de acreedores? Sí, a través de renegociación temprana de deudas, búsqueda de financiación puente, reshaping de costos y, en algunos casos, ventas de activos no esenciales para mejorar la liquidez.
– ¿Qué pasa si ya estoy en un concurso pero la situación no mejora? Es crucial revisar el plan, renegociar con acreedores y, si es necesario, considerar medidas de reorganización mayor o, en última instancia, liquidación ordenada para maximizar la recuperación de valor.
– ¿Cómo afecta esto a la vivienda habitual y a otros bienes personales? En muchos sistemas, la vivienda habitual y ciertos bienes indispensables pueden protegerse parcialmente, pero esto depende de la legislación local y del estado concreto del proceso. Un profesional puede orientar sobre las salvaguardas disponibles.
– ¿Qué errores son comunes al inicio del proceso y cómo evitarlos? Los errores típicos incluyen ocultar información, retrasar la entrega de documentos, no involucrar a asesores desde el principio y hacer promesas no realistas a acreedores. Evítalos siendo transparente y buscando asesoramiento temprano.
Si quieres, puedo adaptar este contenido para un país o región específica, ajustando terminología, plazos y ejemplos a la normativa local. ¿En qué jurisdicción te gustaría que enfoqué el artículo para afinar detalles prácticos y referencias legales?