Soy cliente de una empresa en concurso de acreedores: qué hacer

Soy cliente de una empresa en concurso de acreedores: qué hacer
Encabezado relacionado: tus derechos, tus pasos y qué esperar en cada fase del proceso
Qué significa que una empresa esté en concurso de acreedores y qué efectos tiene para ti como cliente
Cuando una empresa entra en concurso de acreedores, no es una señal de que todo se acabe de golpe, pero sí es una señal de que las cosas se van a reorganizar. Imagina que la empresa es un barco con una ruta clara, y de la noche a la mañana aparece un iceberg: la tripulación (los directivos) ya no manda al 100%, y un tercero, un administrador concursal, toma el timón para guiar la embarcación hacia puertos más seguros. Como cliente, eso cambia algunas reglas del juego. Puede que ya no puedas obtener entregas inmediatas, reembolsos acordados o servicios pendientes en la misma medida que antes, y es posible que surjan nuevos plazos, requisitos y salvaguardas para evitar que tus derechos se pierdan en medio del proceso.
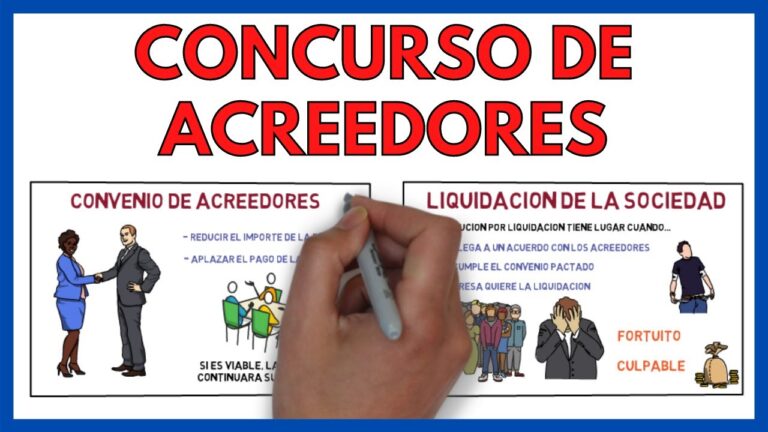
El concurso de acreedores es un procedimiento judicial diseñado para ordenar y hacer viables las deudas de una empresa insolvente. Su propósito no es castigar a los clientes, sino asegurar que todos los acreedores reciban una parte razonable de lo que se debe, dentro de un marco equitativo y regulado. En la práctica, esto significa que el administrador concursal (una figura designada por el juez) evalúa los créditos, decide qué se puede pagar y en qué condiciones, y establece un plan, ya sea de liquidación o de viabilidad, para que la empresa pueda resolver sus deudas de la forma más ordenada posible. Si tú eres cliente, tu posición depende de la naturaleza de tu relación contractual: venta de productos, prestación de servicios, pagos anticipados, o deudas por incumplimientos.
Ahora bien, ¿qué impacto inmediato podrías experimentar? En primer lugar, es posible que la empresa suspenda entregas o posponga servicios. En segundo lugar, los reembolsos o devoluciones pueden quedar sujetos a la prioridad de créditos que determine el administrador. Y en tercer lugar, la información que recibes puede cambiar: plazos, condiciones, garantías y rutas de contacto. Todo esto puede parecer desorientador, pero entender el marco y tus opciones te coloca en una mejor posición para protegerte. Si te preguntas “¿y si ya pagué por un servicio que no se prestó?”, la respuesta es: puede haber vías para reclamar, pero con reglas propias.
El proceso y el rol del administrador concursal
El administrador concursal es como un árbitro técnico en un deporte complicado: no toma todas las decisiones, pero sí determina las reglas del juego temporalmente. Su tarea principal es identificar qué créditos existen, clasificar su prioridad y supervisar que las actuaciones del deudor y de terceros se ajusten a la ley. En la práctica, el administrador puede:
– Registrar y verificar tus credenciales como cliente, si tienes un crédito frente a la empresa insolvente.
– Evaluar si tu crédito está en la lista de proveedores, acreedores o clientes, y en qué categoría entra (crédito contra la masa, crédito privilegiado, etc.).
– Organizar un plan de viabilidad o un plan de liquidación, con plazos y pagos posibles, y fijar mecanismos para presentar reclamaciones.
– Comunicarte sobre procedimientos, plazos, y decisiones relevantes para tu situación.
Para ti como cliente, lo importante es tener claro que no todo depende de la buena voluntad de la empresa: el proceso define de forma objetiva qué derechos conservas y cómo puedes hacerlos valer. Mantente atento a avisos oficiales, ya que muchas veces las notificaciones específicas se publican en el propio expediente del concurso o en boletines oficiales.
Cómo saber si tu caso aplica y qué hacer al recibir avisos
La clave está en la documentación. Revisa facturas, contratos, recibos de pagos, correos electrónicos o mensajes en los que conste una relación comercial. Si recibes una comunicación del administrador concursal, léela con calma y, si tienes dudas, busca asesoría. Algunas señales de que tu caso aplica y requiere acción son:
– Te han informado de un “crédito contra la masa” o de una clasificación de tu crédito.
– Recibes plazos para presentar reclamaciones de crédito ante el administrador concursal.
– Se ha suspendido temporalmente la ejecución de contratos o entregas, y te piden esperar a la resolución del concurso.
– Te ofrecen una opción de compensación, reembolso o continuidad del servicio bajo condiciones específicas.
Qué hacer de inmediato:
– Reúne todos los documentos que prueben tu relación comercial (facturas, contratos, comprobantes de pago, comunicaciones).
– Anota fechas clave y plazos para presentar reclamaciones. En concursos, los lapsos no suelen ser infinitos: suelen haber plazos precisos para presentar créditos.
– Contacta con el administrador concursal para confirmar tu estatus y obtener instrucciones sobre el procedimiento de reclamación.
– Mantén registro de toda la comunicación: toma capturas, guarda correos y apunta nombres de las personas con las que hablas.
Pasos prácticos para protegerte como cliente
1) Documenta y registra tus créditos
La documentación es tu mejor defensa. Si pagaste por adelantado, solicita y guarda comprobantes. Si te quedaron servicios sin completar, conserva correos y acuerdos. Registra lo siguiente:
– Copias de facturas y recibos de pago.
– Contratos o presupuestos y cualquier modificación acordada.
– Comunicaciones por escrito con la empresa (emails, mensajes, actas si procede).
– Pruebas de entrega de productos o servicios, o la falta de estos.
– Notificaciones recibidas del administrador concursal.
Organiza esos documentos en un expediente propio, con fechas y un resumen de cada ítem. Esto te ayudará a presentar tu crédito de forma clara y rápida cuando llegue el momento de hacerlo ante el administrador.
2) Contacta con el administrador concursal y la empresa
No esperes a que todo se defina sin tu participación. Contacta directamente con el administrador concursal para confirmar tu estatus y el procedimiento adecuado para presentar tu reclamación. Preguntas útiles:
– ¿Cuál es el plazo para presentar créditos?
– ¿Cómo debo presentar la reclamación y qué documentación necesito?
– ¿Mi crédito tiene prioridad sobre otros, y cómo se clasifica?
– ¿Qué avances hay en el plan de viabilidad o en la liquidación?
Al comunicarte, sé claro y breve. Adjunta copias de tus documentos y señala el importe o valor de tu crédito, la naturaleza de la relación y cualquier perjuicio concreto que hayas sufrido.
También es aconsejable mantener un canal de diálogo con la empresa de la que eres cliente, siempre que sea posible y dentro de la legalidad. A veces, los problemas se resuelven a través de un acuerdo que beneficia a ambas partes, evitando complicaciones mayores dentro del concurso.
3) Revisa tus derechos como consumidor y como acreedor
Tener claro tu estatus es esencial. En concursos de acreedores, hay diferencias entre quienes son acreedores de la empresa y quienes son simples consumidores en relación directa con la venta de un producto o la prestación de un servicio. Preguntas útiles:
– ¿Estoy obligado a aceptar un plan de liquidación o puedo reclamar de forma independiente?
– ¿Qué garantías me amparan si la empresa no cumple con una entrega ya pagada?
– ¿Qué pasa con garantías y servicios posventa?
– ¿Qué plazos existen para futuras reclamaciones o para la presentación de mi crédito?
Conocer estas cuestiones te da herramientas para no perder derechos y para actuar de manera oportuna.
Derechos y limitaciones del cliente en concurso
Derechos básicos del cliente
Como cliente, posees derechos que, pese a que el concurso cambie la dinámica de la empresa, siguen estando protegidos en la medida en que tu crédito pueda clasificarse y presentarse ante el administrador. Entre ellos están:
– El derecho a reclamar y a ser informado: tienes derecho a presentar un crédito y a recibir información clara sobre el estado de tu reclamación.
– El derecho a recibir trato adecuado en la ejecución del contrato, siempre que sea compatible con las reglas del concurso.
– El derecho a participar en el proceso de decisiones que afecten a tu crédito, en la medida permitida por la legislación.
Es crucial entender que la prioridad de pago dentro de un concurso está regulada; no todos los créditos se pagan de la misma forma, y algunos pueden quedar en un nivel inferior o realizarse solo si hay liquidez disponible tras atender a otros acreedores con prioridad.
Limitaciones y plazos clave
No todo está asegurado de inmediato. Algunas limitaciones frecuentes incluyen:
– Plazos para presentar reclamaciones: corren desde la fecha de publicación del concurso o desde la notificación formal, y si te pasas, podrías perder la oportunidad de hacer valer tu crédito.
– Alcance de las garantías: las garantías o derechos posventa pueden cambiar de forma según lo que determine el administrador y el plan de viabilidad.
– Continuidad de contratos: algunos contratos pueden suspenderse o terminarse, en cuyo caso podrías quedar fuera de la prestación de servicios mientras se resuelven las circunstancias del concurso.
– Clasificación de créditos: tu crédito podrá clasificarse como “contra la masa”, “con privilegio general” o “con privilegio especial”, y eso determina si te pagan y cuándo.
Conocer estas limitaciones te ayuda a fijar expectativas realistas y a planificar mejor tus acciones.
Cómo gestionar tus reclamaciones y posibles reembolsos
Casos comunes de reembolsos y alternativas
Existen escenarios donde podrías obtener un reembolso o una compensación, pero suelen depender de la clasificación de tu crédito. Algunas vías habituales:
– Reembolso directo por parte del plan de liquidación si hay liquidez suficiente para atender a ciertos créditos.
– Compensaciones mediante entrega de mercancía o suministro de servicios equivalentes si se llega a un acuerdo de continuidad del negocio.
– Garantías de terceros, como seguros o garantías extendidas, si las coberturas siguen siendo válidas frente a la insolvencia.
– Propuestas de pago fraccionado o moratorias condicionadas a la viabilidad del plan.
En cualquier caso, documenta cada paso y conserva pruebas de cualquier oferta o acuerdo recibido, para evitar malentendidos.
Qué hacer si ya pagaste adelantado
Si pagaste por adelantado y la empresa no puede entregar el bien o servicio, tu reclamación podría clasificarse como crédito y, dependiendo de la clasificación, podría recuperarse total o parcialmente. Actúa así:
– Presenta una reclamación formal ante el administrador concursal con la documentación que pruebe tu pago y la relación contractual.
– Pregunta por la prioridad de tu crédito y si hay posibilidades de reembolso directo o compensación mediante el plan de liquidación o viabilidad.
– Si no recibes respuesta en un tiempo razonable, busca asesoría legal o de asociaciones de consumidores para evaluar vías alternativas.
Consejos prácticos para no perder la cabeza
Mantén la calma, pide asesoría legal si dudas
Las fases de concurso pueden generar incertidumbre. Si te sientes abrumado, consulta a un abogado especializado en derecho concursal o a una asociación de consumidores. Un profesional puede ayudarte a entender las reglas, preparar tus reclamaciones y asegurarte de que no pierdas fechas importantes.
Cuida tus documentos y fechas límite
La clave para no perderse es la organización. Mantén un calendario de plazos, guarda copias físicas y digitales de documentos y anota cada interacción con la empresa o el administrador. Las reclamaciones deben presentarse dentro de los plazos, y una demora puede significar perder derechos.
Este es el momento de revisar tus finanzas personales
Un concurso de acreedores de una empresa puede afectar tus finanzas personales si tenías créditos garantizados o si dependías de servicios esenciales. Revisa tu presupuesto, evalúa posibles riesgos y ajusta tus gastos para no generar tensiones innecesarias. Si tienes créditos hipotecarios o de consumo vinculados a la empresa en concurso, consulta con tu banco o entidad para entender si existen medidas de protección disponibles.
Preguntas frecuentes
- ¿Qué significa exactamente que una empresa esté en concurso de acreedores? En pocas palabras, es un proceso legal para reorganizar o liquidar la deuda de una empresa que no puede pagar sus obligaciones. Un administrador concursal supervisa el proceso y decide cómo se pagan las deudas.
- ¿Cómo sé si soy acreedor o solo un cliente? Si tienes una relación comercial con la empresa y pagaste por adelantado o tienes un crédito a favor, podrías considerarte acreedor. Si compraste un producto o servicio y aún no tienes un crédito formal, podrías ser un cliente con una reclamación específica por entregar o entregar garantías.
- ¿Qué pasa con las entregas que no se realizaron? Puede haber un plan de viabilidad que permita completar ciertas entregas, o puede haber una compensación dependiendo de la clasificación de tu crédito. Todo depende del plan aprobado por el juez y el administrador concursal.
- ¿Puedo reclamar si ya pagué y la empresa no cumplió? Sí, presentando una reclamación formal ante el administrador concursal y aportando pruebas de pago y de la relación contractual. El resultado dependerá de la clasificación de tu crédito.
- ¿Dónde encuentro información oficial sobre el concurso? En el Boletín Oficial correspondiente y en la página del administrador concursal o del juzgado que gestionó el concurso. Mantente atento a publicaciones y notificaciones oficiales.
- ¿Qué pasa si me llega una oferta de liquidación que me promete grandes resultados? Desconfía de promesas exageradas. Lee las condiciones con calma y consulta a un profesional si es necesario. Las ofertas deben respetar la normativa y el plan aprobado por el administrador y el juez.
Nota: este artículo ofrece una visión general y no sustituye asesoría legal personalizada. Si te ves afectado por una situación de concurso de acreedores, es recomendable consultar con un abogado especializado o con una oficina de protección al consumidor para recibir orientación específica y actualizada sobre tu caso.